

ファイナンシャルプランナ―として家計の相談業務に携わる中では、個人年金保険について「控除の上限に合わせるには、毎月いくら払えばいいか」と聞かれることもありました。年末調整の書類を書くこの時期は、なおさらです。
国税庁のタックスアンサーによると、平成24年1月1日以後に結んだ個人年金保険(新契約)の保険料は、年8万円を超えると、所得税の個人年金保険料控除が一律4万円になります。平成23年12月31日以前に結んだ契約(旧契約)なら、年10万円を超えると一律5万円です。
この記事では、個人年金保険料控除の計算のしかたと、対象になる契約の要件を確認します。そのうえで、控除の額から実際に軽くなる所得税がいくらになるのかを、所得税の税率で計算します。
1. 個人年金保険料控除は、新契約なら年8万円を超えると一律4万円。旧契約は年10万円を超えると一律5万円
個人年金保険料控除は、生命保険料控除の一つです。国税庁の「No.1140 生命保険料控除」によると、生命保険料控除には、一般の生命保険料、介護医療保険料、個人年金保険料の3つの区分があり、それぞれ計算した控除額の合計が控除されます。合計の上限は12万円です。
1.1 新契約の控除額
新契約の個人年金保険料の控除額は、その年に支払った保険料に応じて次のように計算します。
- 2万円以下:支払った保険料の全額
- 2万円超4万円以下:支払った保険料×1/2+1万円
- 4万円超8万円以下:支払った保険料×1/4+2万円
- 8万円超:一律4万円
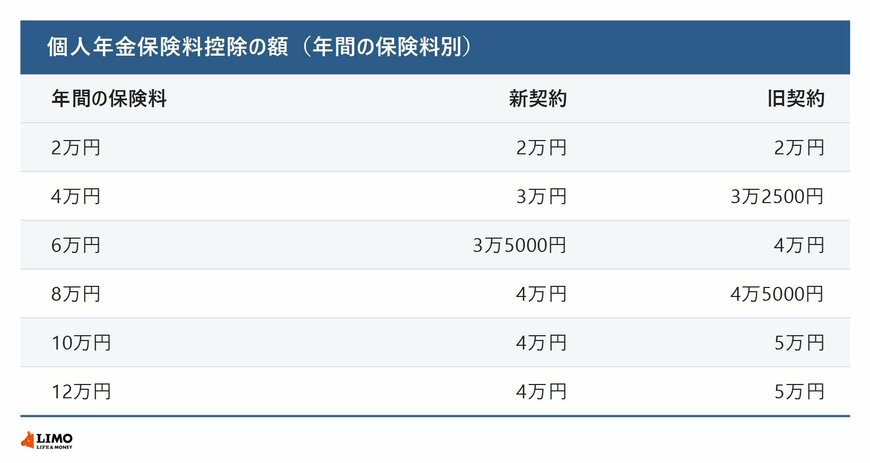
年6万円を払った場合は、6万円×1/4+2万円で3万5000円です。年8万円で上限の4万円に届き、それより多く払っても控除額は4万円のままです。年8万円は、月にすると約6667円になります(LIMO編集部の計算)。
年2万円なら全額の2万円、年4万円なら4万円×1/2+1万円で3万円です。保険料のうち控除に回る割合は、2万円までは全額、4万円までは2分の1、8万円までは4分の1と、払う額が増えるほど小さくなります。
1.2 旧契約の控除額
旧契約は、2万5000円以下なら全額、2万5000円超5万円以下は×1/2+1万2500円、5万円超10万円以下は×1/4+2万5000円、10万円超は一律5万円です。同じ年6万円でも、旧契約なら控除額は4万円になります。旧契約の控除の上限は5万円で、新契約の4万円より1万円大きい計算です。
次のページでは、対象になる契約の要件と、新契約と旧契約の両方がある場合の計算を見ていきます。


