

4. 地震保険の保険金は損害の程度で4区分。全損なら保険金額の100%、一部損なら5%
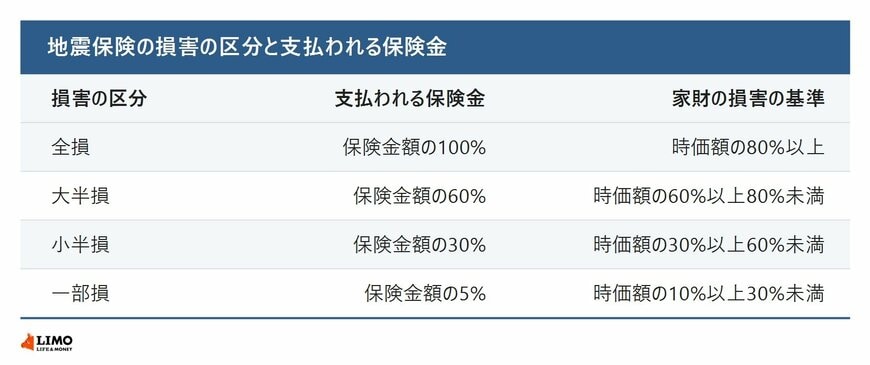
財務省の資料では、地震保険の保険金は、建物や家財の損害の程度に応じて4つの区分で支払われます(平成29年1月1日以降に保険期間が始まった契約)。
- 全損:地震保険の保険金額の100%(時価額が限度)
- 大半損:地震保険の保険金額の60%(時価額の60%が限度)
- 小半損:地震保険の保険金額の30%(時価額の30%が限度)
- 一部損:地震保険の保険金額の5%(時価額の5%が限度)
家財の場合、全損は損害額が家財全体の時価額の80%以上、一部損は10%以上30%未満などと基準が決められています。たとえば家財の地震保険の保険金額が500万円で一部損と判定されると、支払われるのは500万円の5%の25万円です(LIMO編集部の計算)。
4.1 保険料には割引と所得控除がある
地震保険の保険料は、建物の構造と所在地で決まります。免震建築物や耐震等級3なら50%、耐震等級2なら30%、昭和56年6月1日以降に新築された建物なら10%などの割引があり、重複しては使えません。
支払った地震保険料は、所得税の地震保険料控除の対象です。国税庁のタックスアンサー「No.1145 地震保険料控除」によると、年5万円以下なら支払った全額、5万円を超えると一律5万円が控除されます。財務省の資料によると、住民税でも最高2万5000円が控除されます。会社員なら、保険会社から届く控除証明書を年末調整の書類と一緒に出せば控除を受けられます。
5. まとめにかえて
2025年度の地震保険の付帯率は70.8%で、2003年度から23年続けて上がりました。都道府県別では熊本県の88.7%から長崎県の57.2%まで開きがあり、全世帯でみた加入率は35.5%です。
地震保険は建物と家財が対象で、保険金額には上限があります。建物だけでなく家財にも付いているか、保険金額はいくらかを、保険証券と年末調整の控除証明書で確かめておきましょう。補償の内容は契約によって異なるため、具体的には契約している保険会社や代理店に確認してください。
※試算は、財務省の資料にある支払割合をもとにした概算です。実際の保険金は、損害の認定や契約内容によって異なります。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
村岸 理美


