

FPとして火災保険の証券を拝見すると、建物には地震保険が付いているのに「家財には付いていない」契約を見かけることもあります。地震保険は、家そのものと、家の中の家具や家電を分けて考える保険です。
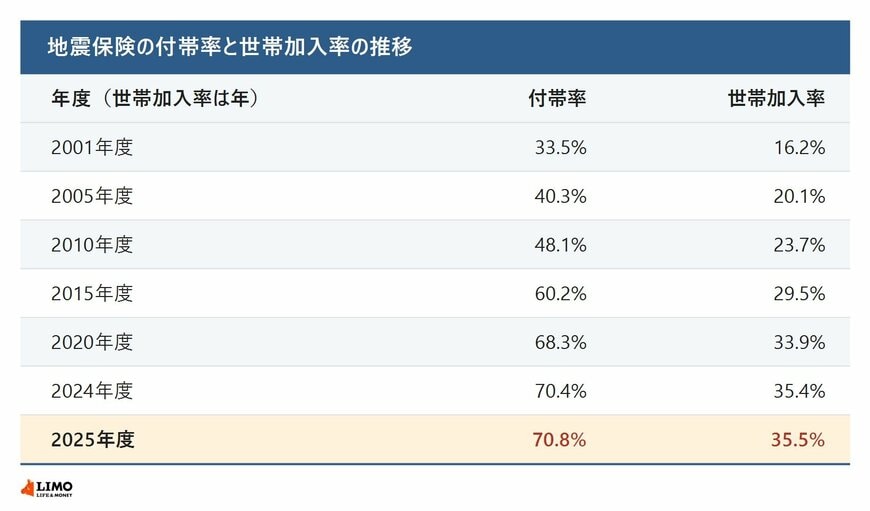
損害保険料率算出機構の統計によると、2025年度に契約された住宅の火災保険のうち、地震保険を付けた割合(付帯率)は70.8%でした。前年度の70.4%から上がり、2003年度から23年続けて上昇しています。一方で、全世帯のうち地震保険に入っている割合(世帯加入率)は35.5%です。
この記事では、地震保険の付帯率と世帯加入率の推移、都道府県別の数字を確認します。あわせて、財務省の資料から補償の範囲を整理し、建物と家財の両方を確かめる理由を見ていきます。
1. 地震保険の付帯率は2025年度に70.8%。2003年度から23年続けて上がり、2001年度の33.5%から2倍を超えた
まずは、火災保険を契約した人のうち、どれくらいが地震保険も付けているのかを見ていきます。
1.1 付帯率は「その年度に契約された火災保険」が分母
損害保険料率算出機構は、付帯率を「当該年度に契約された火災保険(住宅物件)契約件数のうち、地震保険を付帯している件数の割合」と定義しています。地震保険は火災保険とあわせて契約する仕組みなので、付帯率は地震保険の普及の度合いを示す指標のひとつです。数字は速報値で、各種の共済は含みません。
1.2 付帯率の推移
全国の付帯率の推移は次のとおりです。
- 2001年度:33.5%
- 2005年度:40.3%
- 2010年度:48.1%
- 2011年度:53.7%
- 2015年度:60.2%
- 2020年度:68.3%
- 2024年度:70.4%
- 2025年度:70.8%
2002年度に33.3%と前年度をわずかに下回ったあとは、2003年度から2025年度まで毎年上がっています(LIMO編集部が統計から確認)。2010年度から2011年度にかけては48.1%から53.7%へ、1年で5.6ポイント上がりました。
1.3 世帯加入率は35.5%
世帯加入率は、地震保険の保有契約件数を住民基本台帳の世帯数で割った数字です。2025年は35.5%で、2015年の29.5%から6.0ポイント上がりました。新しく契約された火災保険の7割に地震保険が付いている一方、全世帯でみるとおよそ3世帯に1世帯の加入です。2つの指標は分母が違うため、並べるときは定義を分けて読む必要があります。


