

2. 都道府県別の付帯率は熊本県の88.7%が最も高く、長崎県の57.2%まで31.5ポイントの開き
付帯率は、都道府県によって大きく違います。2025年度の数字を確認します。
2.1 付帯率が高い都道府県と低い都道府県
2025年度の付帯率が高いのは、熊本県88.7%、高知県87.6%、宮城県87.4%、鹿児島県86.7%、宮崎県86.6%の順です。宮城県は前年度の89.3%から下がりました。
付帯率が低いほうからは、長崎県57.2%、沖縄県58.5%、東京都62.4%、神奈川県64.2%、北海道64.2%です。大阪府は71.8%、愛知県は77.2%でした。
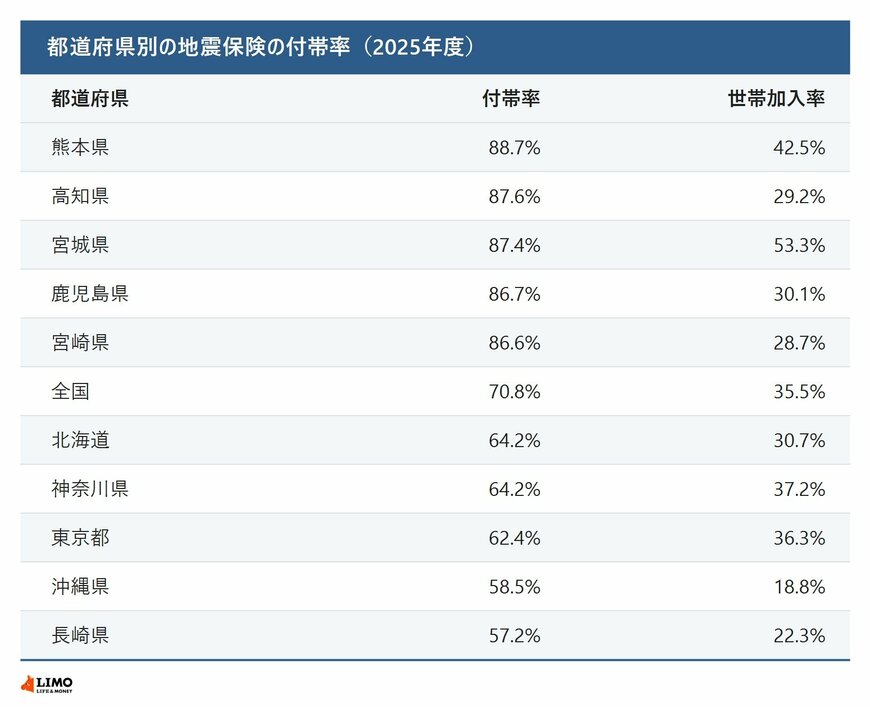
世帯加入率では、宮城県が53.3%と最も高く、愛知県44.8%、熊本県42.5%が続きます。付帯率と世帯加入率の順位は一致しません。お住まいの地域の数字は、損害保険料率算出機構のサイトで市区町村別にも確かめられます。
3. 【FPの視点】地震保険の保険金額は火災保険の30〜50%で、建物は5000万円・家財は1000万円が限度。家財に付いているかを証券で確かめたい
財務省の「地震保険制度の概要」によると、地震保険の対象は居住用の建物と家財(生活用動産)です。保険金額は火災保険の保険金額の30〜50%の範囲で決め、建物は5000万円、家財は1000万円が限度とされています。
冒頭でふれたように、相談の場では、建物には地震保険を付けていても家財には付けていない契約をよく見かけます。地震で家具や家電が壊れたときに備えるには、家財にも地震保険が付いている必要があります。保険証券で、建物と家財のそれぞれに地震保険の保険金額が書かれているかを確かめておきましょう。
3.1 ご注意点
財務省によると、火災保険では、地震を原因とする火災による損害や、地震によって延焼・拡大した損害は補償されません。地震保険は火災保険とセットで契約するもので、すでに火災保険を契約している人も、契約期間の途中から付けられます。
また、1個または1組の価額が30万円を超える貴金属・宝石・骨とう、現金、有価証券、自動車などは、地震保険の対象外です。地震などが起きた日の翌日から10日を過ぎて生じた損害や、地震の際の紛失・盗難にも保険金は支払われません。
付帯率は上がり続けていますが、付けているのが建物だけか、家財にも付いているかは、統計からは分かりません。次の更新の前に、ご自身の証券を一度見直してみてください。


