

2. 住民税非課税世帯の定義と非課税になる3つの条件
では、どのような場合に住民税がかからなくなるのでしょうか。まずは住民税の仕組みから確認します。
2.1 住民税は「均等割」と「所得割」の2つ
住民税は、住んでいる都道府県と市区町村に納める地方税です。地域の行政サービスを支える財源として使われています。
個人の住民税は、主に次の2つでできています。
- 均等割:一定以上の所得がある人に、所得の額にかかわらず同じ額でかかる部分
- 所得割:前年の所得の額に応じてかかる部分
この2つのどちらもかからない状態が「住民税非課税」です。そして、世帯の全員が住民税非課税であるとき、その世帯を「住民税非課税世帯」と呼びます。
なお、均等割だけがかかり、所得割はかからない人もいます。このような人が支援の対象になるかどうかは制度ごとに異なるため、それぞれの案内で確かめることが大切です。
2.2 住民税がかからない3つの条件
住民税(均等割と所得割)がかからないのは、主に次のいずれかにあてはまる人です。
- 生活保護法による生活扶助を受けている
- 障害者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下
- 前年の合計所得金額が、住んでいる市区町村の定める基準額以下
1つめと2つめは全国で共通の条件です。3つめの基準額は、市区町村の区分(級地)によって異なります。
2.3 生活扶助と135万円の条件の注意点
1つめの条件は、生活扶助を受けていることが前提です。教育扶助や医療扶助だけを受けている場合は、この条件にはあてはまりません。
2つめの135万円は、収入ではなく所得の額です。たとえば神戸市の案内では、給与だけの人の場合、2026年度の住民税(2025年中の収入)で給与収入204万4000円未満が目安とされています。
3. 【神戸市の例】住民税非課税になる所得と年収の目安
3つめの条件の基準額は、市区町村ごとに異なります。ここでは、たとえば兵庫県神戸市の案内をもとに、2026年度の住民税(2025年中の収入)で非課税になる目安を見ていきます。
3.1 非課税になる所得の計算式
神戸市では、前年の合計所得金額が次の額以下なら、均等割も所得割もかかりません。
- 35万円×(本人+同一生計配偶者+扶養親族の数)+10万円+21万円
最後の21万円は、同一生計配偶者か扶養親族がいる場合にだけ加えます。同一生計配偶者とは、生計を一にする配偶者のうち、2026年度の住民税では2025年中の合計所得金額が58万円以下の人のことです。
3.2 給与・年金の収入別に見た非課税の目安
所得は、収入から必要経費にあたる控除などを差し引いた額です。神戸市の基準を年収に置き換えると、次のようになります。
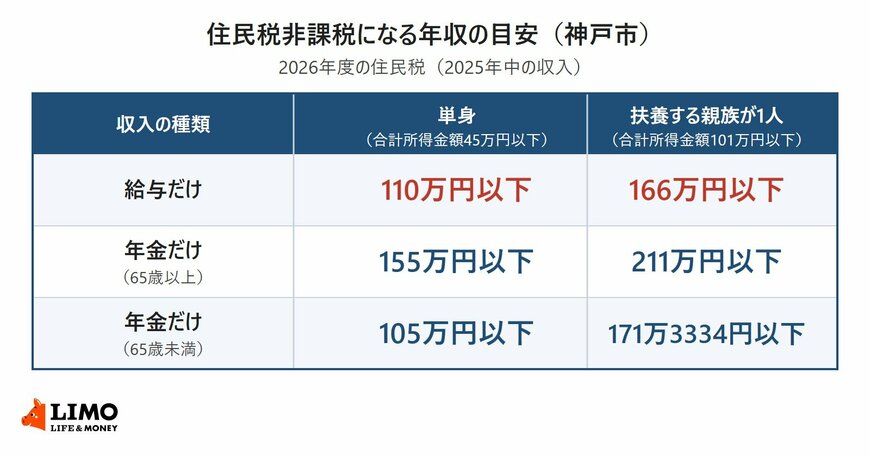
単身の場合(合計所得金額45万円以下)
- 給与収入だけの場合:年収110万円以下
- 年金収入だけの場合(65歳以上):年収155万円以下
- 年金収入だけの場合(65歳未満):年収105万円以下
扶養する親族が1人いる場合(合計所得金額101万円以下)
- 給与収入だけの場合:年収166万円以下
- 年金収入だけの場合(65歳以上):年収211万円以下
- 年金収入だけの場合(65歳未満):年収171万3334円以下
同一生計配偶者や扶養親族がいると、非課税になる年収の目安は上がります。65歳以上で年金収入だけの人なら、扶養する親族が1人いるだけで、目安は単身より56万円高い211万円以下です。
年齢は、その年の12月31日時点で判定されます。家族の人数や収入の種類によって、課税されるかどうかの境目は大きく変わるのです。
4. 【2027年度の住民税から】給与だけの単身なら年収「119万円」以下が目安に
2027年度の住民税からは、給与だけで暮らす人の非課税の目安が変わります。物価の上昇に合わせた税負担の調整や、働く時間を抑える「就業調整」への対策として、給与所得控除の最低保証額が引き上げられるためです。
4.1 給与所得控除の最低保証額が引き上げに
給与所得控除は、給与収入から差し引ける、会社員などの必要経費にあたる額です。2026年度の住民税では最低保証額が65万円でしたが、2027年度からは69万円に上がります。
さらに2027年度と2028年度は5万円が上乗せされ、最低保証額は74万円になります。この改正は、2026年中の収入にかかる2027年度の住民税から適用されます。
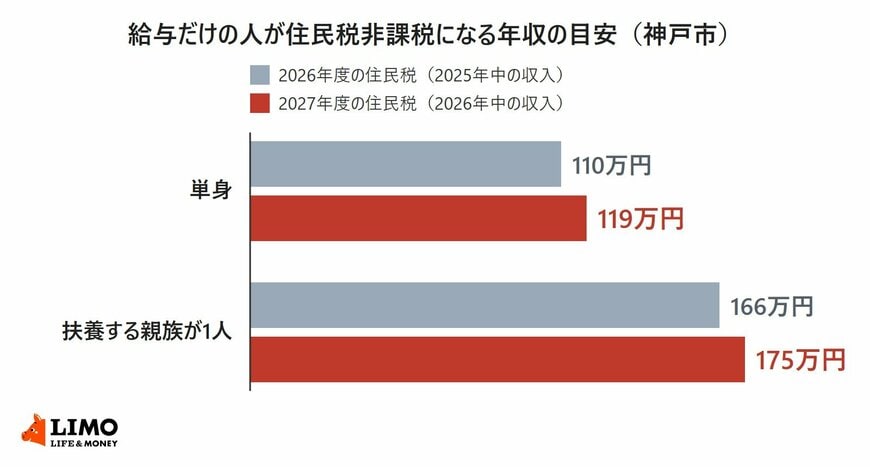
給与だけの人が住民税非課税になる年収の目安(神戸市)。2027年度の住民税からは9万円上がる3/3
出所:神戸市「2027年度(令和9年度)からの住民税の主な改正内容」、神戸市「いくらまでの収入なら住民税(市県民税)が課税されませんか?」をもとにLIMO編集部作成
4.2 神戸市の目安は単身で119万円以下
神戸市は2026年10月に案内を更新し、2026年中の給与収入が119万円以下なら、扶養親族がいない人の2027年度の住民税はかからないと示しています。改正前の目安は110万円以下だったので、9万円上がることになります。
扶養する親族が1人いる場合も、給与だけの人の目安は166万円以下から175万円以下になります。あわせて、扶養親族と認められる所得の上限も、58万円以下から62万円以下に上がります。
神戸市の目安でいえば、2026年中の給与収入が110万円を超え119万円以下の単身者は、2027年度の住民税がかからなくなります。2026年中の給与収入が110万円を少し超えそうな人は、年末の源泉徴収票で額を確かめておくとよいでしょう。


