2. 【年数で見る掛金の合計】月2万3000円を20年なら552万円、月6万2000円なら1488万円
次に、掛金を何年続けるかで、合計がどう変わるかをみていきましょう。iDeCoは、原則60歳以降に受け取る私的年金です。たとえば40歳から60歳まで掛けると、掛ける期間は20年になります。ここでの年数は、掛け始めてから受け取り始めるまでの期間をイメージしています。
2.1 【一覧表】毎月の掛金と年数別の掛金の合計一覧表
- 月2万3000円を10年:276万円
- 月2万3000円を20年:552万円
- 月6万2000円を10年:744万円
- 月6万2000円を20年:1488万円
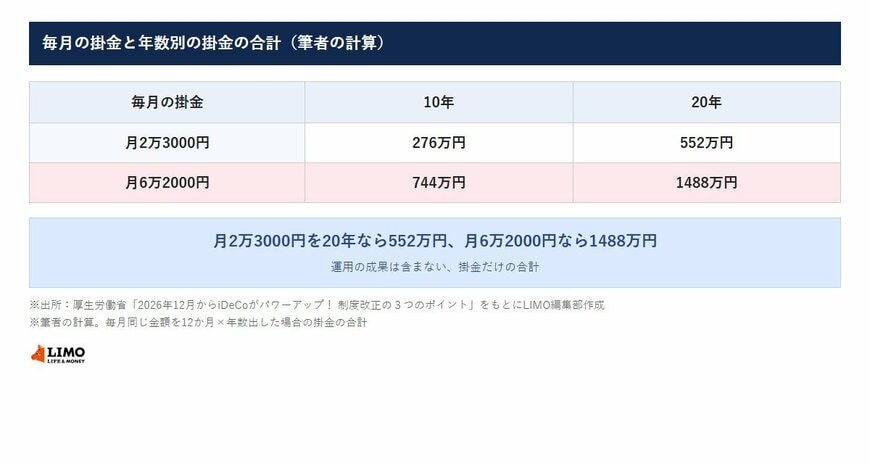
表の金額は、運用の成果を含まない掛金だけの合計です。数字の大きさに驚くかもしれませんが、毎月の金額を長い年数積み重ねた結果だと考えると、見え方も変わってくるでしょう。
一方で、iDeCoは選んだ商品の運用の結果が、将来受け取る金額に影響します。投資信託などを選んだ場合は、値動きによって受け取る金額が掛金の合計を下回ることもある点に気をつけましょう。
2.2 始める年齢で、掛けられる年数は変わる
同じ月2万3000円でも、40歳から60歳まで掛ければ20年、50歳からなら10年です。始めるのが遅いほど、毎月の金額を増やしたくなるかもしれません。
ただ、あとから一気に増やすより、無理のない金額で長く続けるほうが、家計への負担は小さくなるでしょう。年数と金額のどちらで調整するかを考えてみると、わが家に合った掛け方が見えてきます。途中で家計の状況が変わったら、続け方を考え直すのもひとつの方法です。
「もう50代だから、いまから始めても遅いのでは」と感じる方もいるかもしれません。一方で、掛けられる期間が短くても、老後に向けたお金を意識して積み立てる習慣そのものが、家計の見直しにつながることもあるでしょう。
2.3 70歳になるまで掛けられるようになる
では、何歳まで掛金を出せるのでしょうか。iDeCo公式サイトによると、今回の改正で、加入できる年齢は65歳未満から70歳未満に引き上げられます。老齢基礎年金やiDeCoの老齢給付金を受け取っていないことなど、いくつかの条件があります。
「60代も働くつもりだから、もう少し続けたい」—そんな人にとって、準備できる期間が長くなるのはメリットです。ただし、60歳の時点で加入していた期間が10年に満たない場合は、受け取り始められる年齢が段階的に遅くなります。いつから受け取れそうかも、あわせて確かめておきたいところです。
60代は、再雇用で給与が変わったり、住まいの修繕などの出費が重なったりと、家計が変わりやすい時期でもあります。続けるかどうかは、その時点の家計に合わせて考えればよいでしょう。