
「12月からiDeCoの上限が上がるらしいけれど、掛金を増やしたほうがいいの?」「今の金額のままで大丈夫なのか、よく分からない…」—iDeCo(個人型確定拠出年金)に加入している人のなかには、こうした迷いを抱えている方も少なくないようです。
厚生労働省によると、2026年12月1日の制度改正で、勤務先に企業年金がない会社員は、iDeCoの拠出限度額が月額2万3000円から6万2000円に上がります。
一方で、上限が大きく上がっても、上限まで掛けなければいけないとは限りません。裏を返せば、今回の改正は、わが家に合った掛金を考え直すよい機会ともいえそうです。
本記事では、毎月の掛金を1年分にした金額を一覧表にまとめました。掛金を決める手がかりにしてみてください。
記事の後半では、60歳までの年数で見た掛金の合計や、70歳になるまで加入できるようになる改正、12月の前に確かめておきたいことも紹介します。
1. 【iDeCoの掛金の1年分一覧表】月2万3000円なら年27万6000円、月6万2000円なら年74万4000円
まずは、毎月の掛金を1年分にするといくらになるのかをみていきましょう。掛金は毎月の金額で考えがちですが、1年分にすると家計の中での重さが見えてきます。毎月同じ金額を12か月出した場合の1年分の掛金を、筆者が計算しました。運用の成果は含まない、掛金だけの合計として見てください。
1.1 【一覧表】毎月の掛金別の1年分の掛金一覧表
- 月2万3000円:1年で27万6000円
- 月3万円:1年で36万円
- 月4万円:1年で48万円
- 月5万円:1年で60万円
- 月6万2000円:1年で74万4000円
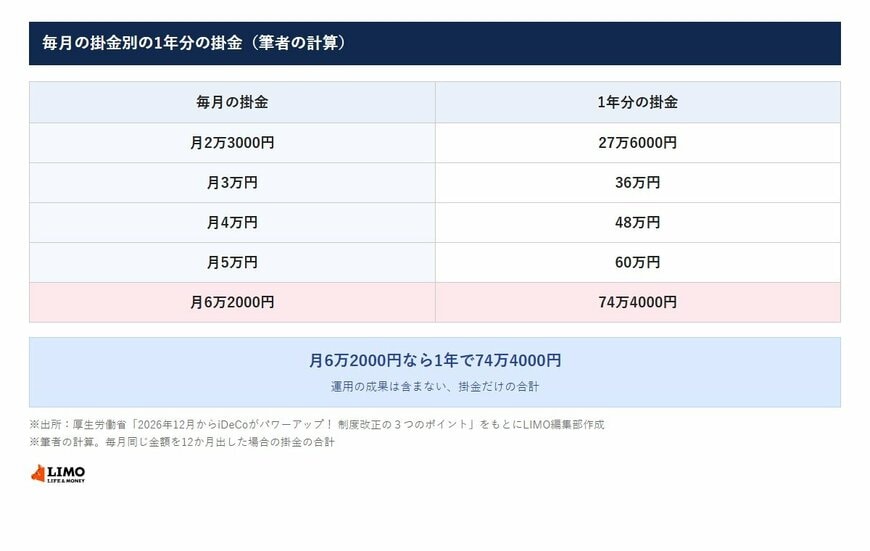
月3万円と月4万円のように、毎月1万円の違いでも、1年では12万円の差になります。家計の中で、旅行や家電の買い替えといった大きな出費と同じくらいの金額になることもあるでしょう。
1.2 上限まで掛けるかは、手元に残すお金とのバランスで
「月6万2000円まで出せるなら、出したほうがいいのかな」—そう考える方もいるでしょう。月2万3000円のときの1年分27万6000円と比べると、月6万2000円では1年で46万8000円多くなる計算です。
裏を返せば、その分だけ手元で自由に使えるお金は減る点に注意が必要です。「老後のお金も大事だけれど、子どもの教育費も心配…」という家庭もあるのではないでしょうか。
限度額が上がっても、上限まで出すことが正解とは限りません。毎月の家計に無理のない金額で続けられるかどうかが大切です。冬のボーナスの使い道を考えるこの時期に、老後の準備と今の暮らしのバランスを見直してみてはいかがでしょうか。