2. 【年代別の年間収入と負債】40〜49歳は67.0%の世帯が負債を持つ
では、負債を持っている家庭はどのくらいあるのでしょうか。同じ表から、年間収入とあわせて見ておきましょう。
2.1 【一覧表】世帯主の年代別の年間収入と負債保有世帯の割合一覧表(2025年)
- 40歳未満:年間収入767万円、負債保有世帯の割合64.3%
- 40〜49歳:年間収入871万円、負債保有世帯の割合67.0%
- 50〜59歳:年間収入905万円、負債保有世帯の割合53.7%
- 60〜69歳:年間収入646万円、負債保有世帯の割合26.5%
- 70歳以上:年間収入442万円、負債保有世帯の割合10.4%
負債保有世帯の割合は、40〜49歳の世帯が67.0%ともっとも高く、40歳以上の各年齢階級では、年齢階級が高くなるにしたがって低くなっています。年間収入は50〜59歳の905万円がもっとも多く、60歳以上では少なくなりました。
2.2 金利が動くときは、預ける側と借りる側の両方から見る
預金の金利が上がると、預けているお金には少しずつ利息がつきやすくなります。裏を返せば、負債を抱えている世帯にとっては「ローンの金利は大丈夫かな」と気になるところでしょう。借入れの金利の条件は、契約の内容によって違います。
40〜49歳のように負債を持つ世帯が多い年代は、預ける側と借りる側の両方から金利の動きを見ておくと、家計の判断がしやすくなりそうです。
3. 【貯蓄の種類別一覧表】通貨性預貯金は710万円で17年連続の増加
ここからは、貯蓄の中身を見ていきましょう。二人以上の世帯の貯蓄を種類別に分けると、出し入れが自由な普通預金などの通貨性預貯金がもっとも多くなっています。
3.1 【一覧表】貯蓄の種類別の貯蓄額一覧表(二人以上の世帯・2025年)
- 通貨性預貯金:710万円(34.5%)
- 定期性預貯金:511万円(24.8%)
- 有価証券:440万円(21.4%)
- 生命保険など:369万円(17.9%)
- 金融機関外:29万円(1.4%)
通貨性預貯金は前年に比べて18万円、2.6%増え、17年連続の増加でした。有価証券も63万円、16.7%増え、3年連続で増えています。
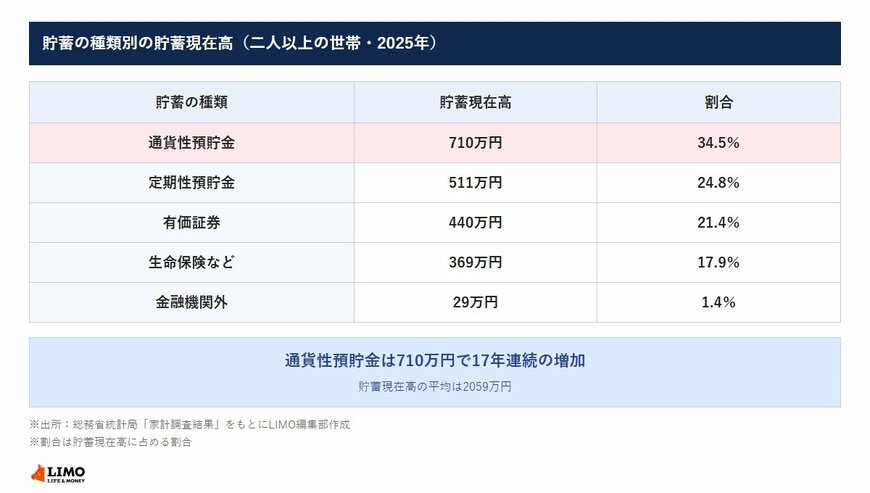
「すぐに使えるお金を手元に置いておきたい」という気持ちが表れているのかもしれません。一方で有価証券も3年続けて増えており、有価証券に置くお金も増えていることがうかがえます。
4. 普通預金の金利にも動きがある。ゆうちょの通常貯金は11月9日から0.500%に
ゆうちょ銀行は2026年9月18日、通常貯金の金利を11月9日から0.500%に上げると知らせました(それまでは0.400%)。定期性貯金についても、金利の引き上げを予定しているとしています。新しい金利は決まりしだい知らせるとのことなので、気になる方は公式サイトのお知らせを見ておくとよいでしょう。
普通預金はいつでも引き出せる安心感がある反面、金利は預け先によって違う点に注意が必要です。生活費として使うお金と、しばらく使わないお金を分けて考えると、預け先も選びやすくなるでしょう。
金利の差は小さく見えても、金額や期間しだいで利息の差になる点は意識しておきたいところです。預け先を比べるときは、金利だけでなく、手数料や引き出しやすさもあわせて確かめておきましょう。では、年末に向けて、わが家では何をしておけばよいのでしょうか。