「同年代の家庭は、どのくらい貯金があるのだろう」「うちは住宅ローンが残っていて、貯蓄どころではない」——そんなふうに感じている方もいるでしょう。
2026年11月9日、ゆうちょ銀行の通常貯金の金利が0.500%になります(それまでは0.400%)。
預金の金利が少しずつ動き始めると、「このまま普通預金に置いておいてよいのかな」と、お金の置き場所が気になってくるかもしれません。あわせて知りたいのが、同年代の家庭の貯蓄の姿です。「まわりと比べて、うちは少ないのでは」と気になる方もいるかもしれません。
60代までは、年齢を重ねるにつれて貯蓄は増えていく一方で、住宅ローンなどの負債が大きい時期もあります。貯蓄だけでなく負債も並べてみると、年代ごとの家計の形が見えやすくなるでしょう。わが家の数字と並べてみると、次に何をすればよいかも見えてくるはずです。
本記事では、世帯主の年代ごとに二人以上の世帯の貯蓄と負債を、2025年の家計調査(貯蓄・負債編)で一覧表にまとめます。いっしょに見ていきましょう。
記事の後半では、年代別の年間収入と負債を持つ世帯の割合、貯蓄の種類別の内訳、預金の金利の動き、年末に家計を棚卸しするときのポイントも紹介します。
1. 【世帯主の年代別の貯蓄額一覧表】40歳未満は994万円、60〜69歳は2843万円
まずは、いちばん気になる年代別の貯蓄から確認していきましょう。2025年の家計調査報告(貯蓄・負債編)で、二人以上の世帯が持つ貯蓄の平均を見ると2059万円でした。
1.1 【一覧表】世帯主の年代別の貯蓄と負債の金額一覧表(二人以上の世帯・2025年)
- 40歳未満:貯蓄994万円、負債1882万円、純貯蓄額マイナス888万円
- 40〜49歳:貯蓄1381万円、負債1483万円、純貯蓄額マイナス102万円
- 50〜59歳:貯蓄1756万円、負債743万円、純貯蓄額1013万円
- 60〜69歳:貯蓄2843万円、負債234万円、純貯蓄額2609万円
- 70歳以上:貯蓄2471万円、負債81万円、純貯蓄額2390万円
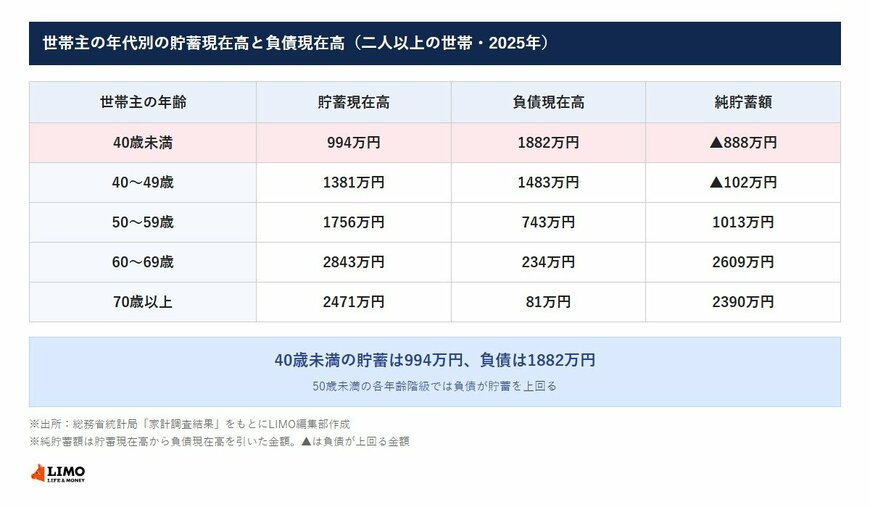
40歳未満の世帯が994万円ともっとも少なく、60〜69歳は2843万円、70歳以上は2471万円と、60歳以上では2000万円を上回ります。
1.2 50歳未満の各年齢階級は、負債が貯蓄を上回る
負債を見ると、若い世代ほど大きくなっています。負債現在高は40歳未満が1882万円ともっとも多く、年齢階級が高くなるにしたがって少なくなっています。50歳未満の各年齢階級では、純貯蓄額がマイナスの負債超過でした。
40歳未満の負債のうち、住宅・土地のための負債は1768万円です。それでも、40歳未満の貯蓄現在高は前年より14.6%増えています。50〜59歳で純貯蓄額はプラスに転じ、60〜69歳の2609万円が年齢階級別ではもっとも多くなりました。
「負債のほうが多いなんて」と不安になるかもしれませんが、住宅を手に入れて返しながら資産をつくっていく時期と考えることもできそうです。この様子をみると、負債を抱えることができるのも年代が若いときということかもしれませんね。
年代別の数字は、人と比べるより、わが家がいまどの段階にいるのかを確かめる物差しとして使ってみてください。