2. 【働く世帯の貯蓄】平均は1717万円、貯蓄保有世帯の中央値は1015万円
次は、世帯主が会社などに勤めている勤労者世帯です。
2.1 勤労者世帯の平均値と中央値
勤労者世帯は、二人以上の世帯のうち56.2%です。2025年の貯蓄現在高の平均値は1717万円、貯蓄保有世帯の中央値は1015万円でした。年間収入は824万円です。
働きながら貯蓄をしている世帯の数字なので、わが家と比べやすいと感じる人も多いでしょう。平均値と中央値の差が大きいのは、二人以上の世帯全体と同じ傾向といえそうです。
2.2 貯蓄が100万円未満の世帯と4000万円以上の世帯
勤労者世帯では、貯蓄が100万円未満の世帯が11.2%、4000万円以上の世帯が10.9%でした。
貯蓄の少ない世帯も多い世帯も、それぞれ一定の割合でいるといえそうです。
勤労者世帯には、子どもの教育費がかかる時期や、住宅ローンを返している最中の世帯も多く含まれるでしょう。
今の残高だけで判断せず、これから先の出費の予定とあわせて考えておきたいところです。たとえば、子どもの進学や車の買い替えなど、数年以内に大きな出費がありそうなら、その分は別に分けて準備しておきましょう。
3. 【貯蓄4000万円以上の世帯】二人以上の世帯の15.2%、年間収入は837万円
階級別の年間収入から、貯蓄が多い世帯の収入を見てみましょう。
3.1 貯蓄4000万円以上の世帯の割合と年間収入
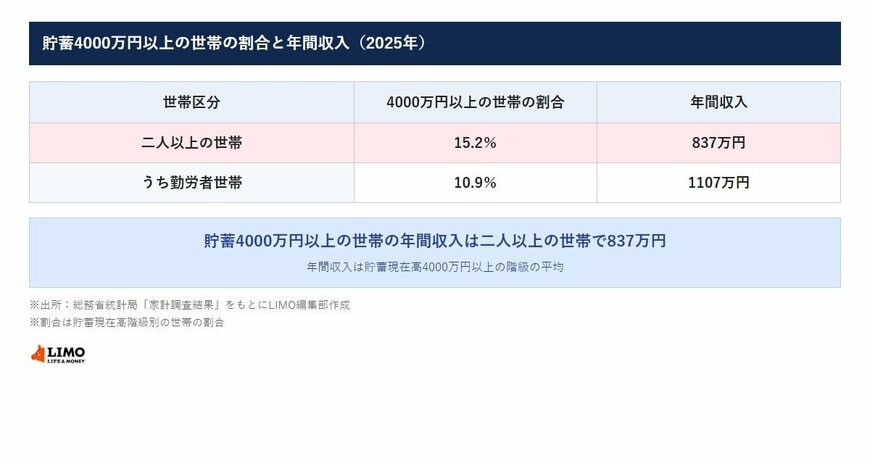
- 二人以上の世帯:割合15.2%、年間収入837万円
- 勤労者世帯:割合10.9%、年間収入1107万円
年間収入は、二人以上の世帯で837万円、勤労者世帯で1107万円です。
収入が多いほど貯蓄に回せる余力は生まれやすいものの、それだけで貯蓄の金額が決まるわけではないでしょう。
3.2 貯蓄現在高階級別の年間収入一覧表(二人以上の世帯・主な階級)
- 1000〜1200万円未満:681万円
- 1600〜1800万円未満:733万円
- 1800〜2000万円未満:762万円
- 2000〜2500万円未満:688万円
- 3000〜4000万円未満:753万円
- 4000万円以上:837万円
二人以上の世帯では、1800〜2000万円未満の階級の年間収入が762万円、2000〜2500万円未満の階級が688万円でした。貯蓄の階級が上がるにつれて、年間収入もそろって増えるとは限らないようです。
貯蓄の金額には、年間収入だけでなく、働いてきた年数や退職金、毎月の支出の大きさなども関わってきます。年間収入が平均的でも、長い時間をかけてこつこつと貯蓄を増やしてきた世帯もあるでしょう。
収入を急に増やすのは難しくても、支出の使い方や貯蓄を続ける期間は、自分で工夫できる部分といえそうです。貯蓄の多い世帯の数字は、遠い目標としてではなく、続けることの大切さを考えるきっかけとして読んでみてください。
4. 【冬のボーナスの時期に】使い道より先に、貯蓄に回す金額を決めておく
これから年末にかけては、冬のボーナスを受け取る人もいるでしょう。まとまったお金が入る月は、貯蓄を増やすきっかけにもなります。
4.1 ボーナスは受け取ったら先に分けておく
ボーナスが入ると、旅行や家電の買い替えなどに使いたくなるかもしれません。使い道を考える前に、貯蓄に回す金額を決めて別の口座に移しておくと、残ったお金で気持ちよく予定を立てられるでしょう。