

2. 付加保険料を納められる人は?第1号被保険者と65歳未満の任意加入者で、国民年金基金の加入員は対象外
日本年金機構「付加保険料の納付」によると、付加保険料を納められるのは、国民年金第1号被保険者と、65歳未満の任意加入被保険者です。会社員や公務員などの厚生年金の加入者は対象になりません。
第1号被保険者でも、次の人は付加保険料を納められないとされています。
- 【保険料の免除・猶予を受けている人】法定免除、全額免除、一部免除、納付猶予、学生納付特例
- 【国民年金基金の加入員】付加年金と国民年金基金は同時に加入できない
一方で、産前産後免除と育児免除の期間は、免除を受けていても付加保険料を納められます。個人型確定拠出年金(iDeCo)とは同時に加入できますが、拠出限度額によっては併用できない場合があるとされています。
3. 60歳からの5年間で比べると?任意加入は年約10万5900円、付加保険料は年1万2000円増える
20歳から60歳までに保険料を納めた月数が480か月に届かない人は、60歳から65歳になるまで国民年金に任意加入できます。任意加入している間は、付加保険料も納められます。
60歳から5年間(60か月)納めた場合を、令和8年度の保険料と年金額で比べました。
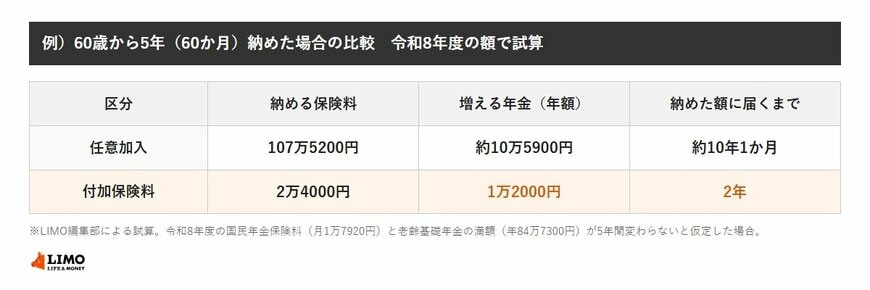
- 【任意加入・60か月】保険料107万5200円、増える老齢基礎年金は年約10万5900円、納めた額に届くまで約10年1か月
- 【付加保険料・60か月】保険料2万4000円、増える付加年金は年1万2000円、納めた額に届くまで2年
増える年金の額は任意加入のほうが約9倍大きく、納めた額に届くまでの年数は付加保険料のほうが約5分の1で済みます。両方を合わせると、5年間の保険料は109万9200円、増える年金は年約11万7900円です。
※試算の前提:令和8年度の国民年金保険料(月1万7920円)と老齢基礎年金の満額(年84万7300円)が5年間変わらないとしています。老齢基礎年金の増額分は、満額×60か月÷480か月です。税金や社会保険料は考えていません。


