2. 夫が60歳で退職し妻が57歳なら、扶養を外れた妻の保険料は?60歳までの36か月で約64万5000円
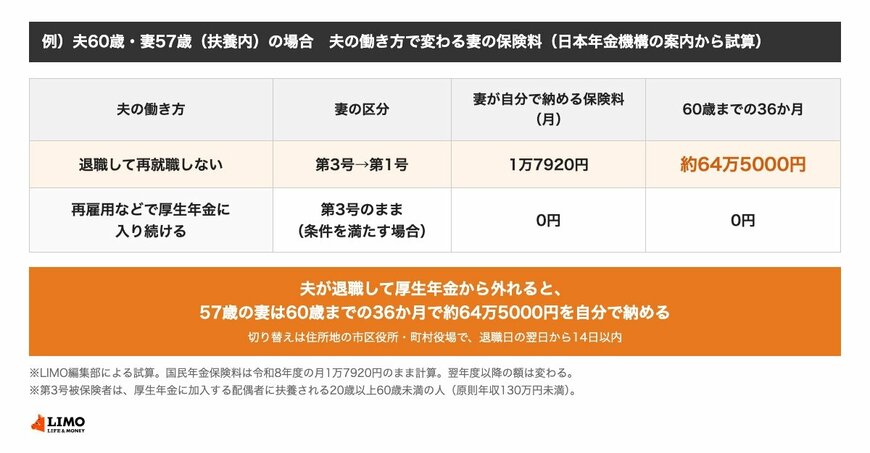
妻が57歳で第1号に切り替わり、60歳になるまで国民年金の保険料を納める場合を試算します。
- 【1か月】1万7920円
- 【1年】約21万5000円
- 【60歳までの36か月】約64万5000円
第3号のままなら自分で納める必要がなかった保険料を、60歳までの3年間で約64万5000円納める計算です。
※試算の前提:夫が60歳で定年退職して再就職せず、妻は57歳で扶養内(第3号)だったとします。妻が60歳になるまでの36か月、第1号として保険料を納めると仮定し、令和8年度の月1万7920円のまま計算しています。翌年度以降の額は変わります。
3. 夫が退職後も勤め先の社会保険に入って働くなら、扶養の妻の保険料は?条件を満たせば第3号のままで0円
日本年金機構によると、夫が引き続き健康保険・厚生年金の適用事業所に勤める場合、条件を満たせば妻は再び被扶養者となり、国民年金は第3号のまま(手続きは不要)と案内されています。
- 【夫が退職して再就職しない】妻は第1号へ。60歳までの36か月で約64万5000円(試算)
- 【夫が再雇用などで厚生年金に入り続ける】条件を満たせば妻は第3号のまま。自分で納める保険料はない
今回の例では、夫が63歳まで厚生年金に入って働けば、妻は60歳まで第3号のままとなる計算です。なお、夫が65歳以上で老齢・退職の年金を受け取る権利がある場合は、妻は第3号の対象外とされています。
4. 夫の退職後の健康保険は?任意継続なら扶養の妻も被扶養者にでき、保険料は東京で月3万7440円
協会けんぽによると、退職後の健康保険は「任意継続」「国民健康保険」「家族の健康保険(被扶養者)」の3つから選びます。国民健康保険の保険料は、世帯の人数や前年の所得で決まり、市区町村で異なります。
- 【任意継続の条件】退職日までに継続2か月以上の被保険者期間がある
- 【手続きの期限】退職日の翌日から20日以内
- 【加入できる期間】2年
- 【家族】加入と同時に、条件を満たす家族を被扶養者として手続きできる
- 【保険料(東京・40〜64歳)】標準報酬月額の上限32万円×11.70%=月3万7440円
11.70%は、令和8年度の協会けんぽ東京の健康保険料率9.85%、子ども・子育て支援金率0.23%、介護保険料率1.62%の合計です。夫が任意継続で妻を被扶養者にしても、妻の年金は第1号です。夫婦の保険料は、任意継続の月3万7440円と妻の月1万7920円で、月約5万5000円になる計算です。