

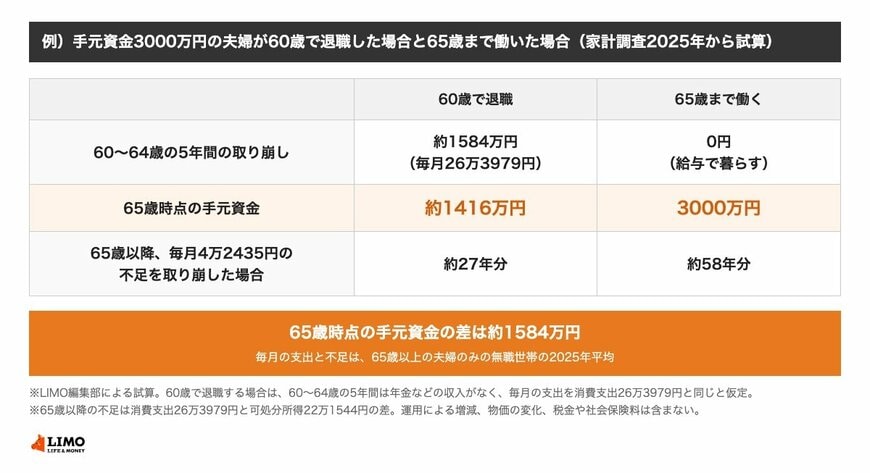
2. 65歳まで働くと、65歳時点の手元資金はいくら残る?給与で暮らせれば3000万円のままで、差は約1584万円
65歳まで働き、その間の暮らしを給与でまかなえた場合は、手元の3000万円を取り崩さずに済みます。65歳の時点では3000万円が残ります。
- 【60歳で退職】65歳時点の残りは約1416万円
- 【65歳まで働く】65歳時点の残りは3000万円
- 【差】約1584万円
働くかどうかで変わるのは、60〜64歳の5年間に取り崩す約1584万円の分です。給与で支出の半分だけをまかなえた場合は、取り崩しは約792万円で、65歳時点の残りは約2208万円になります。
※試算の前提:手元資金3000万円の夫婦。60歳で退職する場合は、60〜64歳の5年間は年金などの収入がなく、毎月の支出を65歳以上の夫婦のみの無職世帯の消費支出26万3979円と同じとしました。65歳まで働く場合は、給与で暮らしをまかない取り崩しはゼロとしました。運用による増減、物価の変化、税金や社会保険料は含みません。
3. 60歳で退職しても65歳まで働いても、65歳からの取り崩しはどれくらい続く?毎月4万2435円の不足なら約27年と約58年
65歳以上の夫婦のみの無職世帯では、消費支出26万3979円に対して、可処分所得は22万1544円です。毎月4万2435円、1年で約50万9000円が不足する計算です。
- 【60歳で退職(残り約1416万円)】毎月4万2435円の取り崩しで約27年
- 【65歳まで働く(残り3000万円)】毎月4万2435円の取り崩しで約58年
不足額は統計の平均です。実際の不足は、受け取る年金の額や暮らし方で変わります。


