3. 「貯蓄型」と「掛け捨て型」、どちらがおすすめ?
保険に関する質問でよく聞かれるのが、「貯蓄型」と「掛け捨て型」はどちらがおすすめなのか、ということ。それから、毎月の保険料はいくらまでなら適切ですか、ということ。これらに対する答えは、保険加入の目的と、種類によって異なります。
特に保険料が高いか、安いかという議論は、「貯蓄型」なのか、「掛け捨て型」なのかという前提なくしては成り立ちません。
3.1 「貯蓄型保険」は保険料が高くて当然!
「貯蓄型保険」の保険料は、保障そのものにかかる分と、貯蓄分の合計から成り立っています。
例えば、代表的な貯蓄型保険のひとつである終身保険は、途中で解約すると解約返戻金が、死亡した場合には死亡保険金がもらえます。
つまり、金額の多い少ないはさておき、何かしらの形では支払った保険料の一部が戻ってくるわけです。
言い換えれば「保険料を支払う」という行為を通じて貯蓄をしているともいえるわけで、保険料が高いのも当然。一方の「掛け捨て型保険」の場合、保険料は文字通り「掛け捨て」なので、純粋に保障分を保険料として支払っていることになります。
2/2
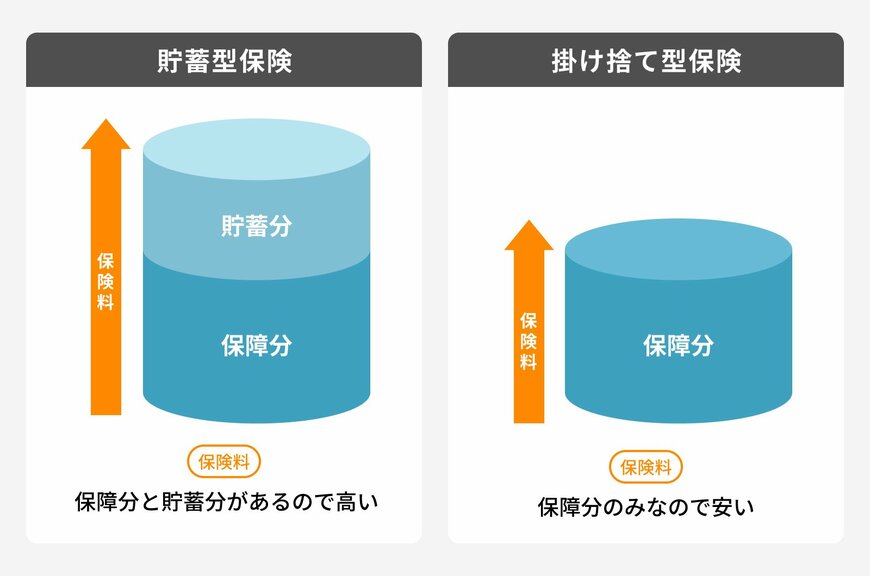
図表 貯蓄型保険と掛け捨て型保険
3.2 目的によって保険を使い分けよう
例えば、死亡保障がついている保険で考えてみると、「貯蓄型保険」である終身保険は、死亡保険金で「自分にもしものことがあった場合の遺された家族のための備え」、解約返戻金で「将来にかかる生活費のための備え」と、2つの目的を兼ねた保険といえます。
これに対し、「掛け捨て型保険」である定期保険や収入保障保険は、もしもの場合には死亡保険金がもらえる一方、解約返戻金はありません。当然、保険料は貯蓄を兼ねた終身保険のほうがぐんと高くなりますが、どちらが最適かは目的次第といえるのです。