必要な保険や保障は人それぞれです。保険に加入する目的は「遺された家族への備え」「病気や怪我への備え」「将来の生活費への備え」の3つ。貯蓄型と掛け捨て型の保険料の違い、30代のシングル・既婚それぞれで考えたい保障、見直しのタイミングや窓口で相談するときの注意点を解説します。
1. 必要な保険や保障は人それぞれ
皆さんは現在、生命保険に加入していますか? 「いずれ加入しなければと思ったまま、結局現時点で加入していない」という人は、できるだけ早いタイミングで保険の加入を検討しましょう。
とはいっても、必要な保険は人それぞれ。勧められるままにあれもこれもと無理して加入する必要はありません。
また、「もしものときのために…」と保障を手厚くするあまり、保険料が家計を圧迫するのも避けたいところ。自分の状況に合わせて必要な保険や保障に賢く加入する、ということが大切なのです。
1.1 保険加入の目的は大きく分けると3つしかない
ひとくちに保険といっても、終身保険、定期保険、収入保障保険、医療保険、がん保険、学資保険、個人年金保険など色々な種類があります。
最近では公的介護保険だけでは不安だから…と民間の介護保険に加入する人も増えているようです。このように多くの種類があることも、保険の取捨選択が難しい理由のひとつです。
でも、保険に加入する目的は、大きく分けると3つしかありません。1つ目は、「自分にもしものことがあった場合の遺された家族のための備え」。2つ目は、「自分が病気や怪我をした場合の備え」。3つ目は、「将来にかかる生活費のための備え」です。
1/2
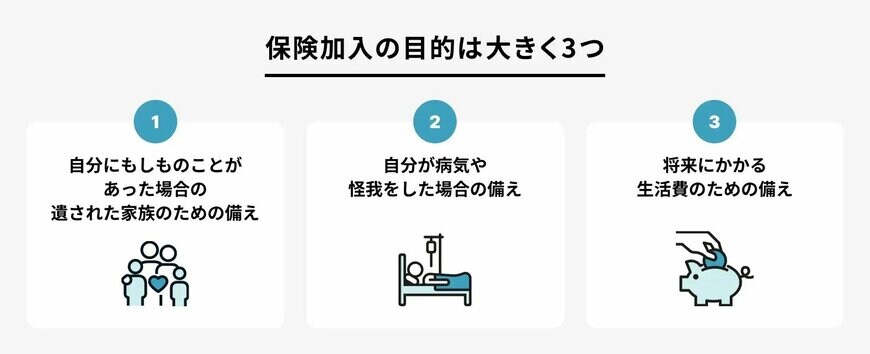
図表 保険加入の3つの目的
保険加入の目的は大きく3つ
1.自分にもしものことがあった場合の遺された家族のための備え
2.自分が病気や怪我をした場合の備え
3.将来にかかる生活費のための備え
2. 「この保険はどの目的?」と意識してチェックしてみよう
当たり前のことですが、保険は商品ごとに保障が異なります。ですから一概に「保険に加入しているから安心」と言うことはできません。
もしものことがあった場合に死亡保険金がもらえる終身保険に入っているだけでは、病気や怪我の場合に保障はされませんし、逆も然りです。
すでに保険に加入している人は、加入中の保険がこれら3つの目的のうち、それぞれどの目的を果たすためのものなのかという視点から、一度チェックをしてみましょう。目的が同じ保険に2つ、3つと加入していた、なんていう可能性もあるかもしれません。