

4. 【FPの視点】基礎控除は「3000万円+600万円×法定相続人の数」。3人なら4800万円で、1人当たりの課税価格はその約2.9倍
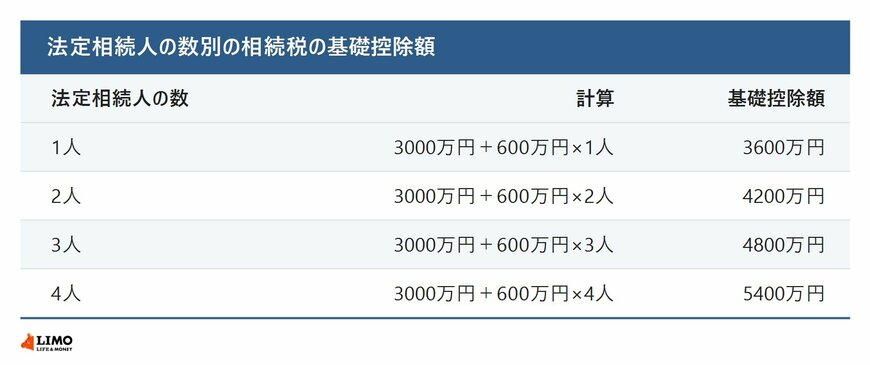
相続税がかかるかどうかの目安になるのが、基礎控除額です。国税庁のタックスアンサー「No.4152 相続税の計算」では、課税価格の合計額から基礎控除額(3000万円+600万円×法定相続人の数)を差し引いた額を「課税遺産総額」としています。
4.1 法定相続人の数別の基礎控除額
- 1人:3000万円+600万円×1人=3600万円
- 2人:3000万円+600万円×2人=4200万円
- 3人:3000万円+600万円×3人=4800万円
- 4人:3000万円+600万円×4人=5400万円
相続税がかかった人の1人当たりの課税価格1億4025万円は、法定相続人が3人の場合の基礎控除4800万円の約2.9倍です(LIMO編集部の計算)。ご家族の財産の合計が基礎控除額に近いかどうかを、一度確かめておくと、話し合いのきっかけになります。
4.2 【落とし穴】法定相続人の数は放棄があっても変わらない。生前に贈与した財産も課税価格に加わることがある
国税庁によると、基礎控除の計算に使う法定相続人の数は、相続の放棄をした人がいても、その放棄がなかったものとした場合の相続人の数です。養子は、実子がいる場合は1人まで、実子がいない場合は2人までが数に含まれます。
また、国税庁の資料の課税価格には、相続時精算課税を使って贈与された財産や、相続開始前3年以内の贈与財産も加えられています。亡くなった時点の財産だけで判断しないよう注意が必要です。相続税の計算は個別の事情で変わるため、具体的な判断は税務署や税理士に確認してください。
5. まとめにかえて
2024年(令和6年分)に相続税の申告書が出された被相続人は16万6730人で、亡くなった人の10.4%でした。相続財産は現金・預貯金等が34.9%で最も多く、有価証券は17.8%と平成27年分以降で最も高くなっています。
財産の中身が預貯金や株式などへ移るなか、どこに何があるかを家族で共有しておくことも大切です。基礎控除の計算とあわせて、ご家族の財産の全体像を確認してみてください。
※試算は、記事内に記載した統計の数値と計算式をもとにした概算です。実際の相続税額は、財産の評価や特例の適用などによって異なります。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
村岸 理美


