

4. 【試算】国家公務員の課長補佐級・勤続41年の定年退職なら「2297万2743円」
では、課長補佐級の例で退職手当を試算してみましょう。22歳で採用されてから勤め続け、2027年3月31日に62歳で定年退職する人を想定します。
※試算の前提
- 俸給月額:60歳まで42万7000円(6級73号俸)、61歳に達する年度から29万8900円
- 勤続期間:減額日の前日まで38年、退職日まで41年
- 調整額:6級の60カ月分(俸給表の改定は考えない)
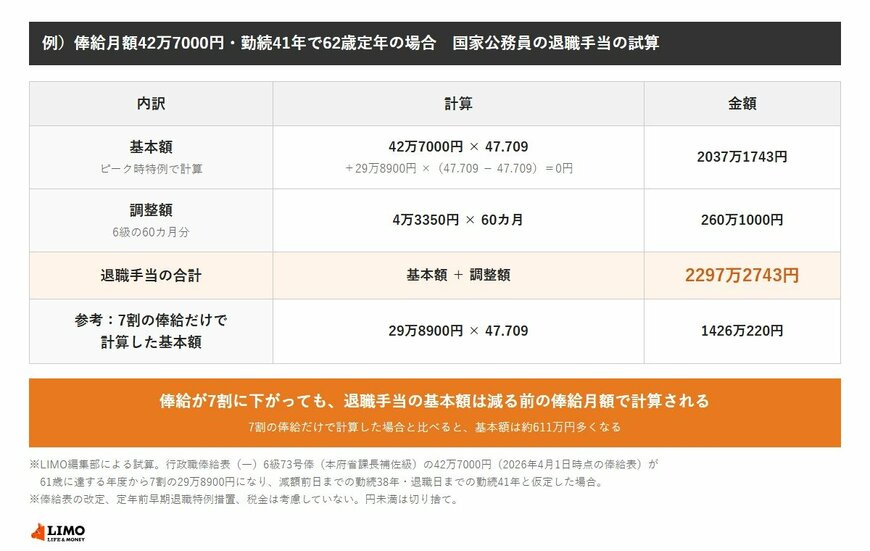
例)俸給月額42万7000円・勤続41年で62歳定年の場合、国家公務員の退職手当は2297万2743円2/2
出所:内閣官房内閣人事局「国家公務員の退職手当制度の概要」、人事院・内閣官房内閣人事局「国家公務員の60歳以降の働き方について(概要)」をもとにLIMO編集部作成
- 基本額(減額前の分):42万7000円 × 47.709 = 2037万1743円
- 基本額(減額後の分):29万8900円 ×(47.709 − 47.709)= 0円
- 調整額:4万3350円 × 60カ月 = 260万1000円
- 退職手当の合計:2297万2743円
4.1 7割の俸給だけで計算するより約611万円多い
この例では、勤続38年の時点で支給率がすでに上限の47.709に達しています。そのため、7割になった後の勤続は基本額を増やしませんが、基本額そのものは減る前の42万7000円で計算されます。
もし退職日の29万8900円だけで計算すると、基本額は1426万220円です。ピーク時特例があることで、基本額は約611万円多くなる計算です。
国家公務員の退職手当は、退職日の俸給月額に支給率を掛けた基本額と、役職に応じた調整額で決まります。60歳を過ぎて俸給が7割になっても減る前の俸給月額で計算されるため、課長補佐級の試算では2297万2743円となりました。
実際の額は、俸給の号俸や勤続期間、在職中の職務の級によって変わります。自分の見込み額は、勤務先の人事担当に確かめておきましょう。
退職手当は、受け取るときの税金まで含めて手元に残る額を考えておきたいところです。最後に、退職の前に確かめておきたい点を見ていきます。
5. 【退職前に確かめたいこと】見込み額と退職手当の税金
60歳で辞めるか、定年まで勤めるかによって、退職手当を受け取る時期や、それまでの給与の額は変わります。どちらを選ぶ場合も、退職手当と税金の両方を見ておくと判断しやすくなります。
5.1 60歳以降の働き方は情報提供を受けて選ぶ
定年の引上げにあわせて、60歳以降の任用や給与などについて職員に情報を提供し、勤務の意思を確かめる仕組み(情報提供・意思確認制度)が設けられています。人事院と内閣人事局も、そのためのパンフレットを公表しています。
ピーク時特例は、7割措置や役職定年で俸給が下がった人に使われる仕組みです。迷うときは、自分の場合の退職手当の見込み額を人事担当に試算してもらってから決めると安心です。
5.2 退職所得控除で税金は小さくなる
退職手当は「退職所得」として、ほかの所得と分けて税金を計算します。勤続20年を超える分は1年につき70万円の退職所得控除があり、勤続41年なら控除額は2270万円です。
試算の退職手当から控除額を引いて2分の1にすると、課税される退職所得は13万6000円です(1000円未満切り捨て)。
源泉徴収される所得税と復興特別所得税は6942円、住民税は1万3500円です。退職手当の額に比べると、税金はわずかで済む計算になります。
この税額で済むのは、受け取るまでに「退職所得の受給に関する申告書」を出している場合です。出していないと支給額の20.42%が源泉徴収され、確定申告で精算することになります。
6. まとめにかえて
国家公務員の退職手当は、基本額と調整額の2つで決まります。支給率は辞め方と勤続年数で変わり、定年退職なら勤続35年で上限の47.709に達します。
60歳を過ぎて俸給が7割になっても、ピーク時特例によって減る前の俸給月額で計算されます。60歳以降の働き方を考えるときは、退職手当の見込み額と税金をあわせて確かめておきましょう。
参考資料
- 内閣官房内閣人事局「国家公務員の退職手当制度の概要」
- 内閣官房内閣人事局「国家公務員退職手当支給率早見表(平成30年1月1日以降の退職)」
- 内閣官房内閣人事局「俸給月額が減額されたことがある場合の特例」
- 人事院・内閣官房内閣人事局「国家公務員の60歳以降の働き方について(概要)」
- 内閣官房内閣人事局「高齢政策」
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」
- 国税庁「No.2732 退職手当等に対する源泉徴収」
太田 彩子


