2. 応援広告の窓口は複数ある
ファン向けの応援広告は、鉄道系の広告会社などが専門の窓口を設けて受け付けています。ただし、窓口によって対応する範囲は異なります。たとえば、所属事務所への許可取りを代行してくれる窓口もあれば、申込者が自分で許可を取る必要がある窓口もあります。クラウドファンディングで集金から支払いまでまとめてできる窓口もあります。
また、集金の段階で具体的な駅名を出してはいけない、推しの写真や名前を使うには所属事務所の許可が要る、といったルールもあります。支払い後はキャンセルできない窓口も少なくないので、申し込む前に条件を比べておきましょう。
3. 代表者がお金を集めるときに気をつけたい税金
3.1 「預かったお金」と「自分のお金」を分けておく
ファンから集めたお金をそのまま広告費に払うのであれば、本来は代表者がお金を「もらった」わけではなく、お金を預かり、代わりに支払いをしているだけ、と考えられます。
ただし、個人の口座に生活費と混ぜて入れていたり、何にいくら使ったか説明できなかったりすると、代表者がもらったお金とみられるおそれがあります。
3.2 余ったお金を代表者が受け取ると「贈与」「所得」とみなされる可能性も
広告費として預かったお金の流れが不明瞭だったり、余ったお金を代表者が受け取ったり、自分のために使ったりすると、その分は代表者が「もらったお金」として、贈与税や所得税の対象とみられる可能性があります。どちらとみられるかは、集め方やお金の流れによって変わります。
贈与とみられた場合は、1月1日〜12月31日の1年間にもらった額の合計が110万円を超えると、贈与税の申告と納税が必要です(暦年課税の場合)。この合計には、同じ年にほかに贈与されたお金も含まれます。
所得とみられた場合、給与を1か所から受け取っている会社員は、給与以外の所得が年間20万円を超えると確定申告が必要です。この20万円も、副業などほかの所得と合わせて数えます。また、20万円以下で所得税の確定申告がいらない場合でも、住民税にはこの決まりがないため、お住まいの市区町村への住民税の申告が必要です(横浜市の案内など)。
応援広告の余ったお金だけで、110万円や20万円を超えることは現実的に多くないかもしれません。ただ、ほかのお金と合わせると、気づかないうちに基準を超える可能性もあるので注意しましょう。
応援広告の余ったお金を代表者が受け取った場合に、申告が必要になる基準1/1
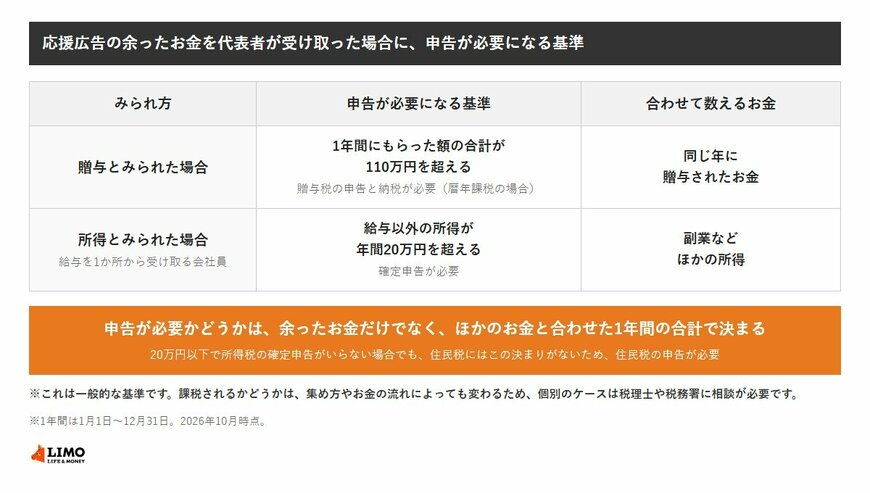
出所:国税庁「No.4402 贈与税がかかる場合」、国税庁「No.1900 給与所得者で確定申告が必要な人」、横浜市「給与以外に副収入がある場合の住民税の申告」をもとにLIMO編集部作成
※ここで紹介したのは一般的な基準です。課税されるかどうかは、集め方やお金の流れによっても変わるため、個別のケースは税理士や税務署に相談が必要です。