3. 財源の構造:3割負担の人の医療給付費に公費は入らない
では、75歳以上の負担が増えれば、現役世代の負担は本当に軽くなるのでしょうか。泉田氏が「落とし穴」と呼ぶのは、医療給付費の財源の分け方です。
75歳以上の窓口負担は、所得に応じて1割、2割、3割に分かれています。令和5年度の平均で、3割負担の人は約142万人(約7%)、2割負担の人は約388万人(約20%)です。
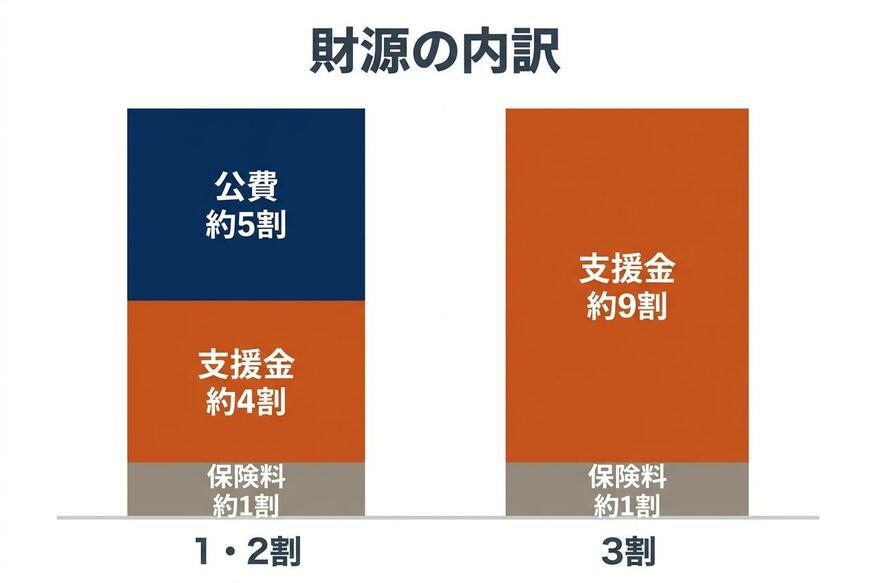
窓口が1割・2割の人の医療給付費は、本人たちの保険料が約1割、現役世代からの支援金が約4割、公費が約5割でまかなわれています。
ところが、3割負担の人の給付費には公費が入りません。保険料の約1割を除く約9割が、現役世代の支援金です。3割負担の人は「現役並み所得者」と区分され、財源の面でも公費の支えがない扱いになっているのです。
金融所得が数えられるようになると、これまで1割や2割だった人が3割の基準(住民税の課税所得145万円以上)に入ってくると考えられます。泉田氏は、改正をその構図で見ています。
「現役世代が支える人増えたなみたいな。これ構造的に窓口1割、2割の人が減って3割の人が増えるという施策じゃないですか」
3割負担の人が増えれば、公費の入らない給付費が増え、支援金で支える部分が厚くなります。病気やけがをしやすい年代の医療費を、支援金の比重の高い枠組みで支える人が増えるため、現役世代の負担はかえって増える可能性がある、というのが泉田氏の見立てです。
この経路は、厚生労働省の資料にも書かれています。3割負担の人の給付費には公費負担がなく、「『現役並み所得』の対象拡大のみを行う場合、現役世代の支援金の負担が増加することとなる」としています。
泉田氏は、3党の合意にある「配慮する」という言葉をそのまま受け取ってよいのか、疑問を投げかけます。
「これ本当にさっきの資料の額面通りを受け取っていいのかなっていうのは、ちょっとクエスチョンマークですね」
一方で、厚生労働省の2025年11月の部会資料は、逆向きの効果も示しています。新たに金融所得が数えられる人の保険料が増える分、それ以外の人の保険料負担は軽くなるとしています。75歳以上の全員の負担が増えるわけではありません。ただし、これは75歳以上の保険料の中での話で、現役世代の支援金を減らす効果ではありません。
著者
金融・経済YouTubeチャンネル「イズミダイズム」
「イズミダイズム」は、株式会社モニクルリサーチが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命でポートフォリオマネージャーや証券アナリストとしての勤務経験のある元機関投資家の泉田良輔が、プロの視点で金融や経済に関する様々なニュースの解説や、資産形成に役立つトピックをお届けします。新NISAの開始やインフレを背景に、個人の資産運用への関心が高まる中、機関投資家と個人投資家の「視点の違い」や、経済ニュースの裏側にある「構造」をロジカルに解説します。
監修者
株式会社モニクルリサーチ
代表取締役/日本証券アナリスト協会認定アナリスト(CMA)
株式会社モニクルリサーチ代表取締役。その他に株式会社モニクル取締役COO、株式会社モニクルフィナンシャル取締役COOも務める。LIMO&ファイナンス編集長。東京科学大学大学院非常勤講師。日本証券アナリスト協会認定アナリスト(CMA)。慶應義塾大学大学院システムデザイン・マネジメント研究科修了(同研究科最優秀賞受賞)
1. 経歴
2013年に株式会社ナビゲータープラットフォーム(現:株式会社モニクルリサーチ)を原田慎司(現同社取締役)らとともに共同創業。2013年に個人投資家向け金融経済メディア「Longine(ロンジン)」を立ち上げ、編集長に就任。Longineの立ち上げの経緯はBloombergにおいて「体力勝負アナリスト辞めます、元外資マン個人に長期投資指南」として掲載され大きな反響を呼ぶ。投資情報のサブスクモデルを確立する。その後、株初心者向けネットメディア「株1」、2015年にはくらしとお金の経済メディア「LIMO」の前身となる「投信1」を立ち上げる。2026年6月に専門家と実務家が情報発信をする金融経済ニュースサイト「LIMO&ファイナンス」を立ち上げ編集長に就任。
それ以前は、日本生命・国際投資部で外国株式ファンドマネージャー、フィデリティ投信・調査部や運用部にて10年に渡ってインターネット、電機(半導体・民生・産業エレクトロニクス)、機械(ロボットやセンサー企業中心)といったテクノロジーセクターの証券アナリストや中小型株ファンドのアシスタント・ポートフォリオ・マネージャー(最年少で就任)として従事。
2. 専門・研究領域
慶応義塾大学商学部卒業。国際金融及びコーポレート・ガバナンスを専攻。アジア通貨危機、昭和金融恐慌などの金融パニックのメカニズムを金融政策や金融機関への規制の観点から研究。それらの内容は「昭和金融恐慌からの教訓 平成恐慌になにをどう生かすべきか」(三田商学研究学生論文集)として発表。
3. 著書
・『機関投資家だけが知っている「予想」のいらない株式投資』(ダイヤモンド社)
・『テクノロジーがすべてを塗り変える産業地図』(クロスメディア・パブリッシング)
・『銀行はこれからどうなるのか』(クロスメディア・パブリッシング)
・『Google vs トヨタ 「自動運転車」は始まりにすぎない』(KADOKAWA)
・『日本の電機産業 何が勝敗を分けるのか』(日本経済新聞出版社)
4. 寄稿や講演他
「日経BizGate」での連載「泉田良輔の新・産業鳥瞰図」や「現代ビジネス」、「東洋経済オンライン」、「プレジデント」などへの寄稿や対談も多数。対談記事例としては「【未来予想】ブロックチェーン革命が、「半沢直樹」の世界に終わりを告げる」や「【未来予想】アマゾンとビットコインが、次世代の「銀行」になる理由」(いずれもNewsPicks)、「米独に遅れる日本の自動運転、自動車も電機の二の舞に?」(週刊ダイヤモンド)。海外ジャーナリストからインタビューされることも多く、Financial TimesやThe Economist、Bloombergにおいて自動車や金融業界についての国内外産業動向コメントも発信している。
講演会や動画での情報発信も盛んに行っており、NewsPicksのTHE UPDATE、日経ビジネススクール、慶應丸の内キャンパス、慶應義塾SDM、アカデミーヒルズなどでも講義を行う。またNewsPicksのNewSchoolではプロジェクトリーダーとして「本当に初心者のための資産運用」を開催。