

亡くなった家族が保険料を納めていなかった場合、遺族年金は受け取れないのではないかと、心配する方もいるのではないでしょうか。遺族年金には、亡くなった人の保険料の納付状況を確認する「保険料納付要件」があります。
日本年金機構によると、原則は、死亡日の前日に、保険料納付済期間(免除期間を含む)が国民年金加入期間の3分の2以上あることです。死亡日が令和18年3月末日までなら、亡くなった人が65歳未満のとき、直近1年間に未納がなければよいという特例もあります。老齢年金の受給資格を満たした人は、25年以上の要件になります。
この記事では、遺族年金の亡くなった人の要件と、保険料納付要件の原則と特例、25年以上の加入で受け取れる場合、具体例を確認します。
1. 遺族年金は、亡くなった人の要件を満たす必要がある
日本年金機構の「遺族基礎年金(受給要件・対象者・年金額)」と「遺族厚生年金(受給要件・対象者・年金額)」によると、遺族年金は、亡くなった人が次のいずれかの要件を満たしているときに、遺族に支給されます。
1.1 遺族基礎年金は、3つのいずれかの要件
- 国民年金の被保険者である間に死亡したとき
- 国民年金の被保険者であった60歳以上65歳未満の人で、日本国内に住所を有していた人が死亡したとき
- 老齢基礎年金の受給資格を満たした人が死亡したとき
1.2 遺族厚生年金は、4つのいずれかの要件
- 厚生年金保険の被保険者である間に死亡したとき
- 厚生年金の被保険者期間に初診日がある病気やけがが原因で、初診日から5年以内に死亡したとき
- 1級・2級の障害厚生(共済)年金を受けている人が死亡したとき
- 老齢厚生年金の受給資格を満たした人が死亡したとき
このうち、保険料納付要件が付いているのは、被保険者である間の死亡などです。次に、原則の内容を確認します。
2. 原則は、死亡日の前日に、加入期間の3分の2以上が納付・免除されていること
保険料納付要件の原則は、遺族基礎年金と遺族厚生年金のページに、同じ文で書かれています。死亡日の前日に、保険料納付済期間(保険料免除期間を含む)が、国民年金加入期間の3分の2以上あることが必要です。
2.1 免除期間も、納付済みと同じ側に数える
日本年金機構のページには、保険料納付済期間に、保険料免除期間を含むと書かれています。免除の手続きをしていた期間は、納付済期間とあわせて数えられます。
加入期間別に、3分の2以上に必要な納付・免除期間と、未納が許される上限を、一覧にまとめました(編集部の計算)。
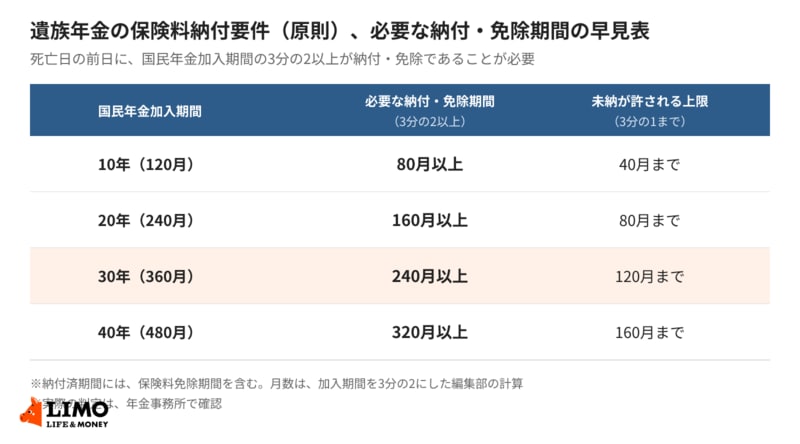
- 10年(120月):80月以上が納付・免除。未納は40月まで
- 20年(240月):160月以上が納付・免除。未納は80月まで
- 30年(360月):240月以上が納付・免除。未納は120月まで
- 40年(480月):320月以上が納付・免除。未納は160月まで
3. 特例は、直近1年間に未納がないこと
原則を満たせなくても、特例を使える場合があります。
3.1 死亡日が令和18年3月末までで、亡くなった人が65歳未満が条件
日本年金機構のページには、死亡日が令和18年3月末日までのときは、亡くなった人が65歳未満であれば、死亡日の前日に、死亡日が含まれる月の前々月までの直近1年間に、保険料の未納がなければよいと書かれています。
特例の対象は、死亡日が令和18年3月末日までで、亡くなった人が65歳未満の場合です。それ以外の場合の扱いは、年金事務所で確認してください。


