

2. パートの臨時ボーナスを足すと、扶養の年収はいくらまで?令和8年分は、給与のみなら給与収入136万円以下が配偶者控除の対象
国税庁によると、令和8年分の金額は次のとおりです。
- 【配偶者控除の対象】年間の合計所得金額が62万円以下(給与のみの場合は、給与収入が136万円以下)
- 【給与所得控除】給与等の収入金額220万円までは74万円
- 【令和7年分】合計所得金額58万円以下(給与のみは給与収入123万円以下)。給与所得控除は190万円までが65万円
給与収入136万円から給与所得控除74万円を引くと、給与所得は62万円で、ちょうど配偶者控除の上限です。ここに臨時ボーナスを足して、年間の給与の合計がどうなるかを試算します。
- 【給与125万円・賞与なし】給与所得51万円 → 配偶者控除の対象
- 【給与125万円+賞与10万円】合計135万円、給与所得61万円 → 配偶者控除の対象(136万円まであと1万円)
- 【給与125万円+賞与15万円】合計140万円、給与所得66万円 → 配偶者控除の対象外
賞与が10万円なら対象に収まりますが、15万円になると、62万円を超えます。この場合は、配偶者特別控除(配偶者の合計所得金額が62万円超133万円以下)の範囲に入ります。控除額は最高38万円で、納税者本人と配偶者の合計所得金額に応じて異なると案内されています。
※試算の前提:時給1200円のパートで、1年分の給与が125万円と仮定します。臨時の賞与(仮定)が10万円または15万円入り、給与のみで他の収入はないものとします。令和8年分(2026年分)の数字で、1〜12月の合計で判定します。
例)時給1200円のパートの給与125万円に臨時ボーナスが入った場合の配偶者控除の判定(令和8年分・国税庁の資料から試算)1/1
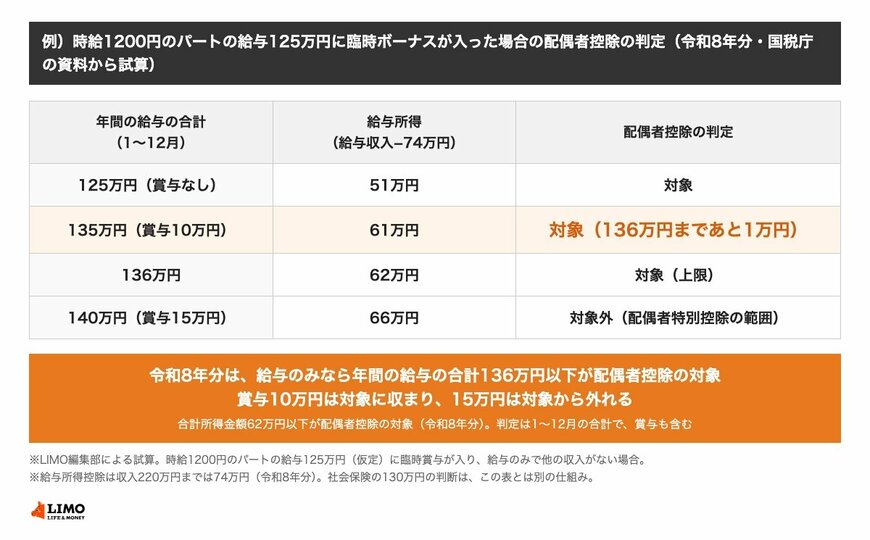
出所:国税庁「No.1191 配偶者控除」、国税庁「No.1410 給与所得控除」をもとにLIMO編集部作成
3. パートの臨時ボーナスは、社会保険の扶養ではどう見る?130万円の判断は、労働契約の内容で見込まれる年間収入が基準
厚生労働省によると、年収換算で約106万円や130万円といった収入の基準が、いわゆる「年収の壁」です。このうち130万円の壁は、被扶養者の認定のときに、次のように判断されます。
- 【見る金額】労働契約の内容(基本給・諸手当等)によって見込まれる年間収入
- 【基準】130万円未満であること
- 【あわせて】他の収入が見込まれず、主として被保険者の収入で生計を維持していると認められること
この場合は、原則として被扶養者に該当するものとして取り扱われます。税が、1〜12月に受け取った給与の合計で判断されるのに対し、社会保険は、認定のときに見込まれる年間収入で判断されます。臨時の収入がどう扱われるかは、加入している健康保険(協会けんぽ・健保組合)と、勤め先の事業主に確かめます。


