


預金保険で守られる範囲は、一般預金等なら1金融機関ごとに預金者1人当たり元本1000万円までと破綻日までの利息等とされています。預金が1000万円を超えて、銀行の窓口で運用の提案を受けたときは、預金保険で守られる範囲と、提案された商品の扱いを分けて見ておくと整理しやすくなります。
富裕層や法人のお客さまの資産運用のご相談を受けていた経験からお伝えすると、預金がどこまで守られるのかは、運用の提案を聞く前に確かめておきたいテーマです。
ここでは、預金保険機構の公表資料をもとに、預金1500万円を例にして、預金保険で守られる範囲を整理します。
また、運用の提案を受けたときに見ておきたい点も整理しますので参考にご覧ください。手数料の具体的な数字には触れず、見方だけを紹介します。
※預金保険機構「保護される預金等の範囲」「預金保険制度の基礎知識」をもとにしています。いずれも2026年11月9日に確認しました。
※1000万円までの保護の対象は、元本と破綻日までの利息等です。ここでの試算は、利息を考えず元本だけで計算しています。
1. 預金保険で守られる範囲は?決済用預金は全額、一般預金等は1金融機関ごとに元本1000万円まで
預金保険機構によると、預金保険の対象となる預金は「決済用預金」と「一般預金等」に分かれ、保護される範囲が異なります。
- 【決済用預金】全額が保護の対象。無利息・要求払い・決済サービスを提供できる、の3つの要件を満たすもので、当座預金や無利息型普通預金が当たる
- 【一般預金等】1金融機関ごとに預金者1人当たり元本1000万円までと、破綻日までの利息等が保護の対象。有利息型普通預金、定期預金、通知預金、貯蓄預金、納税準備預金、定期積金などが当たる
- 【対象外】外貨預金、譲渡性預金、金融債のうち募集債と保護預り契約が終了したものなど。他人名義(いわゆる仮名・借名)や架空名義の預金も対象外
決済用預金の「決済サービスを提供できる」という要件は、実際に口座引落としなどを使っているかどうかではなく、その預金の商品性として公共料金の引落としや給与の受取りなどに使えるかどうかで決まるとされています。
運用の提案を受ける前に、手元の預金がどちらに当たるのかを、取引している金融機関で確かめておくと安心です。
2. 預金保険の1000万円は、同じ金融機関なら口座が複数あっても預金者ごとに合算される
預金保険機構の説明では、同じ金融機関に同一の預金者が複数の口座を持つ場合、口座ごとではなく預金者ごとに合算(名寄せ)したうえで、元本1000万円までと破綻日までの利息等が保護されます。決済用預金は、口座数や残高に関わらず全額です。
- 【1つの金融機関に1500万円(一般預金等)】保護の範囲は元本1000万円まで。超える500万円は、破綻した金融機関の財産の状況に応じて支払われ、一部カットされることがある
- 【2つの金融機関に750万円ずつ(一般預金等)】どちらも1000万円以下なので、元本1500万円はすべて保護の範囲内
- 【1つの金融機関で口座を分けた場合】口座ごとではなく合算されるため、保護の範囲は合計で元本1000万円まで
※試算の前提(仮定):預金は一般預金等で、元本のみ(利息は考えない)。1人の預金者が持つ預金とします。
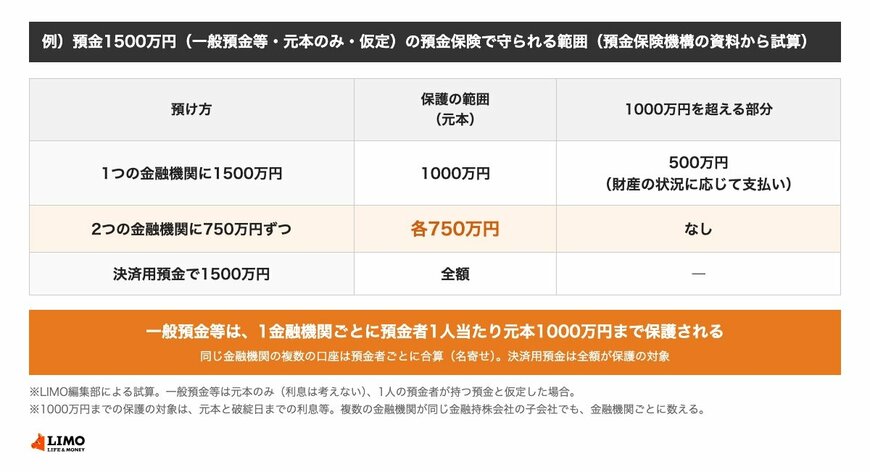
同じ1500万円でも、一般預金等を1つの金融機関にまとめるか、2つの金融機関に分けるかで、預金保険で守られる元本は1000万円と1500万円に分かれます。


