2. 副業のパソコンを減価償却すると、1年目の経費は使い始めた月で変わる
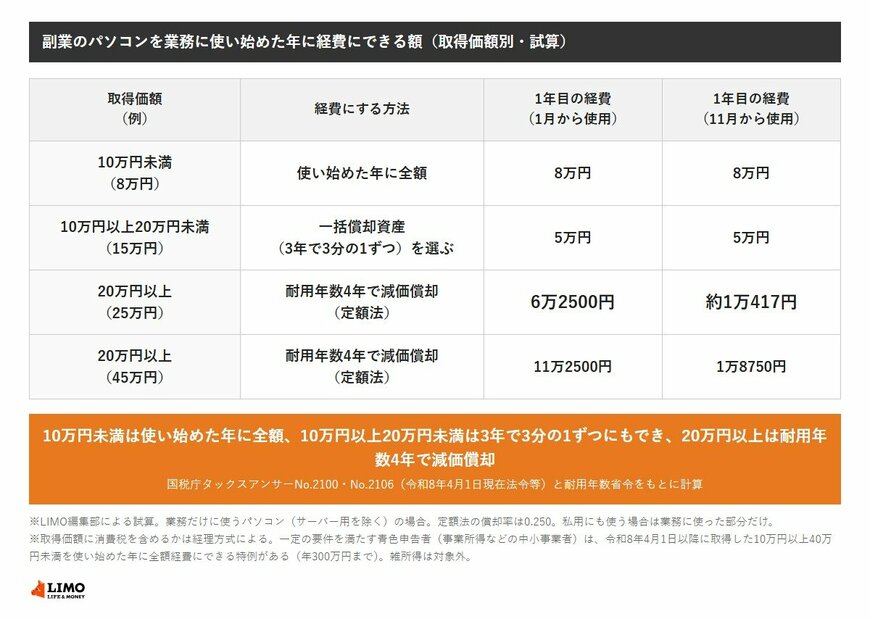
副業のパソコンの経費を、20万円以上で減価償却するときの1年目の額で見てみます。No.2106によると、定額法の各年の償却費は「取得価額×定額法の償却率」で、耐用年数4年の償却率は0.250です。年の途中で使い始めた場合は、12で割って使った月数を掛けます。
- 【25万円・1月から使用】1年目は6万2500円
- 【25万円・11月から使用】1年目は約1万417円(2か月分)
- 【45万円・1月から使用】1年目は11万2500円
同じ25万円のパソコンでも、11月に使い始めると、その年に経費にできるのは2か月分だけです。残りは翌年以降に回ります。
一方、10万円未満の全額と、一括償却資産の3分の1ずつは、使い始めた月で変わりません。8万円なら使い始めた年に8万円、15万円を一括償却資産にするなら毎年5万円を3年間です。
※試算の前提:業務だけに使うパソコンを、定額法で減価償却した場合の1年目の額。耐用年数4年・償却率0.250(減価償却資産の耐用年数等に関する省令の別表第一・別表第八)。私用にも使う場合は、このあとの章のとおり業務に使った部分だけになります。
副業のパソコンを業務に使い始めた年に経費にできる額(取得価額別・試算)1/1
出所:国税庁「No.2100 減価償却のあらまし」、国税庁「No.2106 定額法と定率法による減価償却」、e-Gov法令検索「減価償却資産の耐用年数等に関する省令」をもとにLIMO編集部作成
3. 副業のパソコンで青色申告の特例を使えるのは、事業所得などの中小事業者だけ
副業のパソコンの経費には、もう1つの扱いがあります。No.2100によると、一定の要件を満たす青色申告者は、取得価額が10万円以上40万円未満の減価償却資産を、業務に使い始めた年に全額必要経費にできます。年の合計で300万円までです。
- 【令和8年4月1日以降に取得】10万円以上40万円未満
- 【令和8年3月31日までに取得】10万円以上30万円未満
- 【取得の期限】令和11年3月31日まで
租税特別措置法第28条の2では、この特例を使えるのは、青色申告書を提出する中小事業者のうち政令で定めるもので、不動産所得・事業所得・山林所得を生む業務に使った資産に限られます。申告書に明細書を添付することも条件です。
このため、副業の所得が雑所得になる場合、この特例は使えません。国税庁のタックスアンサーNo.1500は、業務に係る雑所得の例として「副業に係る収入のうち営利を目的とした継続的なもの」を挙げています。副業の所得が事業所得か雑所得かは、業務の状況によって判定されるので、税務署や税理士に確かめましょう。
なお、10万円未満を全額経費にする扱いと一括償却資産は、所得税法施行令で雑所得を生む業務も対象になっています。