

3. 副業の「お礼」にかかる税は?所得20万円なら約2万円、21万円なら約4.2万円
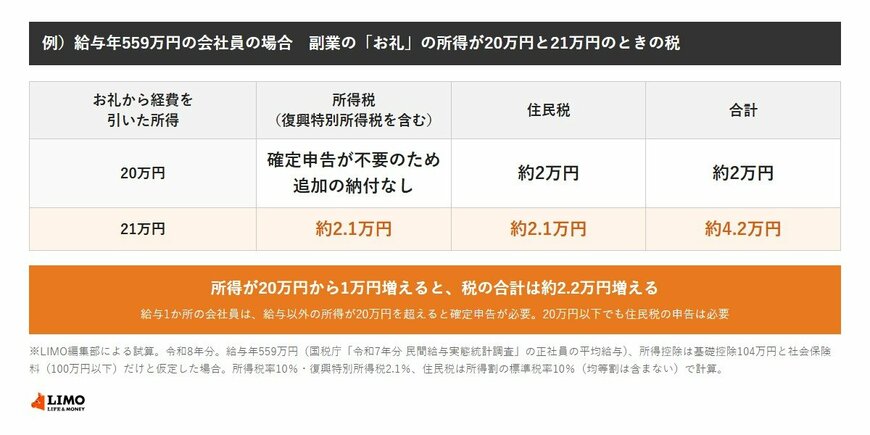
給与年559万円の会社員を例に、お礼から経費を引いた所得が20万円の場合と21万円の場合の税を試算しました。
- 【所得20万円】所得税:確定申告が不要のため追加の納付なし/住民税:約2万円/合計:約2万円
- 【所得21万円】所得税(復興特別所得税を含む):約2.1万円/住民税:約2.1万円/合計:約4.2万円
所得が1万円増えるだけで、税の合計は約2.2万円増える計算です。20万円を超えると確定申告が必要になり、所得税は20万円を超えた部分だけでなく、所得の全体にかかるためです。
※試算の前提:令和8年分。給与年559万円(給与所得約403万円)、所得控除は基礎控除104万円(国税庁「No.1199 基礎控除」の令和8年分の額)と社会保険料(100万円以下)だけとし、課税所得が195万円超330万円以下になる所得税率10%で計算。復興特別所得税2.1%を含む。住民税は所得割の標準税率10%で計算し、均等割は含まない。
4. 副業の「お礼」が20万円以下でも住民税は?市区町村への申告が必要
横浜市「給与以外に副収入がある場合の住民税の申告は…」によると、住民税は所得税と違い、所得の多少にかかわらず給与所得と合算して税額を計算します。所得税の確定申告をしなかった場合は、住民税の申告が必要です。
- 【所得税の確定申告をした】住民税の申告は不要(申告したものとみなされる)
- 【所得税の確定申告をしなかった】お住まいの市区町村に住民税の申告をする
試算の所得20万円の約2万円は、この住民税の分です。総務省「個人住民税」によると、所得割の標準税率は10%(道府県民税4%、市町村民税6%)です。
申告の手続きや期限は、お住まいの市区町村の税務の窓口で確かめられます。


