

4. 前払いした1,978円は、最初の利払日に取り戻せる
11月債で払う初回の利子の調整額1,978円は、2026年11月1日から発行日の12月9日までの38日分の利子にあたります。
最初の利払日の2027年5月1日には、実際に持っている期間が半年に満たなくても、半年分の9,500円がまるごと支払われます。前払いした1,978円はここで回収され、残りの7,522円が、発行日から最初の利払日までの実質的な利子という計算です。
つまり、調整額は払いっぱなしの手数料ではなく、利子の受け取り方をそろえるための前払いといえます。
5. 額面300万円で買うと、どうなる?
金額を増やした場合も、同じ条件で計算できます。11月債を額面300万円分買うケースです。
- 購入代金:300万1,800円
- 初回の利子の調整額:5,934円
- 払う額の合計:300万7,734円
- 利子:1回2万8,500円×4回=11万4,000円
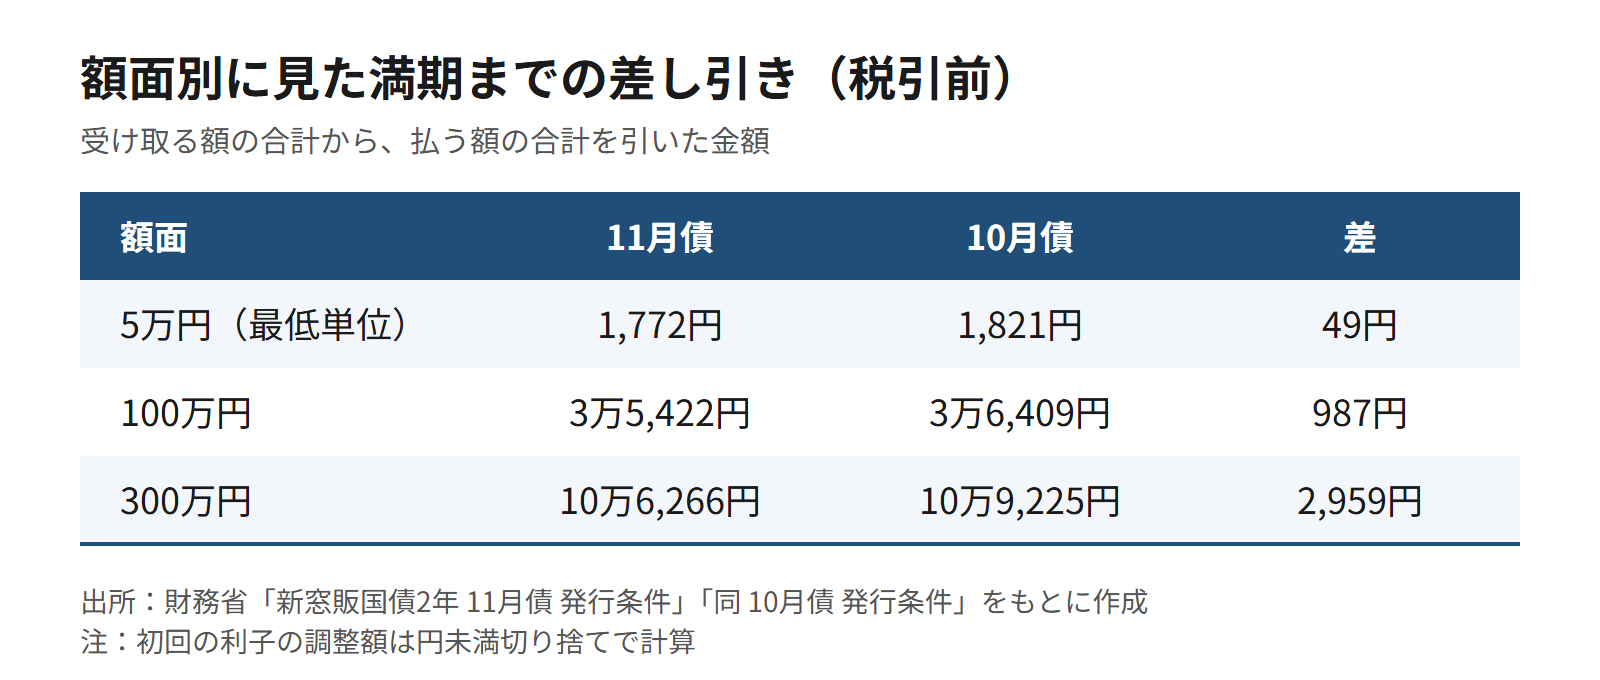
- 差し引き:10万6,266円のプラス
10月債で同じ額面300万円分を買っていた場合の差し引きは10万9,225円で、差は2,959円です。
6. 最低単位の額面5万円なら、差はわずか49円
反対に、最低の申込み単位である額面5万円で比べると、次のようになります。
- 11月債:払う額5万128円(購入代金5万30円+調整額98円)、利子475円×4回=1,900円、差し引き1,772円のプラス
- 10月債:払う額5万179円(購入代金5万70円+調整額109円)、利子500円×4回=2,000円、差し引き1,821円のプラス
差は49円です。少額で買う場合、1カ月の違いが受取額に与える影響はごくわずかといえます。
なお、どの試算も満期まで持つことが前提です。満期前に売る場合はその時の市場価格での売却となり、結果は大きく変わります。
11月債の募集期間は11月27日までですが、受付の締め切りは金融機関ごとに異なります。
7. 元債券記者の視点
個人が窓口で買える円建ての債券を年限で見渡すと、中心になっているのは3年と5年です。個人向け国債には固定3年と固定5年があり、個人向け社債も3年・5年前後の銘柄が多く見られます。
これに対して、2年以下の短いゾーンで個人向けに売り出される債券は、なかなか見かけません。2026年に入ってからの例を挙げると、国際協力機構(JICA)が2月に募集した第87回国際協力機構債券(年限2年、利率年1.256%)や、東急が4月に発行した東急株式会社第22回無担保社債(愛称:Q SKIP債、年限1年、利率年1.36%)があります。どちらもスポットの起債でした。
JICAは毎年度、個人向け債券を出していますが、年限は回によって2年・5年・10年とまちまちです。2年は2025年3月発行の第82回債(利率年0.850%)以来で、今回の第87回債では利率が年1.256%まで上がりました。Q SKIP債は、購入額にかかわらずTOKYU POINT1,000ポイントと東急線ワンデーパスがもらえる特典付きで、10万円から買える1年債という点でも珍しい商品でした。
その点、新窓販国債の2年は毎月のように募集があり、国が発行する債券を2年という短い期間で持てる、数少ない選択肢といえます。「5年や10年はお金を寝かせる期間が長すぎる」と感じる人にとっては、検討しやすい年限です。
1カ月の差で迷うより、2年という期間がお金の使い道に合っているかどうかを先に考えるほうが、選び方としては確実でしょう。
参考資料
- 財務省「新窓販国債2年 11月債 発行条件」
- 財務省「新窓販国債2年 10月債 発行条件」
- 財務省「個人向け国債 発行スケジュール」
- 独立行政法人国際協力機構「個人投資家向け債券」
- 東急株式会社「デジタル特典付個人向け社債として『Q SKIP債』を発行します」(2026年3月26日)
9. 免責事項
- 本記事は一般的な情報提供を目的としたものであり、特定の商品の売買を助言・推奨するものではありません。
- 本記事の試算は財務省が公表した発行条件にもとづく税引前の計算であり、実際の受取額は税金や金融機関の取り扱いにより異なります。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の発行条件や市場動向などをご自身でご確認の上、自己責任で行ってください。
高原 祥子


