


募集が始まった新窓販国債の2年「利付国庫債券(2年)(第490回)」は、10月債より表面利率が0.1%下がりました。
金利が下がったのなら、1カ月前に買っておけばよかったと感じる方もいるかもしれません。では、実際にどれくらい受け取る額が違うのでしょうか。
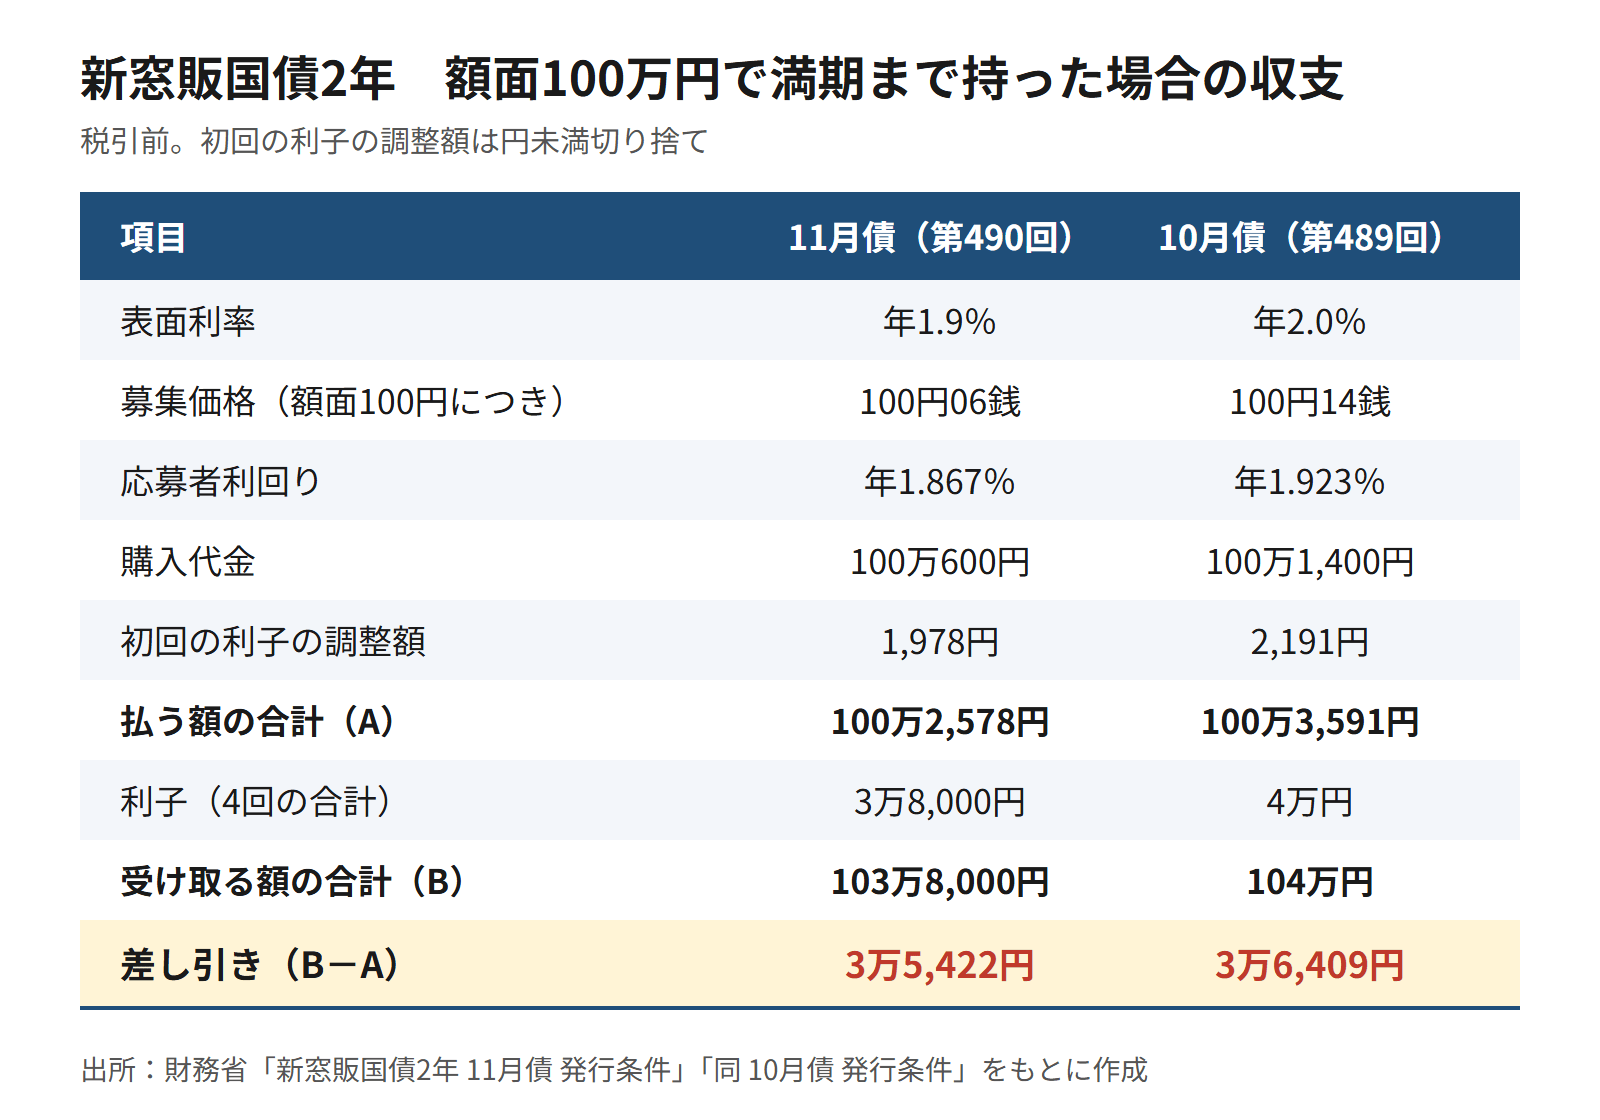
今回は、財務省が公表した2回分の発行条件をそのまま使い、額面100万円で満期まで持った場合のお金の出入りを1円単位で比べてみます。なお、試算はすべて税引前の金額で、初回の利子の調整額は円未満を切り捨てています。
1. 11月債:100万2,578円を払い、103万8,000円を受け取る
11月債の条件は、表面利率が年1.9%、募集価格が額面100円につき100円06銭です。応募者利回りは年1.867%(税引後年1.481%)で、募集期間は2026年11月4日から27日までとなっています。
額面100万円分を買う場合、窓口で払うのは次の2つです。
- 購入代金(募集価格ベース):100万600円
- 初回の利子の調整額(額面100円につき0.1978082円):1,978円
- 合計:100万2,578円
発行日の2026年12月9日から満期の2028年11月1日までに受け取るのは、半年ごとの利子4回と償還金です。
- 2027年5月1日:利子9,500円
- 2027年11月1日:利子9,500円
- 2028年5月1日:利子9,500円
- 2028年11月1日:利子9,500円と償還金100万円
- 合計:103万8,000円
受け取る額から払った額を引くと、3万5,422円のプラスです。
2. 10月債を買っていたら:100万3,591円を払い、104万円を受け取る
前回の10月債(第489回)は、表面利率が年2.0%、募集価格が額面100円につき100円14銭、応募者利回りは年1.923%でした。募集は10月28日に締め切られています。
同じく額面100万円分で計算すると、払う額は次のとおりです。
- 購入代金(募集価格ベース):100万1,400円
- 初回の利子の調整額(額面100円につき0.2191780円):2,191円
- 合計:100万3,591円
10月債の発行日は2026年11月10日、満期は2028年10月1日で、利払日は4月1日と10月1日です。
- 利子:1回1万円×4回=4万円
- 償還金:100万円
- 合計:104万円
差し引きは3万6,409円のプラスで、11月債より987円多い計算になります。
3. 表面利率の差は2,000円分、なのに開きが987円にとどまる理由
満期までに受け取る利子だけを比べると、10月債は4万円、11月債は3万8,000円で、2,000円の差があります。
それでも最終的な差が987円にとどまるのは、払う側の金額に違いがあるからです。2回分の内訳を並べると、次のようになります。
- 利子の合計:10月債が2,000円多い
- 額面を上回って払った分:10月債は1,400円、11月債は600円で、10月債が800円多い
- 初回の利子の調整額:10月債は2,191円、11月債は1,978円で、10月債が213円多い
2,000円から800円と213円を差し引くと、987円です。
ここで効いているのが、額面を上回って払った分(償還差損)です。満期に戻るのは額面どおりの100万円なので、10月債の1,400円、11月債の600円は、いずれも戻ってきません。10月債は表面利率が高い分、上乗せして払う額も大きかったわけです。
この上乗せ分を織り込んで1年あたりの利回りに直したものが「応募者利回り」で、10月債が年1.923%、11月債が年1.867%でした。表面利率では▲0.1%の差でも、応募者利回りでは▲0.056%の差にとどまるのは、この計算と同じ理屈です。
なお、持っている日数は10月債が691日、11月債が693日で、ほぼ同じです。


