

3. 森林環境税の税収は全額が森林環境譲与税として、都道府県と市町村に譲与される
浜松市の案内には、森林環境税の税収の全額が、森林環境譲与税として都道府県・市町村へ譲与されると書かれています。税収が、どのような流れで使われるかを整理します。
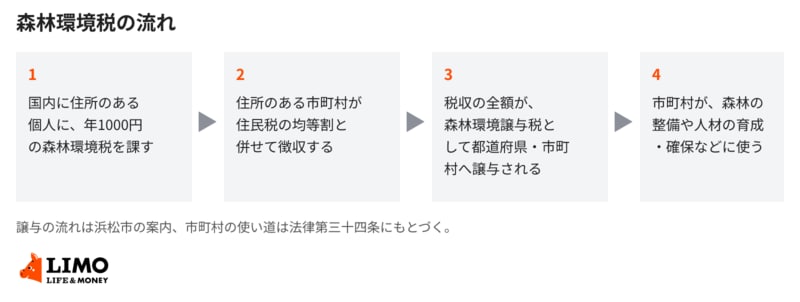
3.1 法律第三十四条は、市町村に森林の整備と、その促進に関する施策などに使うよう定めている
法律の第三十四条は、市町村は、譲与を受けた森林環境譲与税の総額を、次の施策に要する費用に充てなければならないと定めています。
- 森林の整備に関する施策
- 森林の整備の促進に関する施策(人材の育成・確保、木材利用の促進、普及啓発など)
世田谷区の案内でも、間伐等の「森林の整備に関する施策」と、人材育成・担い手の確保、木材利用の促進や普及啓発等の「森林の整備の促進に関する施策」に充てることとされています。
3.2 市町村は、決算の議会認定後に、使い道をインターネットなどで公表しなければならない
法律の第三十四条は、市町村が決算を議会の認定に付した後、使途に関する事項を、インターネットの利用その他の適切な方法により公表しなければならないとも定めています。
このため、お住まいの市町村の使い道は、市町村が公表する資料で確かめられます。
4. 森林環境税が課されるかどうかは、1月1日の住所と、前年の所得で決まる
法律の第六条は、森林環境税の賦課期日を、その年度の初日の属する年の1月1日と定めています。課される人は、1月1日に住所のある市町村で、住民税の均等割と併せて徴収されます。
非課税の判定に使うのは、前年の合計所得金額です。浜松市の案内には、1月1日現在で生活保護法の生活扶助を受けている人や、障害者、未成年者、寡婦またはひとり親に当たり、前年中の合計所得金額が135万円以下の人も、課されない人に挙げられています。
5. お住まいの市区町村の基準は、税務担当課の案内で確かめる
前年の合計所得金額の基準は、政令で定める金額によります。市区町村の案内に載っている数字を、次の点で確かめます。
- 本人の前年の合計所得金額が、いくら以下なら課されないか(扶養親族等がいない場合と、いる場合)
- 障害者、未成年者、寡婦、ひとり親に当たる場合の、135万円の基準
- 生活扶助を受けている場合の扱い
- 森林環境税の使い道の公表の場所
6. まとめ
森林環境税は、令和6年度から国内に住所のある個人に課される国税で、年額は1000円です。住所のある市町村が、住民税の均等割と併せて徴収します。
生活扶助を受けている人、障害者、未成年者、寡婦またはひとり親で前年の合計所得金額が135万円以下の人、前年の合計所得金額が政令で定める金額以下の人には、課されません。この基準額は市区町村の級地によって異なります。税収は森林環境譲与税として都道府県と市町村に譲与され、市町村は森林の整備やその促進に関する施策などに使います。
ご自身が課されるかどうかと、市町村の使い道は、お住まいの市区町村の税務担当課の案内で確かめてください。
【ご注意】この記事は、公表情報をもとにした一般的な制度の解説であり、個人の課税・非課税の判定や税務上の判断を行うものではありません。個別のご事情については、お住まいの市区町村の税務担当課にご確認ください。

参考資料
池上 翠

