

住民税の均等割と一緒に、森林環境税という税金が徴収されているのをご存じでしょうか。
森林環境税は、令和6年度から国内に住所のある個人に課される国税で、年額は1000円です。世田谷区や浜松市の案内では、個人住民税の均等割と併せて、市区町村が賦課徴収するとされています。
課されるかどうかには、前年の所得などによる制度上の区分があります。この記事では、森林環境税の仕組みと、課されない人の区分を、法律と市区町村の案内で確認します。
1. 森林環境税は令和6年度から課される国税で、年1000円を市町村が住民税の均等割と併せて徴収する
森林環境税は、森林環境税及び森林環境譲与税に関する法律にもとづく国税です。まず、法律の定めを確認します。なお、法律上の「市町村」には特別区が含まれます。この記事では、法律の説明では条文の用語にあわせて「市町村」、お住まいの自治体への案内では「市区町村」と書きます。
1.1 法律は、国内に住所を有する個人に、均等の額で年1000円を課すと定めている
法律の第三条は、この法律の施行地に住所を有する個人に対して、国が均等の額により森林環境税を課すと定めています。第五条は税率を千円としています。
賦課期日は、その年度の初日の属する年の1月1日です。第二章の森林環境税は、令和6年度以後の年度分に適用されます。
1.2 徴収は市町村が、個人の市町村民税の均等割と併せて行う
法律の第七条は、森林環境税の賦課徴収を、住所のある市町村が、個人の市町村民税の均等割などと併せて行うと定めています。世田谷区の案内には、個人住民税均等割と併せて、一人年額1000円を区が賦課徴収すると書かれています。
浜松市の案内では、年額1000円を個人市民税・県民税の均等割と併せて徴収するとしています。
1.3 東日本大震災の復興のための均等割の上乗せは、令和5年度で終了している
浜松市の案内には、東日本大震災からの復興に関し、防災・減災事業の財源確保のための均等割の引き上げ(市民税500円、県民税500円)は、令和5年度で終了したと書かれています。森林環境税は、その後の令和6年度から課税が始まりました。
2. 森林環境税が課されないのは、生活扶助を受けている人、障害者・未成年者・寡婦・ひとり親で前年の合計所得金額が135万円以下の人、前年の合計所得金額が一定額以下の人
森林環境税には、課されない人の定めがあります。法律の第四条にある3つの区分を確認します。課されない区分に当たるかどうかは、制度上の線引きであり、暮らしぶりや状況の良し悪しを示すものではありません。
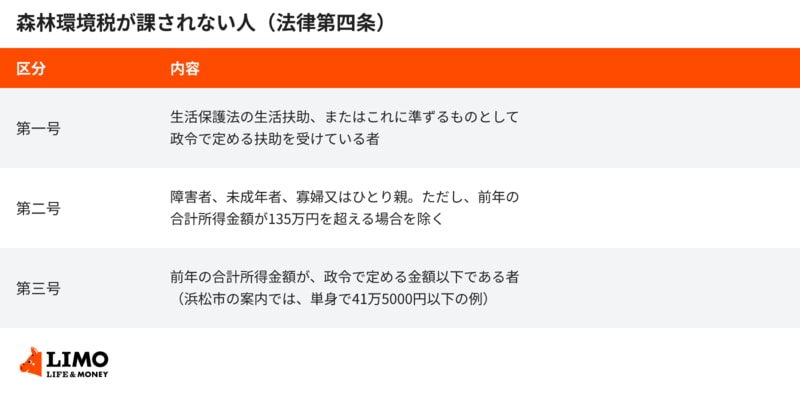
- 第一号:生活保護法の規定による生活扶助その他、これに準ずるものとして政令で定める扶助を受けている者
- 第二号:障害者、未成年者、寡婦又はひとり親(前年の合計所得金額が135万円を超える場合を除く)
- 第三号:前年の合計所得金額が政令で定める金額以下である者
各号の表記は、法律の用語のままです。
前年の合計所得金額の基準について、浜松市の案内には、前年中の合計所得金額が41万5000円以下の人は課されないと書かれています。同一生計配偶者や扶養親族がいる場合は、本人の前年中の合計所得金額が、浜松市の案内にある所定の算式で求めた額以下であれば課されません。判定は本人ごとに行われ、世帯全体の所得を合計して判定するものではありません。
この41万5000円は、浜松市の案内に載っている金額です。基準額は、お住まいの市区町村の級地によって異なります。全国一律の金額ではありませんので、ご自身の市区町村の案内で確かめてください。
森林環境税は、令和6年度から年1000円が、住民税の均等割と併せて市町村に徴収されます。生活扶助を受けている人、障害者、未成年者、寡婦またはひとり親で前年の合計所得金額が135万円以下の人、前年の合計所得金額が政令で定める金額以下の人は、法律の第四条により課されません。
ご自身が課されるかどうかは、住んでいる市区町村の税務担当課の案内で確かめられます。住民税の均等割が課されない人は、案内で森林環境税の扱いも確かめておくと、課税の有無を見通しやすくなります。
【ご注意】この記事は、法律や市区町村が公表している情報をもとにした、一般的な制度の解説です。個人の課税・非課税の判定や、税務上の判断を行うものではありません。基準額や取扱いは、お住まいの市区町村や年度によって異なる場合や、改正される場合があります。ご自身の状況については、お住まいの市区町村の税務担当課にご確認ください。
ここからは、集めた税収の使い道、森林環境譲与税の仕組み、自分の市区町村の基準を確かめる手順を見ていきます。

