2. 税務署の預金照会で問われやすい「名義預金」
相続税の申告で間違えやすいのが、亡くなった方以外の名義になっている預金の扱いです。
2.1 名義ではなく、誰のお金かで判断される
国税庁の「相続税の申告書作成時の誤りやすい事例集」では、名義にかかわらず、亡くなった方がお金を出していたことなどから本人の財産と認められるものは、相続税の課税対象になると説明しています。
家族の名義や無記名になっている預貯金、株式、投資信託なども、亡くなった方の財産と認められれば、相続税の申告に含める必要があります。
2.2 国税庁が挙げる、子ども名義の定期預金の例
同じ事例集では、父親が亡くなったあと、自宅の金庫から子ども名義の定期預金証書が見つかった例を挙げています。
- 定期預金は父親の収入から預け入れていた
- 父親が管理・運用していた
- 子どもは、この定期預金について贈与を受けたことがない
この例では、子ども名義の定期預金も父親の財産と認められるとして、相続税の申告書に記入することになるとしています。
3. 相続税の調査、2024事務年度は9512件で82.3%に申告漏れなど
続いて、国税庁が2025年12月に公表した「令和6事務年度における相続税の調査等の状況」を見ていきます。
3.1 1件あたりの追徴税額は867万円
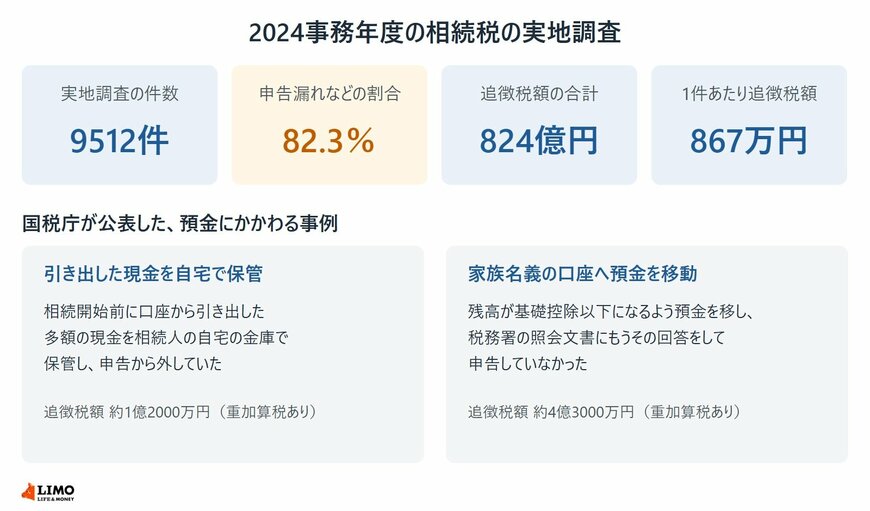
2024事務年度の相続税の実地調査は9512件で、前の事務年度の8556件から増えました。このうち申告漏れなどが見つかったのは7826件で、割合は82.3%です。
追徴税額の合計は824億円で、実地調査1件あたりでは867万円でした。
3.2 文書や電話による「簡易な接触」は2万1969件
国税庁は実地調査のほかに、文書や電話による連絡、税務署への来署依頼による面接で、申告漏れや計算誤りなどを正す「簡易な接触」も行っています。
2024事務年度の簡易な接触は2万1969件で、このうち申告漏れなどが見つかったのは5796件でした。件数はいずれも、公表を始めた2016事務年度以降でもっとも多くなっています。
3.3 国税庁が公表した、預金にかかわる2つの事例
同じ資料では、預金にかかわる次のような事例も紹介されています。
- 相続開始前に亡くなった方の口座から引き出した多額の現金を、相続人の自宅の金庫で保管し、申告から外していた
- 相続開始前に、亡くなった方の口座残高が相続税の基礎控除以下になるよう、相続人やその家族名義の口座へ預金を移し、申告をしていなかった
2つ目の事例では、税務署からの照会文書に対し、財産は基礎控除以下であるとうその回答をしていたことも明らかにされています。