

2. 銀行の本人確認、すでにある口座は確認し直す必要なし
「口座が使えなくなる」という心配に関わるのが、この点です。
2.1 改正前の方法で開いた口座もそのまま使える
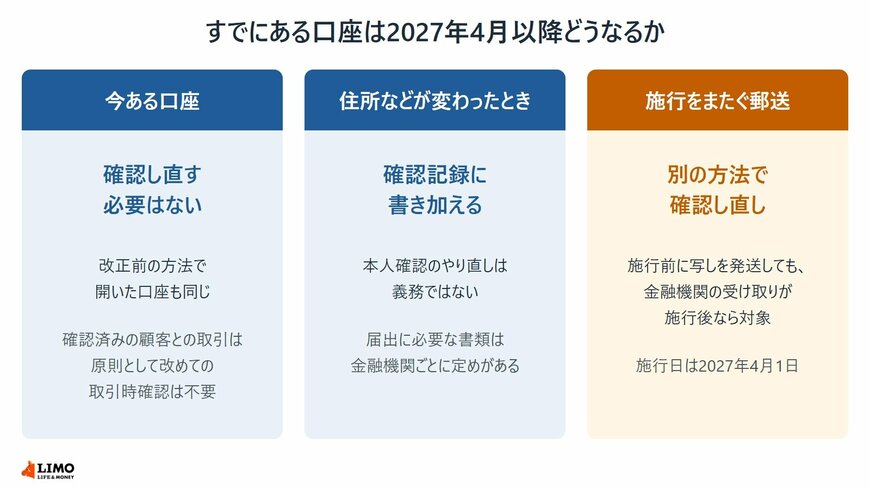
警察庁が2025年6月公布分の改正について公表した「犯罪による収益の移転防止に関する法律施行規則の改正に係るQ&A」では、今回廃止される方法で本人確認をして開いた預貯金口座について、施行後に別の方法で確認し直すことを求めるものではないと答えています。2026年3月公布分のQ&Aでも、施行前に済ませた取引時確認があれば、施行後に改めて実施し直す必要はないとしています。
また、金融機関がすでに本人確認などの手続き(取引時確認)を済ませ、その記録を保存している顧客との取引では、原則として改めて取引時確認を行う必要はありません。すなわち、ふだんの入出金や振込のたびに、ICチップを読み取られるわけではありません。
2.2 施行の直前に郵送で申し込む場合は注意
一方で、2027年4月1日をまたいで郵送で手続きをする場合は注意が必要です。2025年6月公布分のQ&Aでは、施行前に本人確認書類の写しを発送しても、金融機関が受け取ったのが施行後であれば、新しいルールのもとで別の方法により本人確認をし直す必要があるとしています。
2027年3月ごろに郵送で口座の開設を申し込む予定がある方は、早めに手続きを済ませておくことをおすすめします。
2.3 住所や氏名が変わったときも、確認のやり直しは義務ではない
同じQ&Aでは、本人確認のあとに住所などが変わった場合、金融機関は確認記録に変更の内容を書き加える必要があるものの、改めて本人確認を行う必要はないとしています。
ただし、変更の届出に必要な書類は金融機関ごとに定めがあります。届け出る前に、取引している金融機関に確認してください。
すでにある口座は確認し直す必要がなく、施行をまたぐ郵送の手続きだけは新しいルールで確認し直しになる2/3
出所:警察庁「犯罪による収益の移転防止に関する法律施行規則の改正に係るQ&A」(2025年6月公布分)、警察庁「犯罪収益移転防止法の概要」をもとにLIMO編集部作成
3. 銀行の本人確認が必要になるのは口座開設や大口の現金取引
では、どのような場面で本人確認が求められるのでしょうか。
3.1 預貯金口座の開設や「200万円」を超える現金取引
犯罪による収益の移転防止に関する法律では、金融機関で取引時確認が必要になる取引が定められています。代表的なものは次のとおりです。
- 預貯金口座の開設(預貯金契約の締結)
- 200万円を超える大口の現金取引
このほかにも対象となる取引があります。なお、金額が基準以下でも、1回あたりの金額を減らすために取引を分けていることが明らかな場合は、1つの取引とみなされます。
3.2 すでにある口座でも改めて確認される場合
確認済みの顧客であっても、なりすましの疑いがある取引や、確認したときの内容を偽っていた疑いがある取引などは、改めて取引時確認の対象になります。
窓口で取引の目的などを尋ねられることがあるのは、こうした確認が法律で求められているためです。


