

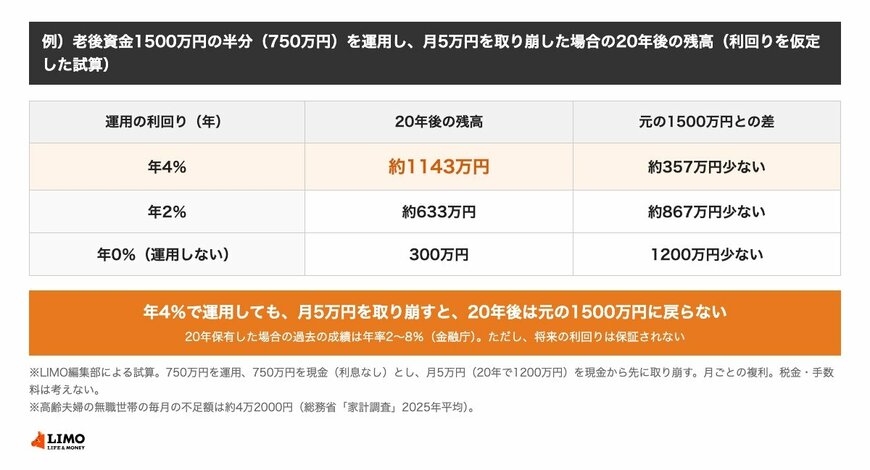
2. 老後資金1500万円の半分を運用して、月5万円を取り崩すと、20年後の残高は?年4%で約1143万円、年2%で約633万円、年0%で300万円
老後資金1500万円の半分の750万円を運用し、残りの750万円(利息なし)から、月5万円を取り崩す場合の、20年後の残高です。取り崩しは、現金から先に行い、足りなくなったら運用分から行います。
- 【年4%で運用】20年後の残高は約1143万円(元の1500万円の約76%)
- 【年2%で運用】20年後の残高は約633万円
- 【年0%(運用しない)】20年後の残高は300万円
年4%で運用しても、月5万円を取り崩すと、20年後の残高は1500万円に戻りません。運用しない場合の300万円と比べると、年4%では約843万円多く残ります。
※試算の前提:老後資金を1500万円とし、750万円を運用、750万円を現金(利息なし)とします。月5万円(20年で1200万円)を月末に取り崩し、年の利回りを12で割った月ごとの複利(年4%なら月約0.33%)で計算します。税金や手数料は考えません。
例)1500万円の半分を運用し月5万円を取り崩した20年後の残高(試算)1/1
出所:金融庁「長期・積立・分散投資とNISA制度」、総務省統計局「家計調査報告(家計収支編)2025年平均」をもとにLIMO編集部作成
3. 月5万円の取り崩しは、現実的な額?65歳以上の夫婦のみの無職世帯では、毎月の不足は平均で約4万2000円
総務省の家計調査(2025年平均)によると、65歳以上の夫婦のみの無職世帯の1か月の可処分所得は約22万1500円、消費支出は約26万4000円です。差の不足分は、平均で約4万2000円です。
- 【可処分所得(月)】約22万1500円
- 【消費支出(月)】約26万4000円
- 【不足額(月・平均)】約4万2000円
2019年の金融審議会の報告書は、毎月の不足額の平均を約5万円としています。ただし、この金額は平均から導いたもので、実際の不足額は、収入や支出、ライフスタイルによって大きく異なると、報告書が注記しています。この約5万円の対象は夫65歳以上・妻60歳以上の夫婦のみの無職世帯のため、上の2025年平均とは対象が少し異なります。


