

3. 葬式費用で差し引けないものは?香典返し、墓石・墓地、初七日など法事の3つ
国税庁は、次の費用は「遺産総額から差し引く葬式費用には該当しません」としています。
- 【香典返し】香典返しのためにかかった費用
- 【墓石・墓地】墓石や墓地の買入れのためにかかった費用や墓地を借りるためにかかった費用
- 【法事】初七日など法事のためにかかった費用
香典は遺族が受け取るもので、相続財産ではありません。相続税法基本通達13-5では、このほか「医学上又は裁判上の特別の処置に要した費用」も、葬式費用として取り扱わないとされています。
告別式と同じ日に行う初七日の法要や、会葬者への返礼品・飲食のように、葬式の費用か法事・香典返しの費用か分けにくいものもあります。こうした支払いは内容や明細によって扱いが変わることがあるため、迷うときは明細を持って税務署に確かめておくと安心です。
4. 葬式費用を差し引くと相続税はいくら減る?子2人で課税価格が相続税がかかった人の平均(1億4025万円)なら、葬式費用10万円あたり約2万円減る計算
葬式費用を差し引くと、その分だけ課税価格が下がります。減る相続税は、差し引いた額に、法定相続分に応ずる取得金額の税率の区分をかけた額が目安です。
仮に、相続人が子2人(配偶者なし)で、葬式費用を差し引く前の課税価格が、相続税がかかった人1人当たりの平均と同じ1億4025万円の場合で試算します。
- 【基礎控除額】4200万円(3000万円+600万円×2人)
- 【子1人の法定相続分に応ずる取得金額】約4912.5万円(税率20%の区分)
- 【相続税の総額(葬式費用を差し引く前)】約1565万円
- 【葬式費用10万円を差し引いた場合】約1563万円(約2万円減る)
- 【葬式費用50万円を差し引いた場合】約1555万円(約10万円減る)
※試算の前提:相続人は子2人(配偶者なし)で、法定相続分どおりに取得。葬式費用を差し引く前の課税価格は、国税庁「令和6年分 相続税の申告事績の概要」の、相続税の申告書の提出に係る被相続人1人当たりの課税価格(1億4025万円)。相続税の総額は国税庁「No.4155 相続税の税率」の速算表で計算。小規模宅地等の特例やほかの税額控除は考えていません。
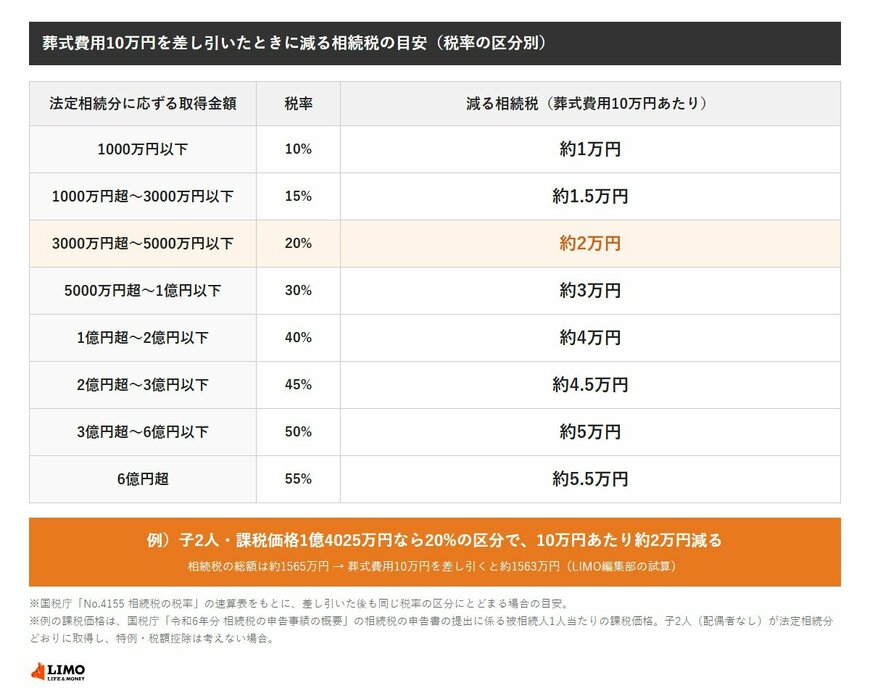
税率の区分は、法定相続分に応ずる取得金額が1000万円以下なら10%、6億円超なら55%です。同じ10万円の葬式費用でも、区分によって減る相続税は約1万円から約5.5万円まで違います。


