

3. 孫の相続税はいくら?基礎控除は孫2人も数えて5400万円、孫1人約144.9万円(相続税がかかった人の平均の課税価格を法定相続分どおりに分けた場合)
国税庁「No.4152 相続税の計算」によると、基礎控除額は「3000万円+600万円×法定相続人の数」です。国税庁「No.4132 相続人の範囲と法定相続分」のとおり、子が既に亡くなっていればその子の直系卑属が相続人になるので、代襲相続した孫も1人ずつ数え、配偶者・長女・孫2人の4人で5400万円になります。
- 【課税遺産総額】1億4025万円−5400万円=8625万円
- 【相続税の総額】約1159.4万円
- 【配偶者】約579.7万円→配偶者の税額軽減で0円
- 【長女】約289.8万円
- 【孫1人】約144.9万円(孫2人で約289.8万円)
※試算の前提:課税価格1億4025万円を、配偶者・長女・孫2人が法定相続分どおりに取得した場合。税額は国税庁「No.4155 相続税の税率」の速算表で計算し、配偶者は「No.4158 配偶者の税額の軽減」で0円としています。ほかの税額控除は考えていません。
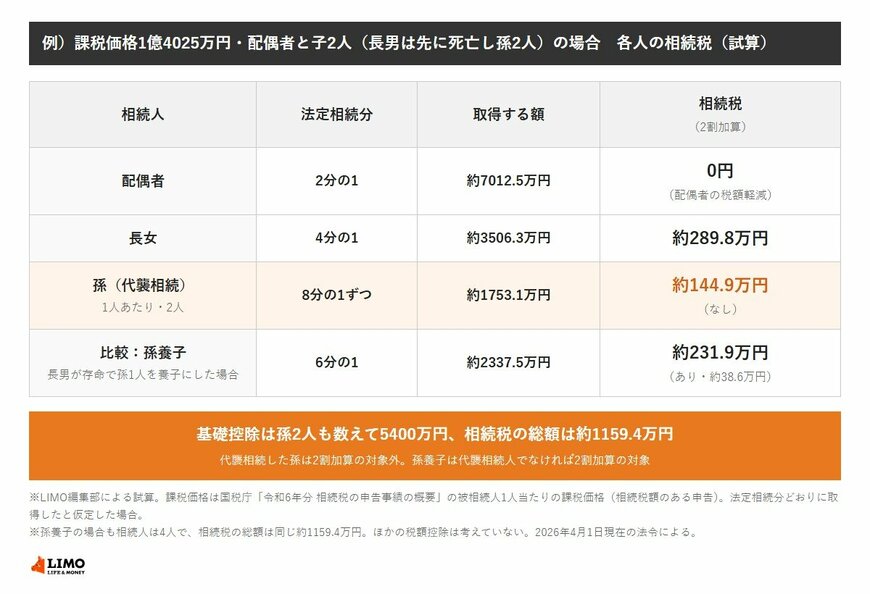
4. 孫の相続税に2割加算はかかる?代襲相続ならかからず、孫養子は対象で約231.9万円(同じ課税価格で、長男が存命で孫1人を養子にした場合)
国税庁「No.4157 相続税額の2割加算」によると、財産を取得した人が被相続人の「一親等の血族(代襲相続人となった孫(直系卑属)を含みます。)および配偶者以外の人である場合」は、相続税額の2割に相当する金額が加算されます。代襲相続した孫は、この2割加算の対象になりません。
一方、被相続人の養子になっている孫(孫養子)は、代襲相続人になっている場合を除き、2割加算の対象です。同じ課税価格で比べると次のとおりです。
- 【代襲相続した孫(8分の1)】約144.9万円(2割加算なし)
- 【孫養子(6分の1)】約193.2万円+2割加算約38.6万円=約231.9万円
※試算の前提:孫養子は、長男が存命で、被相続人が長男の子1人を養子にした場合。相続人は配偶者・長女・長男・孫養子の4人(実子がいるので養子は1人まで数える)で、子3人の法定相続分は6分の1ずつ。相続税の総額は代襲相続の場合と同じ約1159.4万円です。
孫養子でも、親である子が先に亡くなり代襲相続人になっていれば、2割加算はかかりません。


