

金利の上昇で預金の利息も少しずつ増えてきました。
かつて預金より利回りの高い置き場所として「MMF」の名前を目にすることもありましたが、円建てのMMFは2026年11月時点で取り扱いが再開されていません。
MMFやMRFのような公社債投資信託は、利回りより先に「預金とは守られ方が違う」点を押さえておきたい商品です。ここでは、資産運用業協会と預金保険機構の説明で、その位置づけを確かめます。
そのうえで、二人以上の世帯が普通預金などに置いている平均額の710万円※を、いま個人が使えるMRF、普通預金、個人向け国債(変動10年)に1年置いた場合の受取額を、税引き後で試算します。
個人向け国債は、募集を終えた10月募集分の利率を参考値として使います。11月募集分の利率は11月6日に決まり、9日から募集が始まる予定です。
※710万円は、総務省「家計調査(貯蓄・負債編)2025年(令和7年)平均結果」の二人以上の世帯の通貨性預貯金(普通預金など)の平均額です。
1. 円建てMMFはまだ買えない。個人が使えるのはMRF
円建てのMMFは、2026年11月4日時点で、個人向けに募集を始めたという運用会社の発表がありません。いま個人が預金の代わりに使える円建ての公社債投資信託は、証券会社の証券総合口座で使うMRFです。
MRFは、資産運用業協会の用語集で「証券総合口座用の投資信託で日々決算型の公社債投資信託の一つ」と説明されています。ただし預金とは違い、「元本保証ではない」商品です。
2. MMFと同じ公社債投資信託のMRFの利回りは?二人以上の世帯の普通預金などの平均710万円を1年置くと税引き後で約5.9万円、普通預金(3メガバンク・年0.5%)なら約2.8万円
ここからは、MRFの利回りで比べます。
5大証券のMRFの公表で、2026年11月2日前後の7日間の実績を年に換算した利回り(課税前)は年1.009%〜1.072%でした。5本の平均は年約1.035%です。
日本銀行は2026年9月の金融政策決定会合で、政策金利(無担保コールレート・オーバーナイト物)の誘導目標を「1.25%程度」に引き上げました。10月29〜30日の会合では、これを据え置いています。
普通預金の金利は、3メガバンク(三菱UFJ銀行、三井住友銀行、みずほ銀行)が11月2日に年0.4%から年0.5%へ引き上げました。
個人向け国債(変動10年)は、財務省が公表した10月募集分(第199回)の初回の利率が年2.05%です。10月募集分の募集はすでに終わっているため、ここでは参考値として使います。11月募集分の利率は11月6日に決まります。
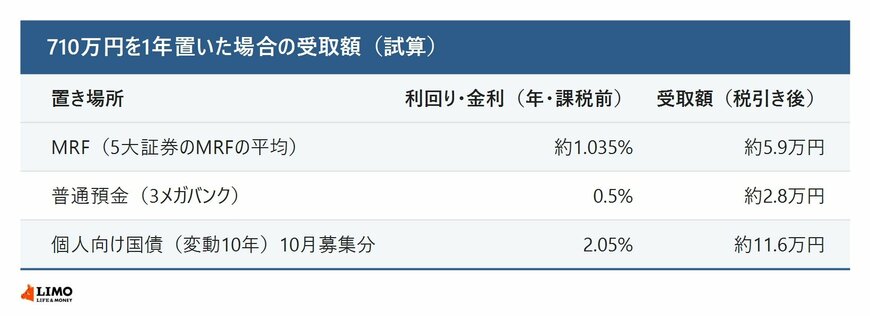
710万円をそれぞれに1年置いた場合の受取額は、次のとおりです(試算)。
- 【MRF 年約1.035%(5大証券のMRFの平均)】税引き後 約5.9万円(5本の利回りの幅では約5.7万〜6.1万円)
- 【普通預金 年0.5%(3メガバンク)】税引き後 約2.8万円
- 【個人向け国債(変動10年)年2.05%(10月募集分・参考値)】税引き後 約11.6万円(初回の利率が1年続き、そのまま持ち続けた場合)
MRFと普通預金の差は、1年で約3.0万円です。受取額が最も大きいのは個人向け国債でしたが、発行から1年間は換金できません。1年たって途中で換金すると、直前2回分の利子に相当する額(税引き後)が差し引かれます。いつでも引き出せるMRFや普通預金とは、お金の動かしやすさが違います。
※MRFの利回りは、4本が2026年10月27日〜11月2日、1本が10月29日〜11月4日の7日間の値です。
※試算の前提:元本710万円(二人以上の世帯の通貨性預貯金の平均・2025年)を1年間置いたままにした場合。利回り・金利は上記の時点の値が1年間変わらないものとし、MRFの毎月の再投資による増え方は含めません。税金は20.315%(所得税15.315%・住民税5%)で計算しています。個人向け国債(変動10年)の利率は半年ごとに見直されます。
710万円を1年置いた場合の受取額(試算)1/1
出所:各データより編集部作成


