

1.2 国民年金と厚生年金を合わせて受け取るしくみ
老齢年金ガイドによると、会社員や公務員などとして厚生年金保険に加入したことがある人には、国民年金の老齢基礎年金に加えて、厚生年金保険の老齢厚生年金が支給されます。
同資料では、平成15年4月以降の加入期間の報酬比例部分を、平均標準報酬額に1000分の5.481と加入期間の月数をかけて計算します(1年分の金額のため、12で割ると月額になります)。
平均標準報酬額は、賞与も含めた標準報酬(過去の分は今の価値に直した金額)の総額を、その加入期間で割って出す金額です。
実際には、働いている間に年収が上がったり下がったりする人もいるため、一覧はひとつの目安です。40年間を通して平均したときの年収として読むと、わが家に近い段を探しやすくなるでしょう。
2. 【老後の生活費と比べる】65歳以上の夫婦のみの無職世帯は、消費支出が月26万3979円
老後の生活費の目安として、家計調査(家計収支編)の2025年の平均(総務省統計局)を見ます。65歳以上の夫婦のみの無職世帯では、毎月の消費支出が26万3979円です。
2.1 例)夫婦の年金と、毎月の消費支出との差
家計調査では、直接税や社会保険料は「非消費支出」として消費支出とは別に集計されていて、この世帯では月3万2850円です。
※税金や社会保険料を引く前の年金と消費支出を比べるこの試算では、この分が差に入っていない点に注意が必要です。
夫が一覧の年収で40年間会社員として働き、妻は国民年金の老齢基礎年金を満額で受け取る夫婦とします。2人分の年金を合わせて、家計調査の消費支出と比べました。
- 300万円:夫婦で月19万6026円(月6万7953円足りない)
- 350万円:夫婦で月20万5161円(月5万8818円足りない)
- 400万円:夫婦で月21万4296円(月4万9683円足りない)
- 450万円:夫婦で月22万3431円(月4万548円足りない)
- 500万円:夫婦で月23万2566円(月3万1413円足りない)
- 550万円:夫婦で月24万1701円(月2万2278円足りない)
- 600万円:夫婦で月25万836円(月1万3143円足りない)
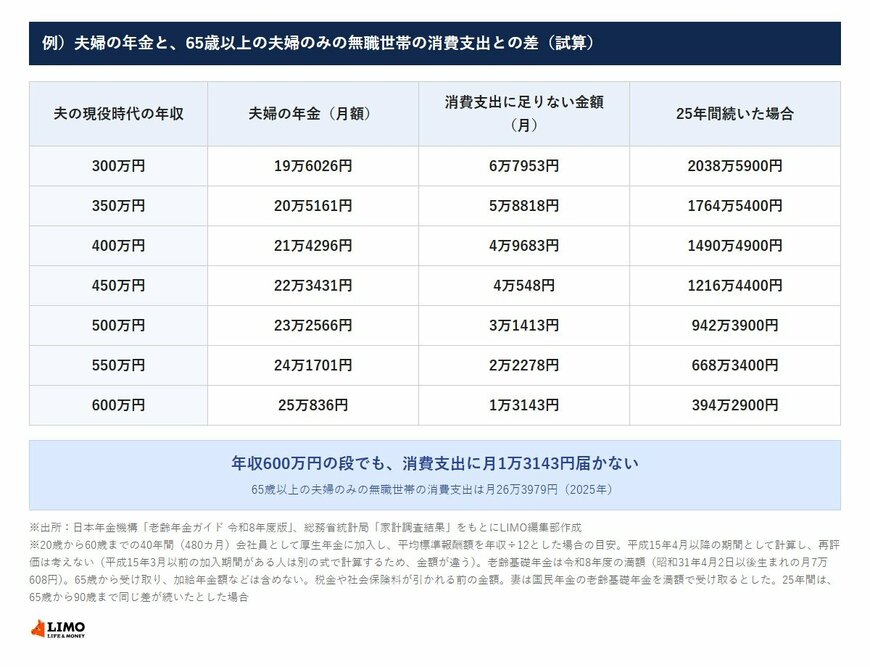
この試算では、年収600万円の段でも、夫婦の年金は消費支出に月1万3143円届きませんでした。
2.2 年金以外の収入や暮らし方でも、差の大きさは変わる
一方で、年金のほかにパートの収入や家賃収入などがある世帯では、差はその分だけ小さくなると考えられます。わが家の収入の柱がいくつあるかを、年金とあわせて整理しておくとよいでしょう。
生活費は、住まいが持ち家か賃貸か、どこに住んでいるかなどで大きく変わってきます。家計調査の数字は、わが家の支出を見直すときのひとつの物差しとして使いたいところです。
老後の生活費をどのくらいと見込むかで、準備しておきたい金額も変わってきます。いまの家計の支出を書き出し、退職後に減りそうな費用と増えそうな費用を分けて考えておくと、わが家に合った目安をつかみやすくなるでしょう。


