

2027年1月から、NISAのつみたて投資枠の年齢要件がなくなり、0歳から17歳までの子どももNISA口座を開設できるようになります。
「こどもNISA」とも呼ばれるこの仕組みは、年間60万円、総額600万円まで非課税で積み立てられます。
ただし、大人のNISAとは違い、一度口座を開いた金融機関は途中で変更できません。積み立てたお金を払い出せる時期や理由にも決まりがあります。
この記事では、こどもNISAの投資枠と大人のNISAとの違い、金融機関を選ぶ前に確認したいこと、払い出せるタイミング、0歳から積み立てた場合の試算を解説します。
1. こどもNISAとは?2027年1月から0〜17歳もNISA口座を開設できる
こどもNISAは、0〜17歳の未成年者を対象とするつみたて投資枠の通称です。令和9年(2027年)1月1日から適用されます。
【比較表】こどもNISAと大人のNISA、何が違う?1/3
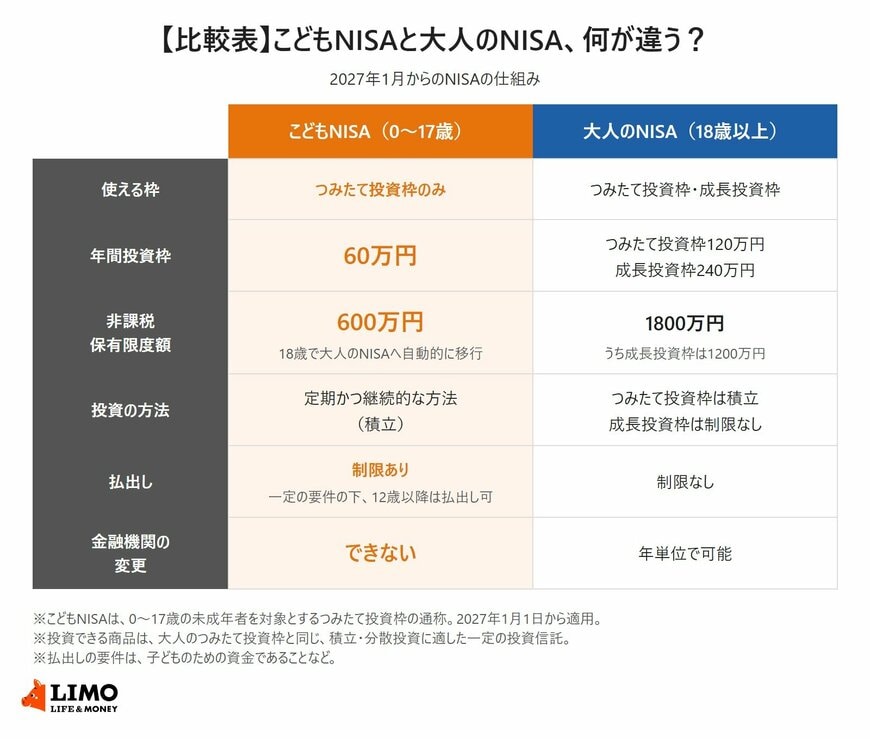
出所:金融庁「NISAを知る」、国税庁「個人の方が株式等や土地・建物等を譲渡した場合の令和8年度税制改正のあらまし」をもとにLIMO編集部作成
1.1 使えるのは「つみたて投資枠」だけ
0〜17歳の子どもが使えるのは、つみたて投資枠だけです。上場株式などに投資できる成長投資枠は使えません。
投資できる商品は、大人のつみたて投資枠と同じく、積立・分散投資に適した一定の投資信託です。投資の方法も、契約に基づき定期かつ継続的な方法、つまり積立に限られます。
1.2 年間投資枠は60万円、非課税保有限度額は600万円
1年間に投資できる金額(年間投資枠)は60万円です。毎月の積立にすると、月5万円が上限になります。
非課税で保有できる上限(非課税保有限度額)は600万円です。大人のNISAの年間投資枠(つみたて投資枠120万円、成長投資枠240万円)や非課税保有限度額(1800万円)と比べると、小さく設定されています。
1.3 18歳になると大人のNISAへ自動的に移行
子どもが18歳になると、こどもNISAの600万円の枠は、大人のNISAの1800万円の枠へ自動的に移行します。特別な手続きは必要ありません。
なお、未成年者向けの制度には、以前ジュニアNISAがありましたが、2023年末で新規の口座開設が終わっています。ジュニアNISAは原則18歳まで払い出せず、非課税期間も5年間でしたが、こどもNISAでは一定の要件の下で12歳以降の払出しが可能で、非課税期間も無期限です。
2. 途中で金融機関を変更できない。口座を開く前に確認したいこと
こどもNISAで特に注意したいのが、金融機関の変更ができない点です。口座を開く金融機関は、最初の段階でよく選んでおく必要があります。
2.1 大人は年単位で変更できるが、0〜17歳はできない
大人のNISAでは、NISA口座を開く金融機関を年単位で変更できます。一方、2027年1月からの新制度では、0歳から17歳までの未成年者は金融機関を変更できません。
「積み立てたい投資信託を今の金融機関が扱っていない」と後から気づいても、別の金融機関のNISA口座に移すことはできません。
2.2 口座を開く前に確認しておきたい3つのこと
金融機関を選ぶときは、次の3つを確認しておくと安心です。
- つみたて投資枠の対象商品の品ぞろえ:取り扱う投資信託は金融機関によって異なる
- 積立の設定:毎月の積立額や積立日を、家計に合わせて設定できるか
- 払い出すときの手続き:子どもの教育費などで払い出す際に、どのような書類や手続きが必要か
子どもが18歳になるまで同じ金融機関を使い続けることになるため、親が管理しやすいかどうかも含めて比べておきたいところです。


