2. 生命保険の相続税の非課税枠は?2人以上世帯の世帯主の死亡保険金の平均約1258万円なら、法定相続人3人で全額が枠内
国税庁「No.4114 相続税の課税対象になる死亡保険金」によると、受取人が相続人のとき、死亡保険金のうち「500万円×法定相続人の数」の非課税限度額までは相続税がかかりません。すべての相続人が受け取った保険金の合計が、この額を超えた部分が課税の対象です。
父が保険料を払っていた契約で、保険金約1258万円を子が受け取る場合、法定相続人の数ごとに次のようになります。
- 【法定相続人1人】非課税枠500万円、枠を超える部分は約758万円
- 【法定相続人2人】非課税枠1000万円、枠を超える部分は約258万円
- 【法定相続人3人】非課税枠1500万円、全額が枠内
- 【法定相続人4人】非課税枠2000万円、全額が枠内
※試算の前提:保険金は約1258万円(生命保険文化センターの調査の、2人以上世帯の世帯主の普通死亡保険金額の平均)で、1人の子がすべて受け取ると仮定しました。
死亡保険金約1258万円、保険料を払った人でかかる税金はどう変わる?1/1
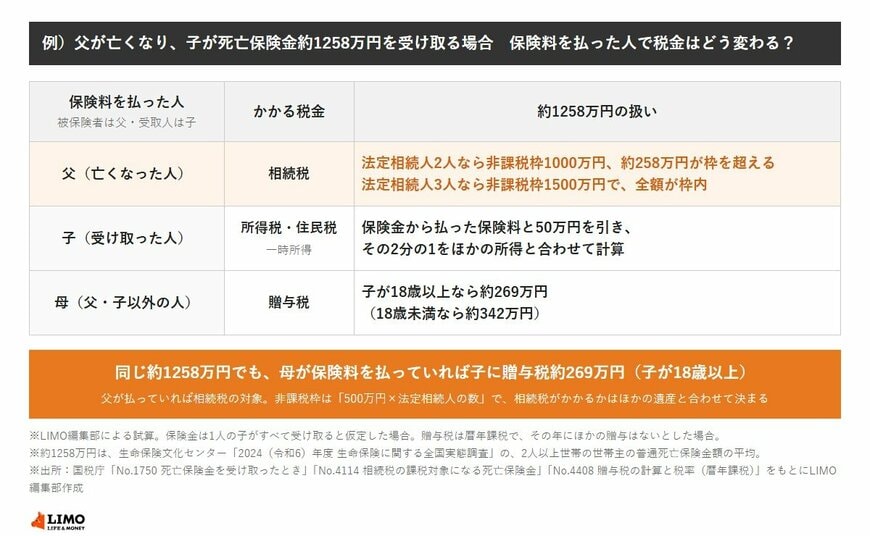
出所:国税庁「No.1750 死亡保険金を受け取ったとき」、「No.4114 相続税の課税対象になる死亡保険金」、「No.4408 贈与税の計算と税率(暦年課税)」、生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」をもとにLIMO編集部作成
枠を超えた部分も、すぐに相続税がかかるとは限りません。国税庁「No.4152 相続税の計算」によると、相続税の基礎控除額は「3000万円+600万円×法定相続人の数」で、法定相続人2人なら4200万円です。保険金の枠を超えた部分とほかの遺産を合わせて、この額を超えるかどうかで決まります。
3. 生命保険の死亡保険金に贈与税がかかるのは?母が保険料を払っていれば、約1258万円で子に約269万円(子が18歳以上)
同じ約1258万円でも、保険料を払っていたのが母なら、子は母から贈与を受けたことになります。国税庁「No.4408 贈与税の計算と税率(暦年課税)」の速算表で計算すると、次のとおりです。
- 【子が18歳以上】特例税率:(約1258万円−基礎控除110万円)×40%−190万円=約269万円
- 【子が18歳未満】一般税率:(約1258万円−基礎控除110万円)×45%−175万円=約342万円
※試算の前提:暦年課税で、その年にほかの贈与はないとしました。特例税率は、父母や祖父母などの直系尊属から、贈与を受けた年の1月1日に18歳以上の人への贈与に使います。