

4. 【試算】働き方別に見る、65歳から受け取る年金月額の目安
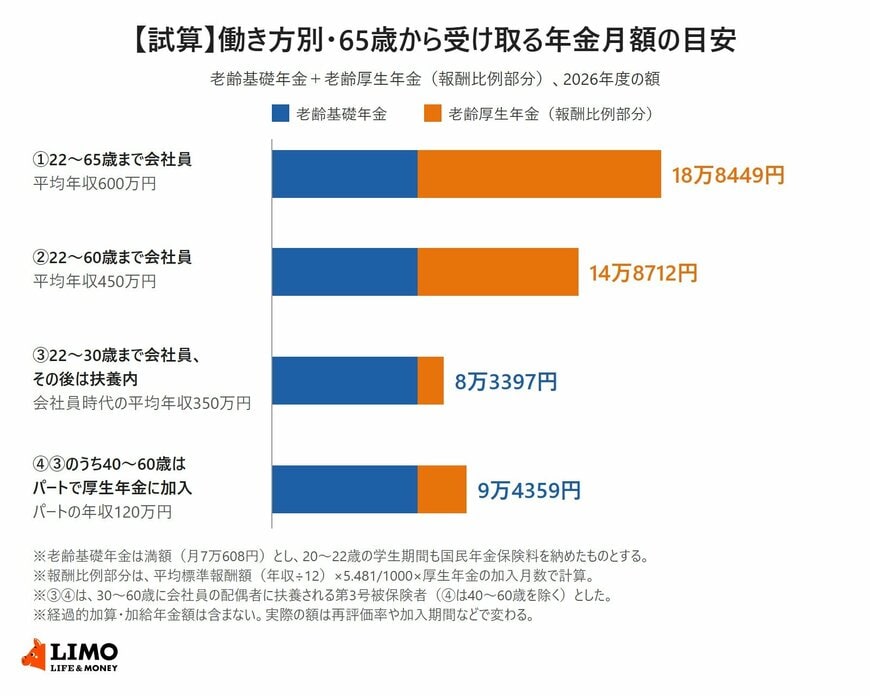
平均や分布だけでは、自分の年金額のイメージはつかみにくいものです。そこで、ありそうな働き方のモデルケースを4つ設定し、65歳から受け取る年金月額の目安を試算しました。
4.1 試算の前提
年金額は、老齢基礎年金と老齢厚生年金(報酬比例部分)の合計で計算しています。
- 老齢基礎年金:2026年度の満額で年84万7300円(月7万608円)。20〜22歳の学生期間も国民年金保険料を納めたものとする
- 老齢厚生年金(報酬比例部分):平均標準報酬額×5.481/1000×厚生年金の加入月数。平均標準報酬額は年収÷12とする
- 経過的加算や加給年金額は含めない
4.2 会社員を続けた場合:月約15万〜19万円
大学を卒業して会社員として働き続けた2つのケースです。
- ①22〜65歳まで会社員(平均年収600万円):月18万8449円(年226万1398円)
- ②22〜60歳まで会社員(平均年収450万円):月14万8712円(年178万4551円)
①は、平均年収600万円で43年間(516月)厚生年金に加入したケースで、報酬比例部分は年141万4098円です。それでも月20万円には届かず、厚生年金の受給額分布でいえば「18万円以上~19万円未満」の層に入ります。
②は、平均年収450万円で60歳まで38年間(456月)加入したケースです。年金月額は14万8712円で、厚生年金の平均月額(15万289円)とほぼ同じ水準になりました。
なお、①のように60歳以降も厚生年金に加入すると、実際には経過的加算が加わり、試算より少し多くなります。
4.3 30歳で退職し、その後は扶養内の場合:月8万円台
結婚や出産を機に30歳で会社を辞め、その後は会社員の配偶者に扶養されるケースです。
- ③22〜30歳まで会社員(平均年収350万円)、その後は扶養内:月8万3397円(年100万768円)
30〜40歳は専業主婦(主夫)、40〜60歳は扶養内でパートとして働き、30歳以降はずっと第3号被保険者だったと仮定しています。第3号被保険者の期間は保険料を納めていなくても老齢基礎年金に反映されるため、老齢基礎年金は満額の月7万608円を受け取れます。
一方、厚生年金の加入は8年間(96月)のみのため、報酬比例部分は年15万3468円(月約1万2789円)にとどまります。年金月額は8万3397円で、厚生年金の受給者のなかでも「月10万円未満」の19.0%に入る水準です。
4.4 40歳から厚生年金に加入してパートで働いた場合:月9万円台
③のケースで、40〜60歳の20年間(240月)を、勤め先の厚生年金に加入するパートとして働いた場合も試算しました。この期間は第3号被保険者ではなくなり、厚生年金の被保険者になります。
- ④③のうち40〜60歳はパートで厚生年金に加入(年収120万円):月9万4359円(年113万2312円)
年収120万円でも20年間厚生年金に加入すると、報酬比例部分が年13万1544円増え、年金月額は③より1万962円多くなりました。厚生年金に加入すると保険料の負担は生じますが、老後の年金は65歳から生涯にわたって上乗せされます。
ただし、④でも月10万円には届きません。会社員時代の年収や加入期間の短さは、年金額に長く影響することがわかります。
5. まとめ:ねんきん定期便で、自分の年金見込み額を確かめよう
厚生年金の平均月額は15万289円ですが、月10万円未満の人が19.0%、月20万円以上の人は18.8%と、受給額には大きな差があります。
今回の試算では、大学卒業後65歳まで平均年収600万円で働いても年金は月18万8449円で、月20万円には届きませんでした。30歳で退職してその後は扶養内で働いたケースでは月8万3397円、40歳からパートで厚生年金に加入すると月9万4359円です。働き方の違いが、そのまま老後の年金額の差になって表れます。
実際の年金額は、過去の年収や加入期間によって一人ひとり異なります。まずはねんきん定期便やねんきんネットで自分の年金見込み額を確かめ、年金だけで足りない分をどう準備するか、早めに考えてみませんか。
参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 日本年金機構「国民年金保険料」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」
- 日本年金機構「報酬比例部分」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
和田 直子


