
夫が早期退職を考えたとき、妻のパート収入で生活費はどこまで賄えるのでしょうか。
保険の手続きやマネーセミナーの運営を支えていた頃の経験からお伝えすると、退職後の家計は収入の額より毎月の不足額で考えると、見通しが立てやすくなります。ここでは、パートで働き続ける妻の収入と、夫の扶養を見ていきます。
試算では、妻のパート収入を厚生労働省の賃金統計から、夫婦の生活費を総務省の家計調査から取り、不足額を月・年・5年で並べます。
※妻のパート収入は、厚生労働省「令和7年賃金構造基本統計調査」の女性の短時間労働者(55〜59歳)の時給1430円に、女性の短時間労働者(年齢計)の1日の所定内実労働時間5.2時間と月の実労働日数14.4日を掛けたものです。
※生活費は、総務省「家計調査 2025年(令和7年)」の二人以上の世帯のうち、世帯主が60〜69歳の世帯(平均世帯人員2.52人)の消費支出です。夫婦のみの世帯の値ではありません。
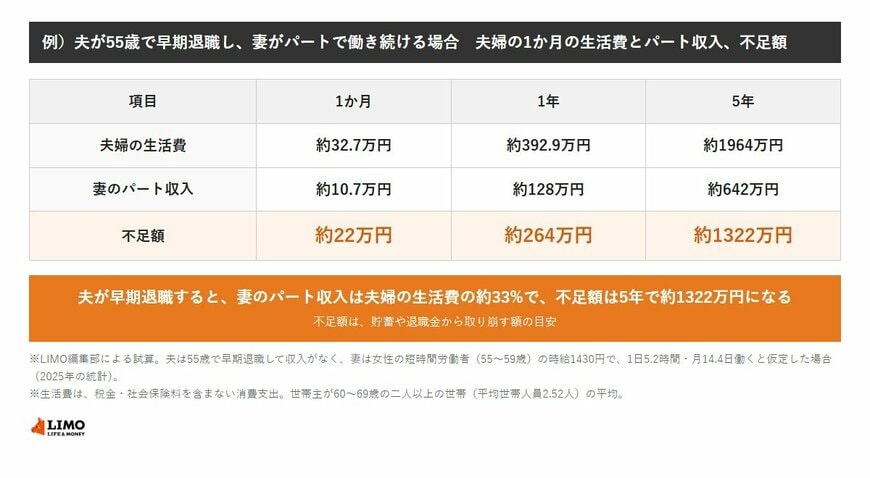
1. 早期退職したら、妻のパート収入は生活費の約33%。月約22万円足りない
厚生労働省「令和7年賃金構造基本統計調査」によると、女性の短時間労働者(55〜59歳)の1時間当たり賃金は1430円です。1日5.2時間、月14.4日働くと、パート収入は月約10.7万円、年約128万円になります。
総務省「家計調査 2025年」では、世帯主が60〜69歳の二人以上の世帯の消費支出は月32万7405円でした。早期退職後の夫婦の生活費を月約32.7万円とすると、妻のパート収入は生活費の約33%です。
- 【妻のパート収入】月約10.7万円(年約128万円)
- 【夫婦の生活費】月約32.7万円
- 【不足額】月約22万円(年約264万円、5年で約1322万円)
5年で約1322万円は、貯蓄や退職金から取り崩す額の目安です。早期退職後は、妻のパート収入だけでは生活費を賄えません。
※試算の前提:夫は55歳で早期退職して収入がなく、妻は55〜59歳のパートとして働き続ける前提です。生活費は税金・社会保険料を含まない消費支出です。
2. 早期退職した夫は、妻の扶養に入れる?目安は年収130万円未満かつ妻の年収の半分未満
日本年金機構「被扶養者」によると、健康保険の被扶養者になる収入の目安は、年間収入130万円未満です。同居の場合は、被保険者の年収の2分の1未満であることも条件になります。
- 【夫の年間収入】130万円未満(給与のみなら月10万8333円以下が目安)
- 【妻の年収の2分の1】妻の年収が約128万円なら、約64万円未満
夫に収入がなければ、この2つは満たせる形になります。ただし、夫が扶養に入れるのは、妻が勤務先の健康保険の被保険者である場合です。2026年10月1日には、短時間労働者の賃金要件(月額8.8万円以上)が撤廃されましたが、週の所定労働時間20時間以上、従業員数51人以上の企業などの要件は残っています。
令和8年4月1日以降は、労働条件通知書などの労働契約内容から、年間収入を判定する取り扱いもあります。
早期退職後の妻のパート収入だけでは、月約22万円の不足が出ます。夫が扶養に入れるかどうかは、夫の収入の額と、妻が勤務先の社会保険に入っているかで決まります。
早期退職を決める前に、不足額と扶養の条件をあわせて確かめておくと、あとの見通しが立てやすくなります。
夫が扶養に入れた場合と入れない場合で、夫の国民年金保険料がどれだけ変わるのかを、次の章で試算します。