

3. 浮いたお金を5年貯めたら?すべてなら約171.5万円、黒字の増えた分だけなら約80.6万円(試算)
世帯主の年齢の区分「55~59歳」は5年間です。教育関係費の減った分がこの5年間続いたとして、2つの場合を比べます。
- 【教育関係費の減った分(月約2.9万円)をすべて貯める】5年で約171.5万円
- 【黒字の増えた分(月約1.3万円)だけが貯まる】5年で約80.6万円
- 【差】約90.9万円
※試算の前提:総務省「家計調査 家計収支編(2025年)」の二人以上の世帯のうち勤労者世帯の、世帯主50~54歳と55~59歳の月額の差(教育関係費2万8580円、黒字1万3430円)が60か月続くと仮定し、利息は考えていません。
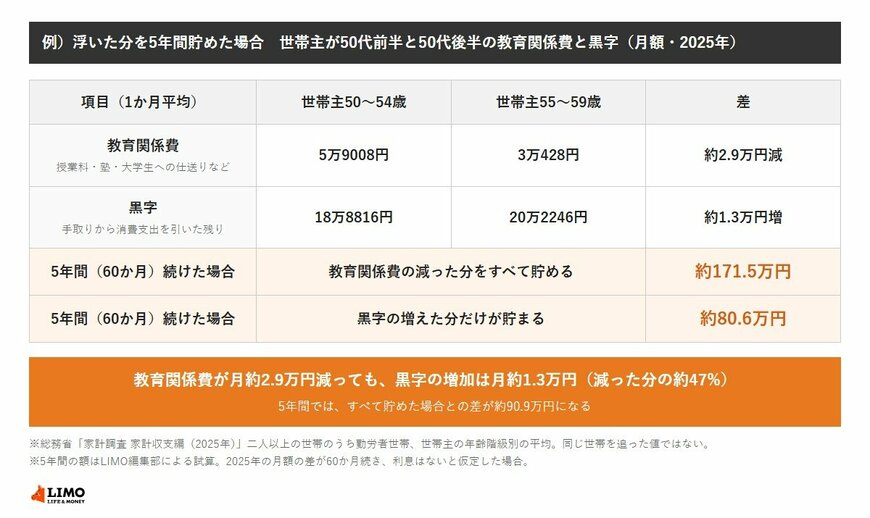
差の約90.9万円は、教育費が終わったあとの「浮いたお金」が、意識しないうちにほかの支出や手取りの減少に吸収されると、5年間で貯まらずに終わる額の目安です。
4. 浮いたお金を貯めやすいのはいつまで?世帯主が60~64歳の黒字は月約9.6万円で、55~59歳の半分以下
同じ統計で世帯主60~64歳の勤労者世帯を見ると、黒字は月9万5937円です。可処分所得が月45万180円に下がるためで、55~59歳の月20万2246円の半分以下になります。
教育関係費が減り、手取りがまだ大きく下がらない50代後半は、浮いたお金を貯蓄に回しやすい時期だと言えます。60代に入ると、同じ額を貯めるには支出をより大きく見直す必要が出てきます。


