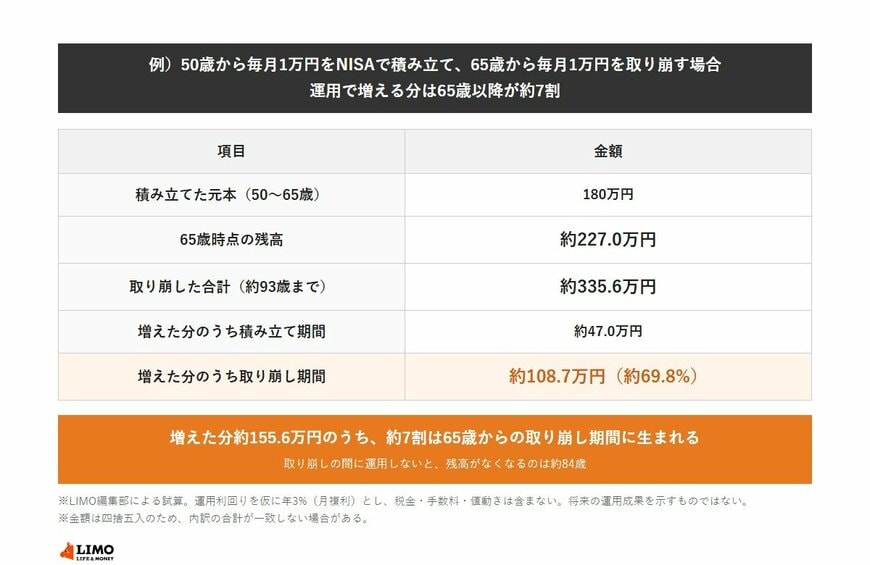
50歳からNISAを始めても、65歳までの15年では意味がないのでは、と感じる人もいるかもしれません。ただ、50歳からのNISAは、65歳で積み立てを終えたあとも、老後資金として取り崩しながら運用を続けることができます。
富裕層や法人のお客さまの資産運用のご相談を受けていた経験からお伝えすると、50歳からのNISAは、「いくら貯まるか」と同じくらい「どう使っていくか」を早めに確かめておきたいテーマです。ここでは、50歳からのNISAを、65歳からの取り崩しまで含めて整理します。
毎月1万円あたりで、65歳までに積み立てた額と、そこから取り崩す期間に増える分、取り崩し方で残高がもつ年齢がどう変わるかを試算しました。
※平均余命は、厚生労働省「令和7(2025)年簡易生命表の概況」によります。
1. 50歳からのNISAは意味がない?毎月1万円あたり65歳で約227.0万円、同じ額ずつ取り崩すと約93歳まで運用が続く
金融庁「NISAを知る」によると、2024年からのNISAは非課税保有期間が無期限です。仮に、50歳から65歳までの15年間、毎月1万円を積み立てて年3%で運用できた場合、65歳時点の残高は次のとおりです。
- 【元本】180万円
- 【65歳時点の残高】約227.0万円(増えた分は約47.0万円)
- 【65歳から毎月1万円ずつ取り崩す】残りを年3%で運用し続けると、約93歳で残高がなくなる
積み立てる期間は15年でも、取り崩す期間を含めると運用は約43年続く計算です。厚生労働省「令和7(2025)年簡易生命表の概況」の50歳の平均余命は男性32.82年、女性38.41年で、65歳まではその半分以下にあたります。
※試算の前提:毎月末に1万円を積み立て、65歳からは毎月末に1万円を取り崩します。運用利回りは仮に年3%(月複利)とし、手数料は考えていません。将来の運用成果を示すものではありません。
2. 50歳からのNISAで増える分はいつ生まれる?毎月1万円あたり約155.6万円のうち、約7割の約108.7万円は65歳からの取り崩し期間
50歳から毎月1万円を積み立て、65歳から毎月1万円を取り崩した場合、取り崩した額の合計は約335.6万円です。元本180万円との差の約155.6万円が、運用で増えた分にあたります。
- 【50歳から65歳の積み立て期間に増える分】約47.0万円(約3割)
- 【65歳から約93歳の取り崩し期間に増える分】約108.7万円(約7割)
- 【増えた分の合計】約155.6万円
増える分の多くは、積み立てを終えた65歳以降に生まれる計算です。取り崩しの期間は残高が大きいまま運用が続くため、同じ年3%でも増える金額が大きくなります。
※試算の前提:上の章と同じです。増えた分は「取り崩した額の合計-元本」、取り崩し期間に増える分は「取り崩した額の合計-65歳時点の残高」で計算しています。