

2. いらなくなった服や家具を売ったら確定申告は必要?生活に使っていた資産の売却は非課税で、1個または1組30万円を超える貴金属・宝石・書画・骨とうは課税対象
国税庁タックスアンサー No.1906によると、生活の用に供している資産(古着や家財など)の売却による所得は非課税です。確定申告は不要で、損失は生じていないものとみなされます。
国税庁タックスアンサー No.3105では、家具、じゅう器、通勤用の自動車、衣服などの生活に通常必要な動産の譲渡による所得は非課税とされています。ただし、貴金属、宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるものは、非課税の対象から除かれます。
- 【非課税】生活に使っていた衣服・家具・家電など
- 【非課税の対象から除かれる】1個または1組の価額が30万円を超える貴金属・宝石・書画・骨とう
- 【別の整理が必要】売るために仕入れたもの(生活の用に供している資産ではない)
3. フリマアプリで仕入れて売ると、確定申告は必要?売上25万円なら、必要経費が5万円以上で所得は20万円以下
売るために仕入れた物は、生活の用に供している資産ではないため、非課税の説明は当てはまりません。この場合は、売上から必要経費を引いた所得で、確定申告が必要かどうかを判断します。
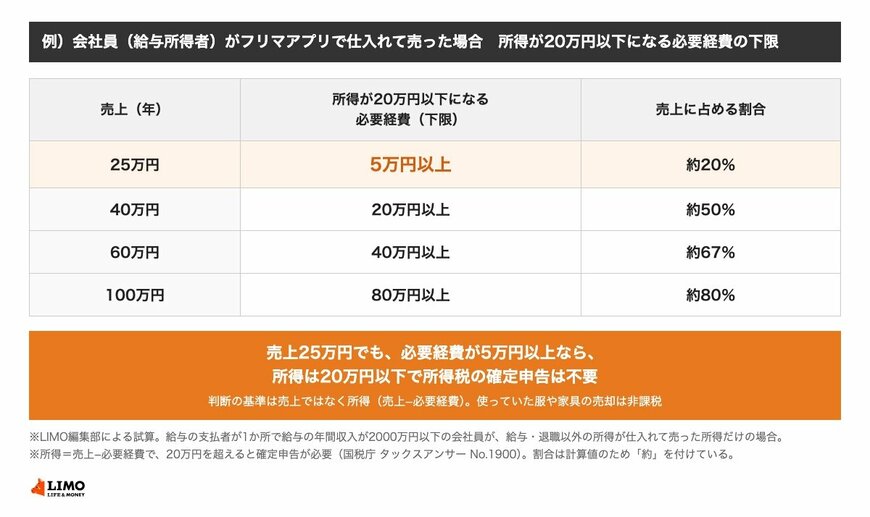
所得が20万円以下になるには、売上から20万円を引いた額以上の必要経費がかかっていることが条件です。売上別に、必要経費の下限を試算すると次のとおりです。
- 【売上25万円】必要経費5万円以上(売上の約20%)
- 【売上40万円】必要経費20万円以上(売上の約50%)
- 【売上60万円】必要経費40万円以上(売上の約67%)
- 【売上100万円】必要経費80万円以上(売上の約80%)
売上が大きくなるほど、必要経費が少ないと、所得が20万円を超えて確定申告が必要になります。
※試算の前提:給与の支払者が1か所の会社員で、給与の年間収入は2000万円以下。ほかに給与・退職以外の所得はないものとし、所得は「売上−必要経費」、20万円を超えると確定申告が必要としています。必要経費にできる範囲は、個別の取引で確かめてください。
例)フリマで仕入れて売る会社員 所得が20万円以下になる必要経費1/1
出所:国税庁「No.1900 給与所得者で確定申告が必要な人」、国税庁「No.1906 給与所得者がネットオークション等により副収入を得た場合」をもとにLIMO編集部作成


