

3. 【試算】妻の年収別・夫婦で見た手取りの増え方
次に、妻の手取りと夫の所得税の軽減額を合わせた「夫婦の手取り」で考えてみます。夫は所得税率10%、妻は東京都に住む40歳未満で、①扶養内で働く場合と、②勤務先の社会保険(健康保険・厚生年金)に加入して働く場合に分けて試算しました。
【試算】妻の年収別・夫婦で見た手取りの増え方3/3
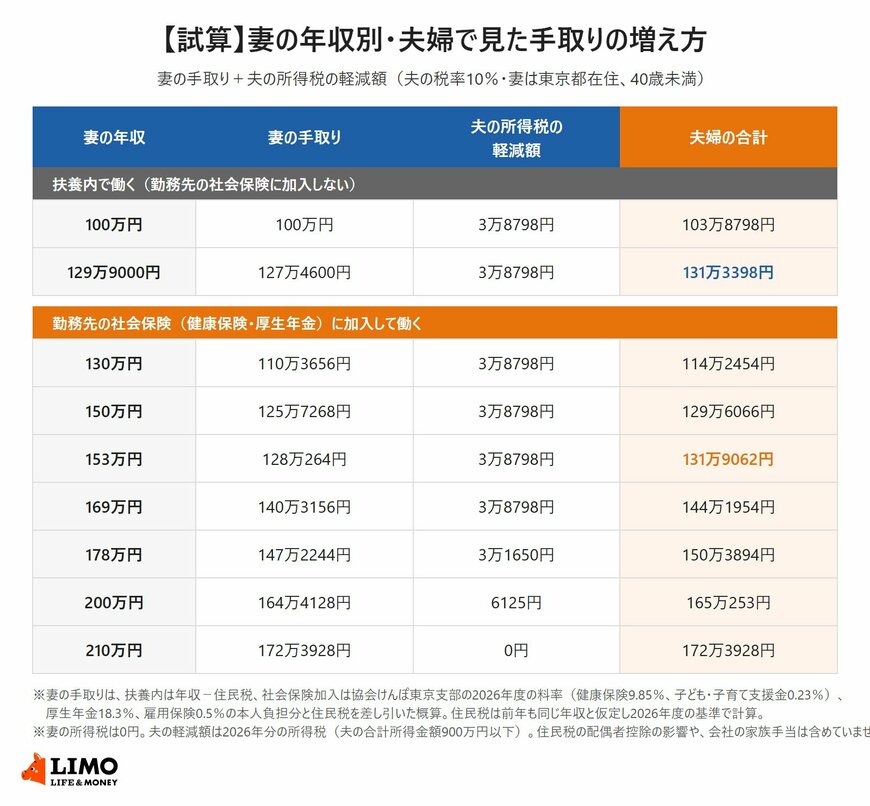
出所:国税庁「No.1195 配偶者特別控除」、全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」などをもとにLIMO編集部作成
3.1 扶養内なら、妻の年収129万9000円で夫婦の手取りは131万3398円
扶養内で働く場合、妻本人の所得税はかからず、差し引かれるのは住民税だけです。妻の年収が129万9000円なら、妻の手取りは127万4600円、夫の所得税の軽減額3万8798円を合わせた夫婦の手取りは131万3398円になります。
3.2 社会保険に加入するなら、年収153万円前後で扶養内を上回る
勤務先の社会保険に加入すると、保険料の本人負担分が差し引かれるため、妻の年収130万円では夫婦の手取りは114万2454円と、扶養内で129万9000円だったときより少なくなります。
夫婦の手取りが扶養内のとき(131万3398円)を上回るのは、妻の年収が153万円前後(131万9062円)からです。その後は、169万円で144万1954円、200万円で165万253円と、配偶者特別控除が減っても夫婦の手取りは増え続けます。
3.3 夫婦の手取りを左右するのは、配偶者控除より社会保険
試算からは、夫婦の手取りを大きく左右するのは配偶者控除ではなく、妻が社会保険料を負担するかどうかだとわかります。
配偶者控除の136万円とは別に、夫の健康保険・年金の扶養でいられるのは年間収入130万円未満(60歳以上などは180万円未満)までです。妻の年収が130万円以上136万円以下なら、夫は配偶者控除を受けられても、妻は扶養から外れて社会保険料を負担することになります。
4. 夫婦の手取りで損しない働き方を考えるポイント
妻の年収をいくらにするかは、勤務先や家族の状況によって変わります。次の点を確認しながら考えてみましょう。
- 夫の所得税の税率はいくらか(配偶者控除の効果は税率で変わる)
- 勤務先で社会保険に加入する要件にあてはまるか(週20時間以上、企業規模など)
- 扶養内で働くなら、年収を130万円未満に抑えられるか
- 社会保険に加入するなら、夫婦の手取りが扶養内を上回る年収(試算では153万円前後)以上を目指せるか
- 夫の勤務先の家族手当(配偶者手当)に、妻の年収の条件があるか
社会保険に加入すると手取りは減りますが、将来の年金に厚生年金が上乗せされるほか、病気やけがで休んだときの傷病手当金などの保障も受けられるようになります。目先の手取りだけでなく、将来の保障も含めて考えることが大切です。
5. まとめ:配偶者控除の壁は2026年分で大きく緩和
2026年分の所得税では、夫が配偶者控除を受けられる妻の年収は136万円以下、配偶者特別控除が38万円のままなのは169万円以下に引き上げられます。控除が減っても、夫の所得税の軽減額が減るのは税率10%で最大年3万8798円で、夫婦の手取りが逆転することはありません。
夫婦の手取りに大きく影響するのは、130万円の扶養の基準や、勤務先の社会保険に加入するかどうかです。試算では、扶養内なら130万円未満、社会保険に加入するなら153万円前後以上が、夫婦の手取りで損をしにくい目安になりました。
12月の年末調整で、夫の配偶者控除がどのように反映されるかを確認するとともに、来年の働き方を夫婦で話し合ってみましょう。
参考資料
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1195 配偶者特別控除」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.2260 所得税の税率」
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
- 全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」
和田 直子


