

3. 祖父母からまとめて渡すお金の贈与税は?孫の1年の合計から110万円を引き、祖父母4人から合計220万円なら約11万円(同じ年にほかの贈与がない場合)
社会通念上相当と認められない額のお祝いや、お祝いとは別にまとめて渡すお金は、通常の贈与として扱われます。国税庁「No.4402 贈与税がかかる場合」によると、贈与税は、受け取った人がその年の1月1日から12月31日までに受けた贈与の合計から、基礎控除110万円を引いて計算します。
- 【納める人】受け取った孫(祖父母ではない)
- 【合計の仕方】父方・母方の祖父母4人から受け取れば、4人分を合計する
- 【税率】受け取った年の1月1日に18歳未満の孫は、一般贈与財産用の税率(一般税率)
- 【申告と納税】受け取った年の翌年2月1日から3月15日まで
祖父母4人から1人55万円ずつ、同じ年に合計220万円を受け取ると、基礎控除後の110万円に一般税率の10%をかけて、贈与税は約11万円です。祖父母1人ずつの額は110万円以下でも、孫の側で合計して計算します。
- 【1年の合計110万円】0円
- 【1年の合計150万円】約4万円
- 【1年の合計200万円】約9万円
- 【1年の合計220万円】約11万円
- 【1年の合計300万円】約19万円
※試算の前提:受け取る孫は18歳未満で一般税率、その年にほかの贈与はなく、受け取った額はすべて社会通念上相当のお祝いとは別に渡すお金とした。税額は国税庁「No.4408 贈与税の計算と税率(暦年課税)」の一般贈与財産用の速算表で計算。
4. 祖父母からの贈与税は、お祝いとして渡すか、まとめて渡すかでどう変わる?同じ220万円でも2年に分けて1年110万円ずつなら0円
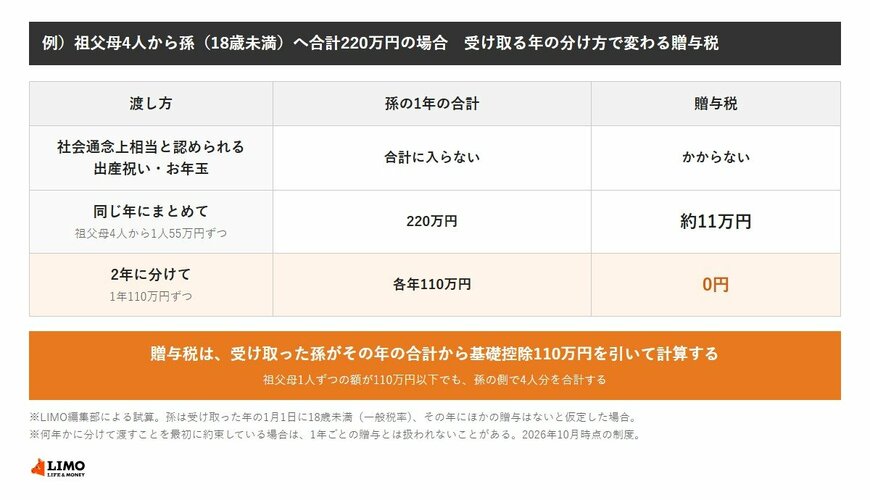
同じ220万円でも、2年に分けて1年110万円ずつ受け取れば、どちらの年も基礎控除の範囲に収まり、贈与税は0円です。社会通念上相当と認められる出産祝いやお年玉は、もともと贈与税がかからないため、この1年の合計には入りません。
- 【お祝いとして渡す】社会通念上相当と認められれば非課税で、1年の合計にも入らない
- 【同じ年にまとめて220万円】約11万円
- 【2年に分けて1年110万円ずつ】0円
ただし国税庁「No.4402 贈与税がかかる場合」の質疑応答によると、何年かに分けて渡すことを最初に約束している場合は、毎年の贈与ではなく、その約束による一括の贈与とみなされ、贈与税の申告が必要になります。2年に分けて0円になるのは、その年ごとに贈与を決めて渡す場合です。また、祖父母が孫の生活費や教育費を、必要なときにその都度払う分は、国税庁「No.4405 贈与税がかからない場合」により、通常必要と認められる範囲で贈与税はかかりません。


