

3. 預金にためた場合の贈与税はいくら?月9万円(年108万円)までは0円、月10万円(年120万円)なら年1万円
国税庁「No.4408 贈与税の計算と税率(暦年課税)」によると、贈与税は1年間にもらった財産の合計から基礎控除110万円を差し引き、その残りに税率をかけて計算します。基礎控除後の課税価格が200万円以下なら、税率は10%です。毎月の援助をすべて預金にためた場合の贈与税は、次のとおりです。
- 【月3万円(年36万円)】0円
- 【月5万円(年60万円)】0円
- 【月9万円(年108万円)】0円
- 【月10万円(年120万円)】年1万円(5年続けると5万円)
- 【月15万円(年180万円)】年7万円(5年続けると35万円)
- 【月20万円(年240万円)】年13万円(5年続けると65万円)
預金にためる場合でも、年110万円以下、月にならすと約9.2万円までであれば、贈与税はかかりません。月10万円を超えるあたりから、110万円を超えた部分に贈与税がかかります。
※試算の前提:1人の受け取る人が、1年間に同じ1人から受け取った援助の全額を預金にためた場合。ほかに贈与を受けていないものとしています。基礎控除後の課税価格が200万円以下の場合、一般税率と特例税率はどちらも10%です。
例)子や孫への毎月の援助の場合 生活費や教育費に都度使うときと、預金にためるときの贈与税1/1
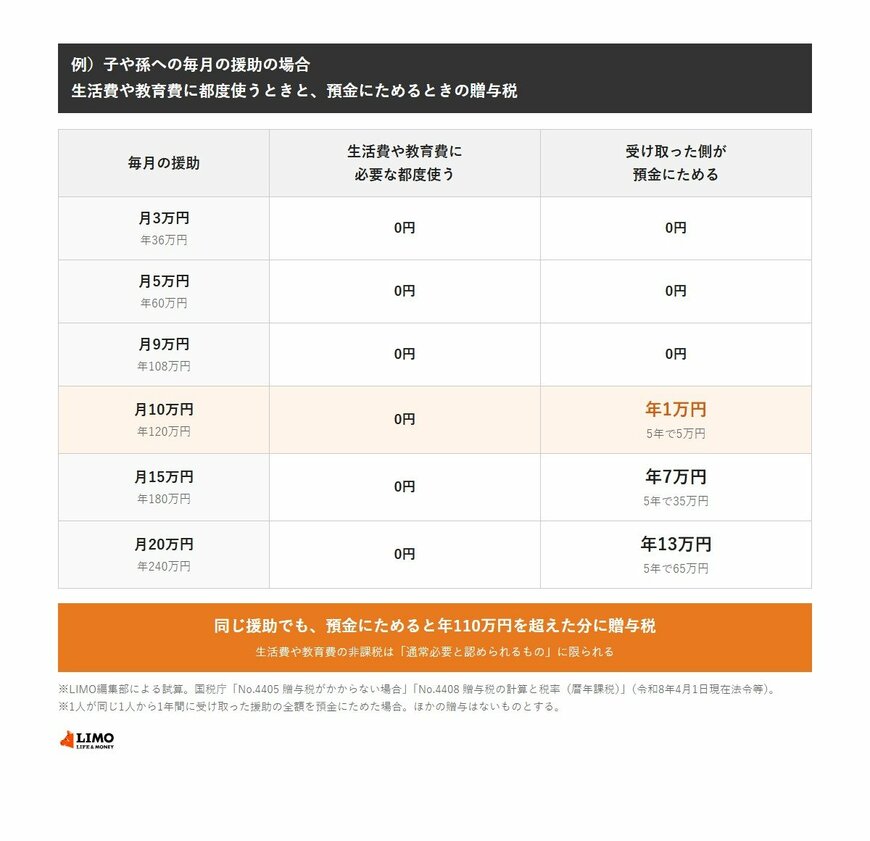
出所:国税庁「No.4405 贈与税がかからない場合」、国税庁「No.4408 贈与税の計算と税率(暦年課税)」をもとにLIMO編集部作成
4. 相続のときに足し戻される?子への贈与は、令和9年1月1日以後の相続から加算の期間が延び始める
国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」によると、相続や遺贈で財産を受け取った人が、亡くなった人から生前に贈与を受けていた場合、一定期間内の贈与は相続財産に足し戻して相続税を計算します。令和6年1月1日以後の贈与から、この期間が相続開始前7年以内に延びました。
- 【令和8年12月31日までに亡くなった場合】相続開始前3年以内の贈与が加算の対象
- 【令和9年1月1日から令和12年12月31日までに亡くなった場合】令和6年1月1日から亡くなった日までの贈与が加算の対象
- 【令和13年1月1日以後に亡くなった場合】相続開始前7年以内の贈与が加算の対象
延びた4年間の贈与は、合計100万円まで足し戻さない扱いがあります。生活費や教育費として都度使われ、贈与税がかからなかった援助は、そもそも贈与税の対象となる贈与にあたりません。
なお、国税庁「No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税」は、適用期限が延長されずに令和8年3月31日で終了しています。教育費をまとめて先に渡す方法は、いまからは使えません。


