

3. 転職者の8割は自己都合で前の会社を辞めている
厚生労働省の「令和7年転職者実態調査」は、2025年10月1日時点の転職者の状況をまとめたものです。直近1年の間に別の会社から移ってきた正社員などのフルタイムで働く人を、転職者として調べています。
2026年9月に公表された結果では、転職者が前の会社を辞めた主な理由は「自己都合」が81.3%でした。2020年の調査の76.6%から増えています。
3.1 前の会社の勤務期間は5年未満が6割
前の会社に通算で何年勤めていたかは、次のとおりです。
- 6か月未満:8.2%
- 6か月以上1年未満:10.8%
- 1年以上2年未満:13.8%
- 2年以上5年未満:27.4%
- 5年以上10年未満:19.3%
- 10年以上:20.0%
5年未満を合わせると60.2%になります。2年未満でも32.8%で、3人に1人は勤続2年に届かないうちに転職していました。
前の会社が「自己都合退職は勤続3年以上」という条件だった場合、勤続3年に届かずに辞めた人は退職一時金を受け取れません。転職の時期によって、退職金の有無が分かれることがあるのです。
3.2 自己都合で辞めた理由は「賃金が低かった」が25.5%
自己都合で辞めた理由(3つまで回答)は、次の順でした。
- 賃金が低かったから:25.5%
- 会社の将来に不安を感じたから:25.2%
- 満足のいく仕事内容でなかったから:24.7%
賃金を理由に転職するときは、月々の給与だけでなく、辞める時点で受け取れる退職金と、次の会社の退職金の条件もあわせて比べておくと安心です。
4. 勤続3年の退職金21万5000円に税金はかからない
退職金を一時金で受け取ると、ほかの所得と分けて税金を計算する退職所得になります。退職金から退職所得控除額を差し引いた残りに税金がかかるしくみです。
4.1 勤続3年の退職所得控除額は120万円
退職所得控除額は、勤続20年以下なら40万円に勤続年数をかけた額で、80万円に満たないときは80万円です。
- 勤続1年:80万円
- 勤続3年:40万円×3年=120万円
- 勤続5年:40万円×5年=200万円
- 勤続10年:40万円×10年=400万円
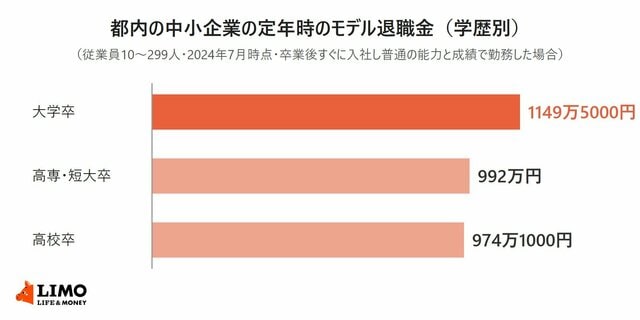
大学卒の勤続3年の自己都合退職21万5000円は、控除額の120万円を下回ります。勤続10年の会社都合退職144万8000円も400万円の範囲に収まり、所得税と住民税はかかりません。
4.2 「退職所得の受給に関する申告書」を出しておく
退職金を受け取るときは、会社に「退職所得の受給に関する申告書」を出しておきます。出していないと、退職金の額から20.42%の所得税が差し引かれ、確定申告で精算することになります。
5. まとめにかえて
都内の中小企業では、自己都合退職で退職一時金を受け取るのに必要な勤続年数を「3年」とする会社が47.3%と最も多く、4年・5年以上を合わせると6割を超えました。大学卒の自己都合退職のモデル退職金は、勤続3年で21万5000円、5年で43万2000円です。
転職した人の81.3%は自己都合で前の会社を辞めており、前の会社の勤務期間は5年未満が60.2%でした。辞める時期が数か月違うだけで、退職金を受け取れるかどうかが変わることもあります。
退職を考えたら、勤め先の就業規則や退職金規程で、退職金を受け取れる勤続年数と自己都合退職の扱いを確かめてみてください。
参考資料
太田 彩子


