

2. 【税・社会保険料の内訳】45〜49歳の世帯は社会保険料7万7468円、うち公的年金保険料4万6103円
家計調査の非消費支出には、所得税や住民税などの直接税と、公的年金保険料・健康保険料・介護保険料などの社会保険料が含まれます。世帯主の年齢別に、それぞれの金額を並べてみます。
2.1 世帯主の年齢別 直接税と社会保険料(公的年金保険料・健康保険料)
- 40〜44歳:直接税5万7818円、社会保険料7万7251円(公的年金保険料4万6491円、健康保険料2万4310円)
- 45〜49歳:直接税5万7189円、社会保険料7万7468円(公的年金保険料4万6103円、健康保険料2万4623円)
- 50〜54歳:直接税6万1273円、社会保険料8万3333円(公的年金保険料4万9635円、健康保険料2万6391円)
社会保険料には、このほか介護保険料も含まれています。45〜49歳の世帯の介護保険料は4086円でした。いずれも世帯全体の金額なので、共働きの家庭では2人分の保険料が合わさっています。
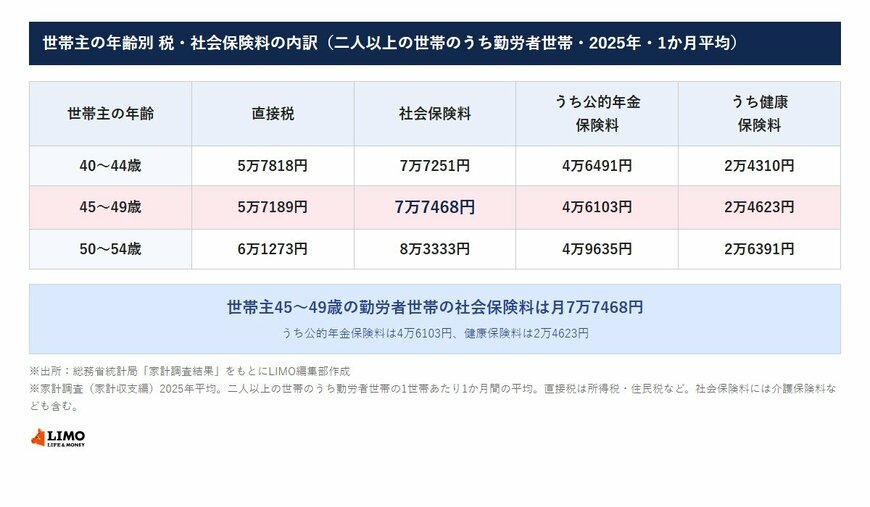
直接税は、所得税や住民税などを合わせた金額です。45〜49歳の世帯では、勤労所得税が2万7040円、個人住民税が2万3097円でした。
2.2 社会保険料は、税・社会保険料のうち半分以上
どの年代でも、税・社会保険料などのうち半分以上を社会保険料が占めています。手取りを減らすお金に見えますが、公的年金保険料は老後に受け取る年金のもとになり、健康保険料は病気やけがをしたときの医療費の支えになっているといえるでしょう。
就職氷河期世代は、年金を受け取る年齢が少しずつ近づいてくる世代でもあります。いま納めている保険料が、将来の年金にどうつながっているかを知っておくことは、老後の見通しを立てるうえでも意味がありそうです。
給与明細の控除の欄も、引かれる金額だけでなく、それぞれが何のためのお金かを知っておくと、見え方が少し変わってくるかもしれません。
3. 【額面の中身】45〜49歳の世帯は世帯主の定期収入43万2593円、賞与は1か月あたり9万7504円
実収入の中身を見ると、世帯主の毎月の給与にあたる定期収入と、臨時収入・賞与、世帯主の配偶者の収入などに分かれます。賞与は、1年分を1か月あたりにならした金額です。
3.1 世帯主の年齢別 世帯主の定期収入と賞与
- 40〜44歳:定期収入43万1296円、賞与10万3430円
- 45〜49歳:定期収入43万2593円、賞与9万7504円
- 50〜54歳:定期収入43万5128円、賞与10万7914円
賞与は1か月あたりにならすと9万円台から10万円台ですが、実際には夏と冬にまとめて入ることが多いでしょう。一度に入る金額が大きいぶん、使い道を決める前に、手取りでいくら残るかを確かめておきたいところです。
賞与は勤め先の業績などによって変わることもあります。毎月の生活費は定期収入の手取りでまかなえるようにしておき、賞与は年に数回の支出や貯蓄にあてると考えておくと、家計が安定しやすいでしょう。
冬のボーナスの明細が届いたら、総支給額と差引支給額の両方を見ておくと、実際に使えるお金をつかみやすくなります。夏の明細と並べておけば、1年分の賞与の手取りも見通せるでしょう。
3.2 世帯主の年齢別 世帯主の配偶者の収入
世帯主の配偶者の収入は、40〜44歳が13万1783円、45〜49歳が12万6459円、50〜54歳が12万1301円でした。
配偶者の収入も、世帯の額面に含まれています。働き方を見直すときは、増える収入だけでなく、税・社会保険料を差し引いたあとの手取りがどう変わるかもあわせて考えると、家計の見通しを立てやすくなるでしょう。
配偶者の働き方は、子どもの年齢や家族の事情によっても変わってきます。収入の金額だけで決めるのではなく、家族の時間や体の負担とのバランスも含めて考えたいところです。


