

年末調整や冬のボーナスなどを意識するこの時期は、1年の家計を見直すのによい時期です。1990年代から2000年代の初めに就職活動をした就職氷河期世代も、いまは働き盛りとして、家計を支える立場にある方が多いでしょう。
内閣官房の「新たな就職氷河期世代等支援プログラム」(2026年4月)では、就職氷河期世代を、概ね1993〜2004年の間に就職活動を行った世代としています。関係統計の年齢区分では、2018年時点で35〜44歳の区分が概ね当たると整理されており、2025年にあてはめると42〜51歳ごろです。
本記事では、総務省統計局の家計調査(2025年平均)から、二人以上の世帯のうち勤労者世帯で、世帯主が40〜44歳・45〜49歳・50〜54歳の家計を取り上げます。額面にあたる実収入と、手取りにあたる可処分所得を確かめます。
記事の後半では、税・社会保険料の内訳や、額面のうち賞与と配偶者の収入、冬のボーナスの前に確かめたいことも紹介します。
1. 【就職氷河期世代の手取り】世帯主45〜49歳の勤労者世帯は月57万8025円、税・社会保険料は13万4694円
家計調査では、勤め先からの給与などの「実収入」から、税金や社会保険料などの「非消費支出」を差し引いた「可処分所得」を、いわゆる手取り収入としています。数字はどれも1か月あたりの平均で、賞与も1か月あたりにならして含まれています。
1.1 世帯主が45〜49歳の勤労者世帯の額面と手取り
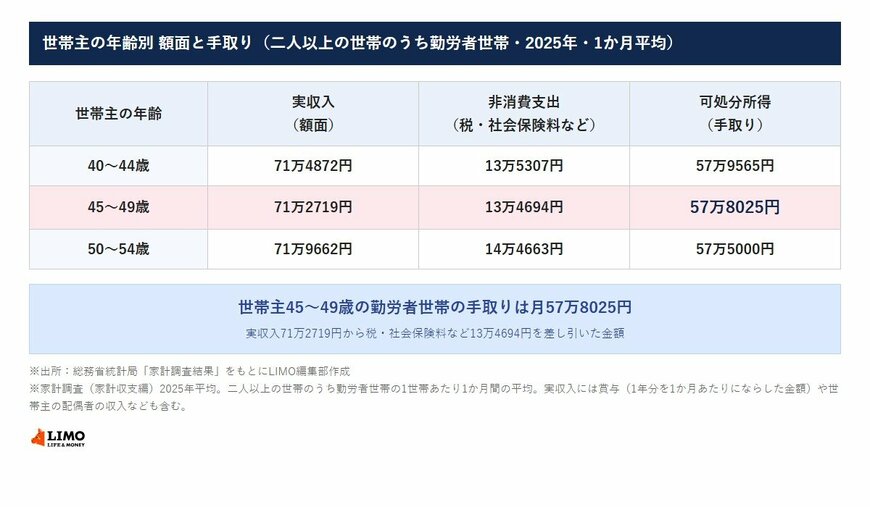
2025年平均で、二人以上の世帯のうち勤労者世帯で世帯主が45〜49歳の世帯の実収入は71万2719円でした。ここから税・社会保険料などの非消費支出13万4694円を差し引いた可処分所得(手取り)は、57万8025円です。
手取りの57万8025円は、毎月の生活費や住宅ローンの返済、子どもの教育費、貯蓄などにあてるお金のもとになります。額面だけを見ていると使えるお金を多めに見積もってしまうこともあるため、手取りで考えておきたいところです。
1.2 世帯主が40〜44歳・50〜54歳の勤労者世帯の額面と手取り
前後の年代もあわせて並べると、次のとおりです(実収入/非消費支出/可処分所得)。
- 40〜44歳:71万4872円/13万5307円/57万9565円
- 45〜49歳:71万2719円/13万4694円/57万8025円
- 50〜54歳:71万9662円/14万4663円/57万5000円
額面と手取りのあいだには、どの年代でも13万円台から14万円台の税・社会保険料などがあります。給与明細では見落としやすい部分ですが、家計の計画は、額面より手取りを土台にしたほうが実際の暮らしに近くなるでしょう。
ここでの数字は世帯全体の収入で、世帯主の配偶者の収入なども含まれています。共働きかどうかや働き方によって、わが家の数字は変わってくると考えられます。
給与明細の手取りを見て、思っていたより少ないと感じたことがある方もいるかもしれません。同じ世代の家計の平均を知っておくと、わが家の数字を落ち着いて見直しやすくなります。
総務省統計局の家計調査(2025年平均)では、二人以上の世帯のうち勤労者世帯の手取り(可処分所得)は、世帯主が40〜44歳で57万9565円、45〜49歳で57万8025円、50〜54歳で57万5000円でした。
平均は、世帯の人数や共働きかどうかによっても変わるため、わが家と同じでなくて当然です。額面より手取りを軸にして、毎月使えるお金をつかんでおくことが、これからの家計づくりの手がかりになるでしょう。


