

3. 2026年分は所得税が軽くなる:基礎控除の引き上げ
2026年分の所得税では、基礎控除の金額が引き上げられます。合計所得金額に応じた2026年分の基礎控除は、次のとおりです。
- 合計所得金額489万円以下:104万円
- 合計所得金額489万円超655万円以下:67万円
- 合計所得金額655万円超2350万円以下:62万円
2025年分は、合計所得金額132万円超336万円以下が88万円、336万円超489万円以下が68万円、489万円超655万円以下が63万円、655万円超2350万円以下が58万円でした。
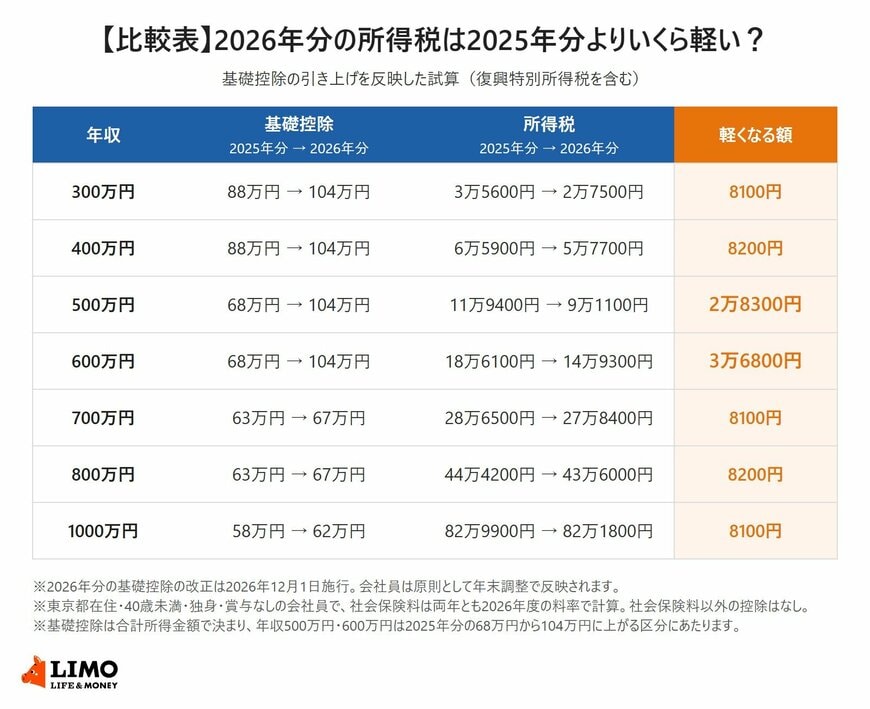
3.1 年収500万円・600万円は所得税が3万円前後軽くなる
同じ前提で2025年分と2026年分の所得税を比べると、年収500万円では11万9400円から9万1100円へ2万8300円、年収600万円では18万6100円から14万9300円へ3万6800円軽くなる計算です。
年収500万円・600万円は、給与所得控除後の所得が336万円超489万円以下にあたり、基礎控除が68万円から104万円へと36万円上がるため、軽くなる額が大きくなります。そのほかの年収(300万円・400万円・700万円・800万円・1000万円)では、軽くなる額は8100円から8200円でした。
3.2 会社員は年末調整で反映される
2026年分の基礎控除の改正は、2026年12月1日に施行されます。会社員の場合は、原則として年末調整で改正後の基礎控除が反映され、それまでに源泉徴収された所得税との差額が精算されます。
なお、住民税の基礎控除は所得税とは別に定められています。今回の試算では、住民税は2026年度の基礎控除43万円で計算しています。
4. 手取り額を確認するときの注意点
今回の試算はあくまで一定の前提を置いた目安です。実際の手取りは、次のような条件によって変わります。
- 40歳以上65歳未満の方は介護保険料(協会けんぽは全国一律1.62%、本人負担はその半分)が加わる。試算と同じ条件なら、年収300万円で年約2万4300円、1000万円で年約8万1000円の負担増になる
- 賞与がある場合は、月給と賞与で社会保険料の計算が分かれるため、同じ年収でも保険料の額が変わることがある
- 住民税は前年の所得をもとに計算されるため、年収が変わった年は、翌年の住民税に反映される
- 扶養する家族がいる場合や、生命保険料控除・iDeCoなどの控除を受ける場合は、税金が少なくなる
- 健康保険料率は加入する健康保険や都道府県によって異なる
自分の手取りを正確に知るには、給与明細や源泉徴収票、住民税の決定通知書で、実際に差し引かれている金額を確認するのが確実です。
5. まとめ:手取りは年収の7〜8割、2026年分は所得税が少し軽く
2026年の試算では、会社員の手取りは年収のおよそ7〜8割で、年収500万円なら年393万2416円(月約32万7701円)、年収1000万円なら年727万2820円(月約60万6068円)でした。
2026年分の所得税は基礎控除の引き上げで軽くなり、特に年収500万円・600万円では年3万円前後の減税になる計算です。一方で、2026年度から子ども・子育て支援金の負担が加わっています。
年末調整の時期は、手取りや税金を見直すよい機会です。源泉徴収票が届いたら、所得税がどのくらい戻ってきたか、社会保険料がいくら引かれているかを確認し、来年の家計や資産形成の計画に役立てましょう。
参考資料
- 国税庁「No.1199 基礎控除」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.2260 所得税の税率」
- 全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」
- 日本年金機構「厚生年金保険料額表」
- 山形労働局「令和8年度の雇用保険料率について」
- 財務省「令和8年度税制改正の大綱の概要」
和田 直子


