

3. 実家を賃貸にしてから売却すると?空き家の3000万円控除が使えず、取得費が分からなければ税は約271.4万円
相続した実家の売却では、国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」により、売却の利益から最高3000万円を控除できる場合があります。ただし、相続の時から売却の時まで、事業・貸付・居住の用に供されていないことが要件の1つです。実家を賃貸に出すと、この特例は使えなくなります。
期限は、相続の開始があった日から3年を経過する日の属する年の12月31日までの売却で、特例自体は令和9年(2027年)12月31日までの売却が対象です。家屋は昭和56年5月31日以前に建てられたものに限られ、売却の時に耐震基準を満たすか、売却した年の翌年2月15日までに耐震改修か取り壊しをすることも要件です。
親が実家を買ったときの値段(取得費)が分からない場合は、売却価格の5%を取得費とみなして計算します。
- 【特例の期限内に売却(3000万円控除あり)】税0円
- 【実家を賃貸にしてから売却(3000万円控除なし・取得費が分からない場合)】税約271.4万円(所得税約204.6万円、住民税約66.8万円)
※試算の前提:売却価格は約1463.9万円(上の価格の目安)。取得費が分からないものとして売却価格の5%(国税庁「No.3258 取得費が分からないとき」)、売却の費用は仲介手数料の上限(売却価格の3%+6万円、消費税10%込み)。売却の利益は約1335.8万円で、相続した土地は親が持っていた期間も含めて5年を超える長期譲渡所得として所得税15.315%・住民税5%。
なお、相続人が3人以上の場合の控除は最高2000万円ですが、この試算では売却の利益が約1335.8万円なので、どちらでも税は0円です。
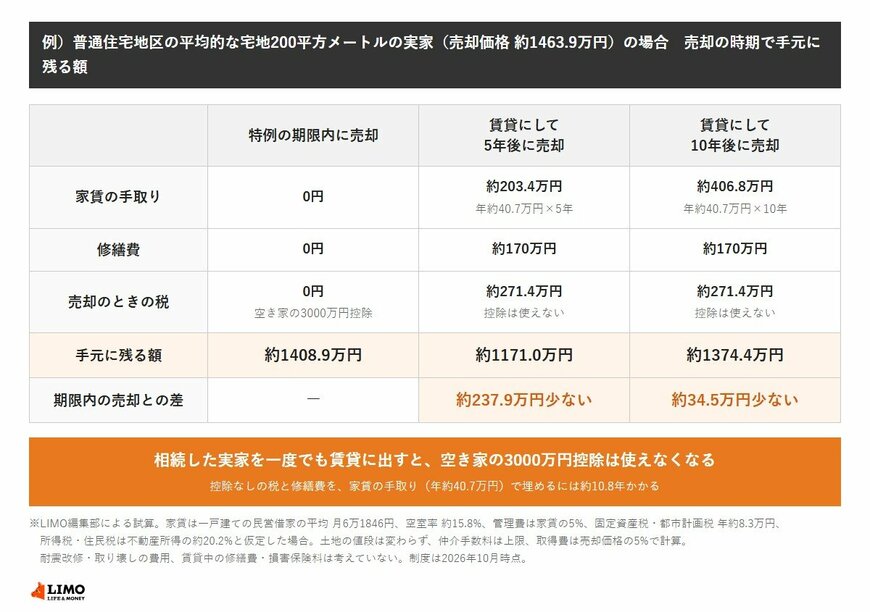
4. 実家を期限内に売却する場合と、賃貸にして5年後に売却する場合の差は?手元に残る額は約237.9万円少なく、埋めるには約10.8年
実家を特例の期限内に売却する場合と、賃貸に出して5年間家賃を受け取ってから売却する場合で、手元に残る額を比べます。
- 【特例の期限内に売却】約1408.9万円(売却価格から仲介手数料を引いた額。税0円)
- 【賃貸にして5年後に売却】約1171.0万円(5年分の手取り約203.4万円−修繕費約170万円+売却の手取り約1137.6万円)
- 【差】約237.9万円(賃貸にして10年後に売却した場合の差は約34.5万円)
賃貸に出すことで失う空き家の3000万円控除の税約271.4万円と修繕費約170万円を、年約40.7万円の手取りで埋めるには約10.8年かかる計算です。
※試算の前提:土地の値段は変わらないものとしています。期限内に売却する場合の耐震改修・取り壊しの費用、賃貸中の修繕費・損害保険料、入居者募集の費用は入れていません。
例)普通住宅地区の平均的な宅地200平方メートルの実家(売却価格 約1463.9万円)の場合 売却の時期で手元に残る額1/1
出所:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」、総務省「令和5年住宅・土地統計調査」、総務省「令和7年度 固定資産の価格等の概要調書」をもとにLIMO編集部作成


